Volatilidade, o velocímetro do mercado
Em 20 anos de B3, as ações mais calmas renderam +15,3% ao ano e as mais agitadas, −3,7%. Velocidade alta não levou mais longe: levou ao barranco.
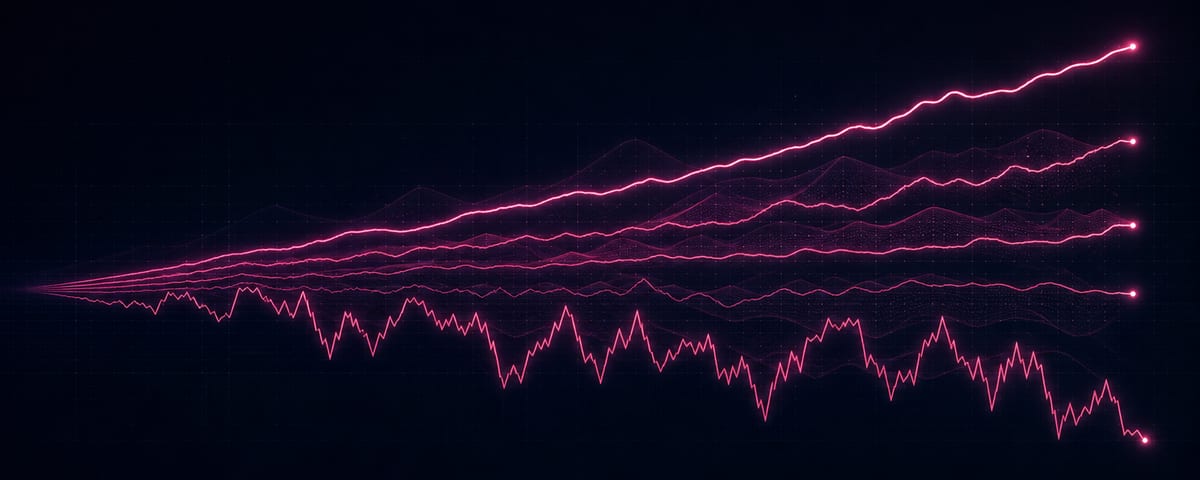
Ninguém pergunta a velocidade de um carro para saber se ele vai chegar.
Mas todo mundo sabe que, a 200 por hora, qualquer buraco vira acidente.
A volatilidade é isso na bolsa. É o velocímetro do preço. Não diz para onde a ação vai. Diz o quanto ela chacoalha no caminho.
E o investidor iniciante costuma fazer uma confusão perigosa: acha que chacoalhar muito é sinal de que vai longe.
O que é volatilidade, sem fórmula
Volatilidade mede o tamanho das oscilações do preço.
Uma ação que sobe e desce 0,5% por dia é calma. Uma que sobe 6% hoje, cai 5% amanhã e sobe 4% depois é agitada. As duas podem terminar o ano no mesmo lugar. O caminho é que é outro.
O número que aparece nas telas geralmente vem em "ao ano". Quanto maior, mais bruscos foram os movimentos. Só isso.
O que esse número não mostra, e é aqui que mora o perigo, é o que a agitação faz com o seu dinheiro.
O imposto escondido da agitação
Faz a conta comigo.
Uma ação de R$ 100 sobe 50% e vai a R$ 150. Depois cai 50%. Vai a R$ 75.
Subiu 50%, caiu 50%. Na cabeça, ficou no zero a zero. No bolso, perdeu 25%.
Isso acontece porque a queda e a alta não são simétricas. A matemática da perda é cruel:
| Se caiu | Precisa subir para voltar |
|---|---|
| −10% | +11% |
| −20% | +25% |
| −30% | +43% |
| −50% | +100% |
| −80% | +400% |
Uma ação calma oscila na parte de cima da tabela, onde perder e recuperar quase se equivalem. Uma ação agitada vive na parte de baixo, onde cada tombo exige uma subida enorme só para empatar.
É como um imposto que a volatilidade cobra em silêncio. E quanto mais agitada a ação, maior o imposto.
Por que a cabeça gosta da ação agitada
Porque ela parece oportunidade.
A ação que sobe 8% num dia aparece no topo da lista, vira assunto, dá a sensação de que ali tem dinheiro rápido. E a cabeça lembra das histórias de quem multiplicou o capital num papel desses.
Isso tem nome: viés de disponibilidade. A gente julga a chance de uma coisa pela facilidade de lembrar dela. A história de quem fez dez vezes num papel agitado é contada no churrasco. A de quem perdeu 80% fica em silêncio.
E tem o gosto pela loteria. Pagar um pouco por uma pequena chance de ganhar muito é tentador, mesmo quando a conta, na média, não fecha.
As mais agitadas perderam em 20 anos
Fui medir na base do Quantor. Todas as ações da B3 com mais de R$ 5 milhões negociados por dia, de 2006 a 2026, sem deixar de fora as que quebraram. Todo mês, separei as ações em cinco grupos, da menos volátil para a mais volátil, e montei carteiras com peso igual.
| Grupo de volatilidade | Retorno ao ano | Pior queda |
|---|---|---|
| 20% mais calmas | +15,3% | −37% |
| Segundo grupo | +13,1% | −40% |
| Grupo do meio | +7,7% | −53% |
| Quarto grupo | +7,0% | −51% |
| 20% mais agitadas | −3,7% | −84% |
Olha a escada.
As mais calmas renderam mais e caíram menos. As mais agitadas perderam dinheiro em 20 anos e chegaram a cair 84%.
Não é que a volatilidade alta não teve vencedores. Teve. A Magalu, de novembro de 2015 ao topo de janeiro de 2021, multiplicou cerca de 750 vezes. Só que, depois disso, caiu 98% até junho de 2026. E para cada história assim, o grupo das mais agitadas carregou dezenas de papéis que só chacoalharam para baixo.
O velocímetro alto não levou mais longe. Levou ao barranco.
Por que a agitação pesa tanto
Juntando as peças, dá para entender a escada.
Primeiro, o imposto da matemática da perda: quem vive caindo 30% e 40% precisa subir muito mais só para voltar.
Segundo, o que costuma estar por trás da agitação. Empresa endividada, lucro instável, negócio que depende de um único fator. A volatilidade muitas vezes é o preço contando que a empresa está frágil.
Terceiro, a cabeça. Em ação calma, é mais fácil seguir um plano. Em ação que cai 10% num dia, a chance de fazer bobagem, vender no fundo ou dobrar a aposta no desespero, é muito maior.
E tem um quarto ponto, que pega até quem segue regra. Em queda rápida demais, qualquer régua mensal chega tarde. No IRB, que foi do topo de janeiro de 2020 a uma queda de 99% até fevereiro de 2023, a régua só virou para baixo em março de 2020, quando o papel já tinha caído 78%. Velocidade alta não dá tempo de frear.
O velocímetro não vê o buraco
Calma não é segurança. O grupo mais calmo também caiu 37% no pior momento. Em crise de verdade, quase tudo cai junto. Em 2008, 92% das ações líquidas fecharam o ano no negativo.
Volatilidade muda. Uma ação calma pode virar agitada da noite para o dia com uma notícia. O número que você vê hoje é o passado recente, não uma promessa.
É média de 20 anos. Em fases de euforia, as mais agitadas costumam disparar na frente. Quem olha só um ano bom pode tirar a conclusão contrária da tabela.
E a volatilidade não mede tudo. Uma ação pode ser calma até o dia em que sai um balanço ruim. O velocímetro mostra a estrada que passou, não o buraco que vem.
Chacoalhar muito não é ir longe
- Eu olho a volatilidade antes de decidir o tamanho da posição, não depois do susto.
- Ação muito agitada, se entra, entra pequena.
- Subiu 50% e caiu 50% não é zero a zero. Eu faço a conta.
- E eu não confundo "chacoalha muito" com "vai longe". Nos dados da B3, foi o contrário.
