Mini-índice e mini-dólar: a conta que acerta todo dia
No contrato futuro você não paga o preço, deposita uma garantia, e o resultado cai na conta no fim de cada pregão. Quem não tem caixa para o dia ruim não chega ao vencimento.
Em 1 minuto
- No contrato futuro você deposita uma garantia, não paga o valor do contrato, e o ganho ou a perda do dia cai na conta no fim de cada pregão: é o ajuste diário.
- Um WIN valia R$ 36.793 de Ibovespa em 24/09/2026; na semana de 9 a 13/03/2020, o ajuste de um contrato tirou R$ 3.063,80, 15,6% do valor dele.
- A alavancagem de verdade é o valor dos contratos dividido pelo seu dinheiro, não a margem que a tela pede.
Ao fim desta aula você vai saber
- Calcular o valor de um WIN e de um WDO e o ajuste de um dia
- Medir a alavancagem real de uma posição em futuro
- Saber o que é chamada de margem, rolagem e base
A tese: no futuro, o vencimento não importa se você não chega até ele
Quando você compra BOVA11, paga o valor inteiro e fica com as cotas. Se o fundo cai 15% num dia, o extrato mostra a perda, mas ninguém te cobra nada: você pode esperar. Num contrato futuro, a lógica é outra. Você combina hoje um negócio com data marcada, sobre o Ibovespa ou o dólar, não paga o valor do contrato e, no fim de cada pregão, a bolsa calcula quanto o preço andou e credita ou debita a diferença na sua conta. Em dinheiro, no dia.
Isso tem duas consequências. A útil: com pouco dinheiro, dá para mudar a exposição de uma carteira grande, que é o assunto da próxima aula. A perigosa: com pouco dinheiro, dá para carregar uma exposição muito maior do que o patrimônio aguenta.
A ideia: No futuro, o resultado não espera o vencimento: ele cai na conta todo dia. Quem não tem caixa para pagar o dia ruim não chega ao dia bom.
O mecanismo: três forças que fazem o futuro diferente da ação
1. Você deposita uma garantia, não o preço. Para abrir a posição, a corretora bloqueia uma margem de garantia, uma fração do valor do contrato que fica parada para cobrir perdas. O mínimo é calculado pela B3, por um modelo de risco, e a corretora pode exigir mais. O valor muda com o tempo e com a agitação do mercado. O que você carrega, porém, é o contrato inteiro.
2. O ajuste diário transforma oscilação em fluxo de caixa. No fim de cada pregão, a B3 define um preço de ajuste. A diferença para o do dia anterior, vezes o valor do ponto, entra ou sai da conta. Na ação, a perda do dia é uma linha no extrato. No futuro, é um débito que precisa de saldo.
3. O contrato tem data, e o preço dele não é o do ativo. Todo futuro vence. Para continuar posicionado, é preciso encerrar o que vence e abrir o próximo, a rolagem, com custo a cada vez. E o preço do futuro fica acima do à vista pela diferença de juro até o vencimento (no índice, menos os dividendos esperados). Essa distância, a base, diminui até sumir no vencimento.
Os dois minicontratos
Entre pessoas físicas, os mais negociados são os minicontratos, versões menores dos contratos cheios. As especificações abaixo foram conferidas nas páginas de cada produto no site da B3 em 24/09/2026.
WIN, o mini de Ibovespa. Cada ponto do índice vale R$ 0,20; a menor variação é de 5 pontos (R$ 1). Com o Ibovespa a 183.966 pontos no fechamento de 24/09/2026, um contrato equivalia a 183.966 × 0,20 = R$ 36.793. Uma alta de 1% do índice, cerca de 1.840 pontos, valia uns R$ 368 por contrato. Vence nos meses pares, na quarta-feira mais próxima do dia 15.
WDO, o mini de dólar. O contrato é de US$ 10.000, cotado em reais por US$ 1.000. Com o dólar a R$ 5,19, a cotação é 5.190 pontos, cada ponto vale R$ 10 e o contrato equivale a R$ 51.900. Se o dólar sobe 5 centavos, de R$ 5,19 para R$ 5,24, a cotação sobe 50 pontos: R$ 500 por contrato. Vence todo mês, no primeiro dia útil.
Os dois são liquidados em dinheiro: ninguém entrega ações nem dólares, só a diferença.
| WIN | WDO | |
|---|---|---|
| Referência | Ibovespa | Dólar comercial |
| Valor do ponto | R$ 0,20 | R$ 10 |
| Um contrato (set/2026) | R$ 36.793 | R$ 51.900 |
| Movimento de 1% | ≈ R$ 368 | ≈ R$ 519 |
| Vencimento | meses pares, quarta mais próxima do dia 15 | todo mês, 1º dia útil |
O ajuste diário, numa semana comum e numa semana de pânico
A figura aproxima o preço de ajuste pelo fechamento do Ibovespa à vista, para quem estava comprado em 1 WIN.
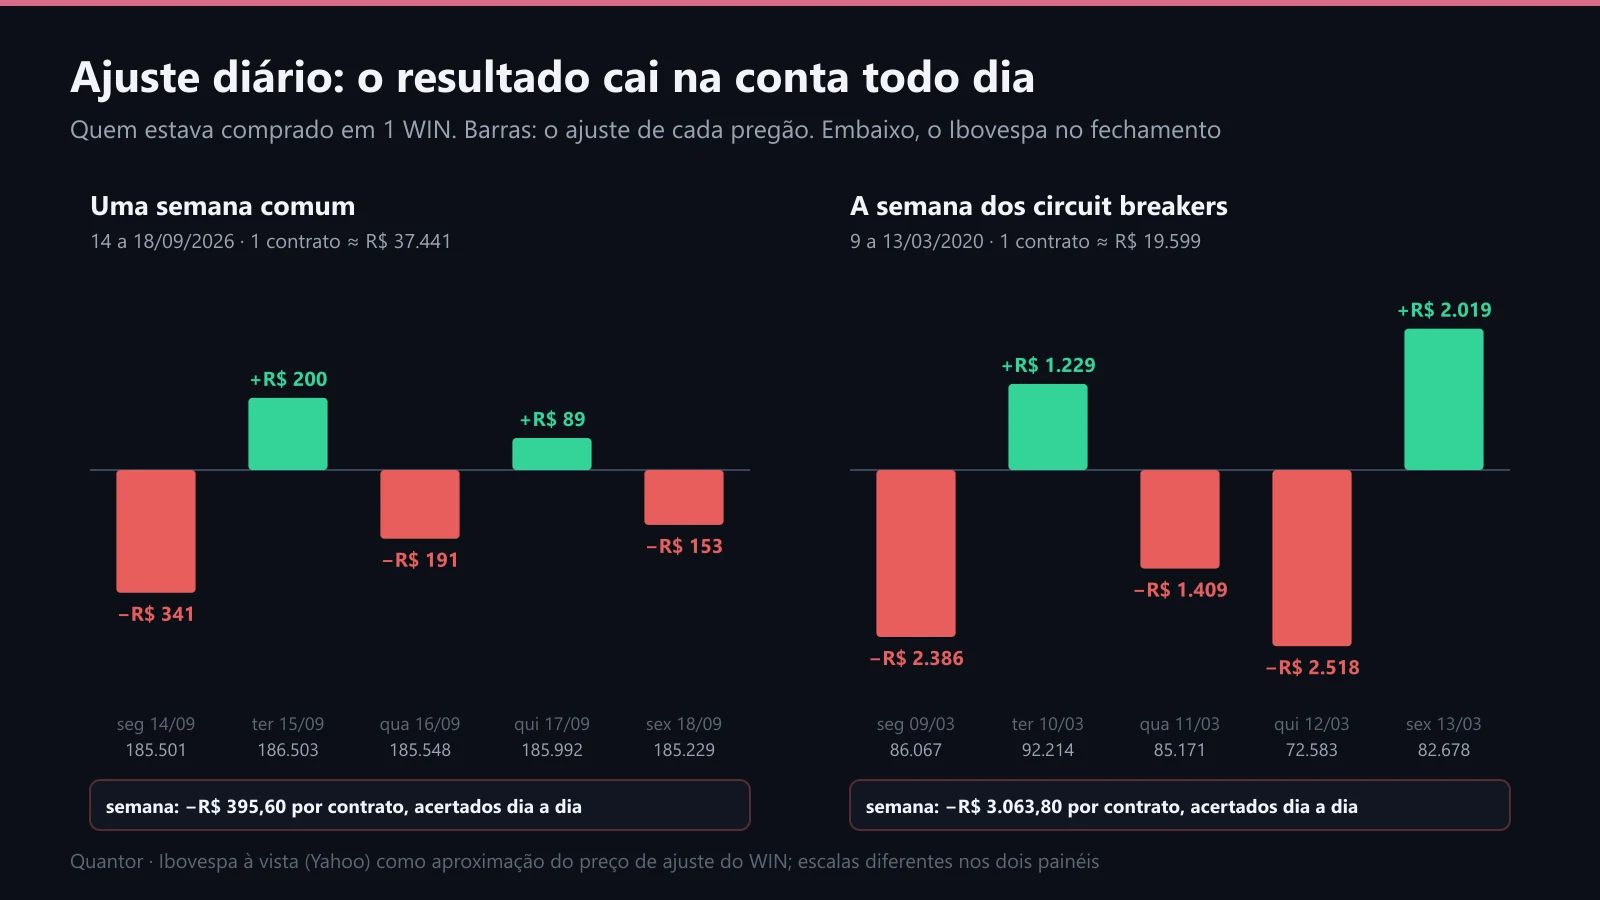
Barras: o ajuste de cada pregão, por contrato. As escalas dos dois painéis são diferentes.
De 14 a 18/09/2026, o índice oscilou pouco. O ajuste foi de −R$ 341,20 na segunda (o índice caiu 1.706 pontos: 1.706 × 0,20), +R$ 200,40 na terça, −R$ 191,00, +R$ 88,80 e −R$ 152,60. Na semana, −R$ 395,60, cerca de 1% do valor do contrato. Desconfortável, administrável.
Antes de continuar: Semana de 9 a 13/03/2020, a dos circuit breakers. Um WIN valia R$ 19.599 no fechamento anterior. Quanto o ajuste tirou, na semana, de quem estava comprado em 1 contrato?
a) Uns R$ 400, como numa semana comum · b) Uns R$ 1.500 · c) Uns R$ 3.000
Resposta: Uns R$ 3.000. −R$ 3.063,80, 15,6% do valor do contrato em cinco pregões. Só a quinta-feira, 12/03, levou R$ 2.517,60.
Dia a dia: −R$ 2.386,00 na segunda, +R$ 1.229,40 na terça, −R$ 1.408,60 na quarta, −R$ 2.517,60 na quinta, 12/03 (o índice caiu 12.588 pontos, 14,8%) e +R$ 2.019,00 na sexta. Os circuit breakers são as paradas automáticas do pregão quando a queda passa de um limite; naquela semana, eles dispararam mais de uma vez.
Agora ponha uma garantia hipotética de 10% do contrato, uns R$ 1.960 naquela época. Só o dia 12/03 levou mais do que todo o depósito. É o dia que zera a conta: não exige errar o ano, só estar do lado errado de um pregão.
Voltar à trilha Proteger: derivativosTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.siga no Instagram · @viniciusrosa_88 ↗
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.