Dezesseis anos em um gráfico: as crises no caminho
De 2010 a 2026, a carteira do projeto atravessou a década perdida da bolsa, a greve de 2018, a pandemia e a alta de juros de 2021–2022. A pior queda foi de 7,0%. Mas ela perdeu do Tesouro Selic em 6 dos 16 anos, e é aí que quase todo mundo desiste.
Em 1 minuto
- O gráfico dos 16 anos mostra a carteira do projeto contra 100% Tesouro Selic e 100% BOVA11, com cada crise marcada.
- Nas crises da bolsa, a carteira caiu pouco: −5,5% na pandemia contra −36,3% do BOVA11; +68,5% de 2010 a 2016, quando o BOVA11 perdeu 44,2%.
- O teste difícil foi outro: em 6 dos 16 anos ela perdeu para o Tesouro Selic, e abandoná-la num desses momentos custou até R$ 133 mil.
Ao fim desta aula você vai saber
- Ler uma crise pela queda da carteira, não pela manchete
- Saber o que a folha mandava fazer em cada crise
- Medir o custo de abandonar o plano no pior momento
A tese: a crise que derruba o investidor não é a da bolsa
Quando se pensa em crise, pensa-se no tombo: março de 2020, a manchete, o vermelho na tela. A carteira do projeto passou por esses tombos com quedas pequenas, porque foi montada para isso. O que ela não conseguiu evitar foi outra coisa, mais silenciosa e mais perigosa: anos inteiros rendendo menos que o Tesouro Selic, enquanto qualquer pessoa sensata se perguntava para que tanto trabalho.
Esta aula põe os 16 anos num gráfico só e marca cada crise. Para cada uma, três perguntas: quanto a carteira caiu, o que a folha mandou fazer e o que teria feito alguém em pânico. A história de cada crise, as causas e o contexto estão no curso Cenário na Mão (módulo de ciclos e história); aqui ficam só os números da carteira.
O mecanismo: três forças que fazem a queda ser pequena
1. Pesos que não dependem da bolsa. Com 40% em renda fixa e 15% no exterior, mais da metade da carteira não estava sujeita à queda das ações brasileiras.
2. A régua tira as ações das quedas longas. Nas crises que duram meses, a régua EMA-5 leva os papéis para o Tesouro Selic. Nas de um mês só, ela não chega a tempo, e o tamanho faz o trabalho.
3. O aporte compra o que caiu. A cada mês, o R$ 1 mil vai para a classe mais abaixo do alvo. Na crise, é quase sempre a que mais caiu.
Os 16 anos em um gráfico
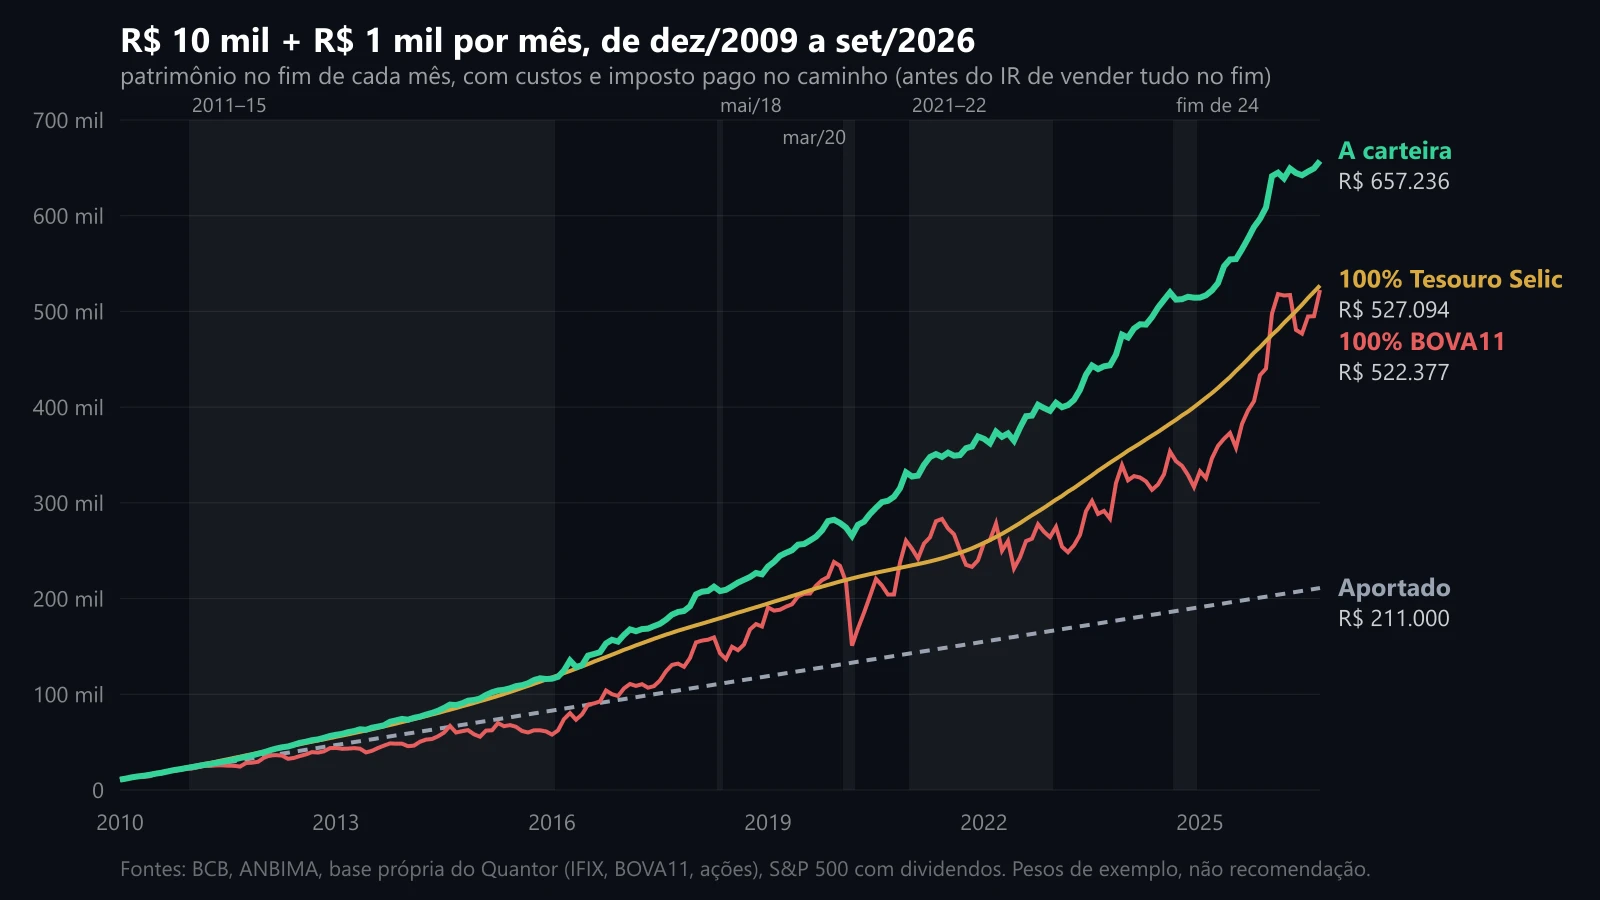
Patrimônio no fim de cada mês, com custos e o imposto pago no caminho. As faixas marcam as crises da tabela abaixo. O valor do fim é bruto, antes do imposto de vender tudo.
Duas coisas saltam da figura. A linha verde quase não tem dentes, mesmo nas faixas cinzentas. E até 2016 ela andou colada na amarela, a do Tesouro Selic. Durante seis anos, a carteira diversificada, com ações, FII e exterior, rendeu praticamente o mesmo que deixar tudo no pós-fixado.
Crise por crise
| Crise | Janela | A carteira | 100% BOVA11 | 100% Tesouro Selic | O que a folha fez |
|---|---|---|---|---|---|
| A bolsa de lado | out/2010 a jan/2016 | +68,5% | −44,2% | +66,0% | régua com 41% dos papéis dentro, em média, de 2011 a 2015; venda do exterior em jul/2015 |
| Maio de 2013 | abr a ago/2013 | +1,2% | −9,1% | +2,5% | o IMA-B caiu 8,4% e o IFIX 11,2%; o dólar subiu 18,5% |
| Maio de 2018 | abr a jun/2018 | −2,5% | −15,4% | +1,0% | os dois aportes foram para FII, que tinha caído 9,1% |
| Pandemia | jan a mar/2020 | −5,5% | −36,3% | +0,6% | todos os papéis fora da régua em março; venda do exterior em mai/2020 |
| Juros subindo | dez/2020 a dez/2022 | +11,8% | −7,6% | +16,8% | 10 aportes em FII, que andou de lado |
| Americanas | dez/2022 a mar/2023 | +0,8% | −7,0% | +3,2% | nenhum papel da cesta era a empresa |
| Fim de 2024 | ago a dez/2024 | −1,1% | −11,6% | +3,5% | venda do exterior em nov/2024 |
Os números são da cota, ou seja, do retorno do dinheiro que já estava aplicado, sem misturar o efeito dos aportes. O Tesouro Selic do projeto é o CDI menos a custódia; por isso os +66,0% de 2010 a 2016 ficam um pouco abaixo dos +69,3% da Selic sem custo da aula do caixa, no módulo 2.
A pandemia, de perto
Antes de continuar: Em março de 2020, o pior mês da pandemia, quanto a carteira do projeto perdeu em reais, sem contar o aporte do mês? O patrimônio no fim de fevereiro era de R$ 274.279.
a) Uns R$ 70 mil, um quarto do patrimônio · b) Uns R$ 35 mil · c) Uns R$ 10 mil · d) Nada: ela subiu no mês
Resposta: Uns R$ 10 mil. R$ 9.698. A mesma pessoa, com o mesmo aporte, mas 100% em BOVA11, perdeu R$ 67.524 em março de 2020, quase um terço do que tinha.
O que a folha mandou fazer naquele mês foi pouco. A régua já tinha tirado a maior parte das ações em fevereiro: só um papel fechou fevereiro acima da média, e nenhum fechou março. Os aportes de janeiro a maio foram para a classe de ações, que estava abaixo do peso, mas ficaram no Tesouro Selic de cada papel até a régua virar. Em maio, com o dólar acima de R$ 5, o exterior passou de 20% e a banda vendeu o excesso. Nenhuma dessas decisões dependeu de saber quando a pandemia acabaria.
2011 a 2015, a crise longa
Foi a crise que mais testou a folha, porque não teve um dia de pânico: teve cinco anos de bolsa caindo devagar. O BOVA11 perdeu 44,2% do topo de outubro de 2010 ao fundo de janeiro de 2016. A carteira subiu 68,5% no mesmo período, praticamente o que rendeu o Tesouro Selic (+66,0%). Em janeiro de 2016, ela tinha R$ 116.320, para R$ 83.000 aportados; o BOVA11 tinha R$ 57.908.
Voltar à trilha Projeto final: dez/2009 a set/2026Todas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.siga no Instagram · @viniciusrosa_88 ↗
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.