A revisão honesta: o que faríamos diferente, e o viés de olhar para trás
O S&P 500 em reais transformou o aporte do projeto em R$ 1,49 milhão, contra R$ 614 mil da carteira. Mas isso só se escolhe sabendo que o dólar iria de R$ 1,74 para R$ 5,18. A revisão separa o que foi método do que foi sorte, testa os pesos e fecha o curso.
Em 1 minuto
- Olhando para trás, o melhor teria sido 100% S&P 500 em reais: R$ 1,49 milhão. Mas em 2009 ninguém sabia que o dólar quase triplicaria.
- Variando os pesos, o resultado do projeto muda bastante (de R$ 520 mil a R$ 713 mil) e a pior queda quase nada (de 7,0% a 7,9%). O que a folha controla é o risco.
- Parte do resultado foi sorte: a cesta de 2009 teve PETR4, ITUB4 e B3. Com o BOVA11 no lugar, o final seria R$ 533 mil.
Ao fim desta aula você vai saber
- Separar o que foi método do que foi sorte num resultado passado
- Testar a sua folha com outros pesos, outra banda e outro custo
- Revisar a própria carteira com um checklist de uma página
A tese: o melhor resultado do passado é a pior régua para o futuro
Toda revisão de carteira começa com a mesma tentação. Você olha os 16 anos, vê qual peça rendeu mais e pensa: "devia ter posto tudo ali". É o viés de olhar para trás, o nome que a psicologia dá à sensação de que o resultado era óbvio depois que ele aconteceu. Ele faz o passado parecer previsível e convence a pessoa de que, da próxima vez, ela vai saber.
A revisão honesta faz o contrário. Pergunta o que a pessoa poderia saber no dia em que escreveu a folha, separa o que veio do método do que veio da sorte e muda só o que teria sido possível mudar naquele dia. É a última aula do projeto e do curso.
O mecanismo: três forças que enganam a revisão
1. O vencedor só existe depois. Em 2009, o exterior era uma de cinco peças. Ele virou o vencedor por causa de um câmbio que ninguém previu.
2. Um caso é uma amostra de um. A cesta de 2009 teve PETR4, ITUB4 e B3 entre os grandes acertos. Outra data teria outra cesta.
3. O risco não aparece no resultado final. O número do fim mostra quanto sobrou, não quanto doeu no caminho. Duas carteiras com o mesmo final podem ter quedas muito diferentes.
O dólar que ninguém sabia
Antes de continuar: Em 31/12/2009, a PTAX de venda estava em R$ 1,7412. Em 30/09/2026, fim do projeto, onde ela estava?
a) Perto de R$ 2,50 · b) Perto de R$ 3,50 · c) Perto de R$ 5,20 · d) Perto de R$ 1,70: o real se recuperou
Resposta: Perto de R$ 5,20. R$ 5,1809: o dólar multiplicou por 2,975, alta de 6,7% ao ano. Somado aos 14,3% ao ano do S&P 500 em dólar, deu 22,0% ao ano em reais, antes de imposto e taxas.
Esse é o número que distorce a revisão inteira. Rodando o mesmo aporte em 100% S&P 500 em reais, com a taxa do ETF, os 30% retidos nos dividendos e o imposto de vender tudo no fim, o resultado é de R$ 1.485.325, mais que o dobro da carteira do projeto.
| Carteira, com custos e imposto | Líquido em 30/09/2026 | Pior queda |
|---|---|---|
| 100% S&P 500 em reais | R$ 1.485.325 | −26,6% |
| A carteira do projeto | R$ 614.622 | −7,0% |
| 100% Tesouro Selic | R$ 479.574 | 0% |
| 100% BOVA11 | R$ 475.226 | −44,2% |
Alguém em dezembro de 2009 teria escolhido os 100% lá fora? Para isso, teria de saber três coisas: que o real perderia dois terços do valor, que a bolsa americana renderia 14% ao ano por 16 anos e que aguentaria ver o patrimônio cair 26,6% em 2022, num ano em que o Brasil ia bem. Quem acerta as três não precisa de carteira. E o câmbio continua imprevisível: em 26/10/2026, já fora do projeto, a PTAX saltou de R$ 5,0377 para R$ 5,5007 de um pregão para o outro, 9,2% num dia.
Cuidado: Escolher hoje a peça que mais rendeu nos últimos 16 anos é escolher com o jornal de amanhã de ontem. Ninguém tem o de amanhã de verdade.
Sorte ou método: a tabela da revisão
| O que aconteceu | Sorte ou método? | Por quê |
|---|---|---|
| O exterior rendeu 22% ao ano em reais | sorte | dependia do câmbio, que ninguém sabia |
| A banda vendeu o exterior caro três vezes | método | a regra de 5 pontos vende o que disparou, sem prever |
| A cesta ganhou do BOVA11 | em parte sorte | PETR4 (+594%), ITUB4 (+554%) e B3 (+788%) estavam na lista |
| A OGX custou pouco | método | tamanho de 3% e a régua |
| A posição da OGX terminou no lucro, com a Dommo | sorte | a compra pela PRIO não estava em plano nenhum |
| As crises foram longas, boas para a régua | em parte sorte | numa sequência de quedas de um mês, a régua ajudaria menos |
| A pior queda ficou em 7,0% | método | pesos, régua e aporte, em qualquer das variações abaixo |
A segunda linha da cesta pede um teste. Trocando a cesta de dez papéis pelo BOVA11 com a mesma régua (a trava do índice do módulo 3), a carteira termina com R$ 533.024 líquidos e pior queda de 6,1%. Com o BOVA11 sem régua, R$ 571.227 e −15,0%. Parte da diferença para os R$ 614.622 veio de ter, por acaso, três das maiores altas da bolsa na lista de 2009.
O teste de sensibilidade: mexer nos pesos
A revisão honesta não troca a folha pela que teria dado mais. Ela muda uma regra de cada vez e vê o que acontece com o resultado e com a queda.
| Variação, todas com custos e imposto | Líquido em 30/09/2026 | Pior queda |
|---|---|---|
| A folha do projeto | R$ 614.622 | −7,0% |
| Exterior 0% (os 15% no Tesouro Selic) | R$ 519.793 | −7,6% |
| Exterior 30% (o Tesouro Selic cai para 15%) | R$ 712.841 | −7,9% |
| Banda de 10 pontos em vez de 5 | R$ 607.480 | −8,2% |
| Rebalanceamento todo dezembro, sem banda | R$ 608.323 | −7,4% |
| Sem a régua nas ações | R$ 676.393 | −15,8% |
| Custo de 0,5% por ordem em vez de 0,1% | R$ 589.420 | −6,9% |
| Sem custo, sem taxa e sem imposto | R$ 736.469 | −6,8% |
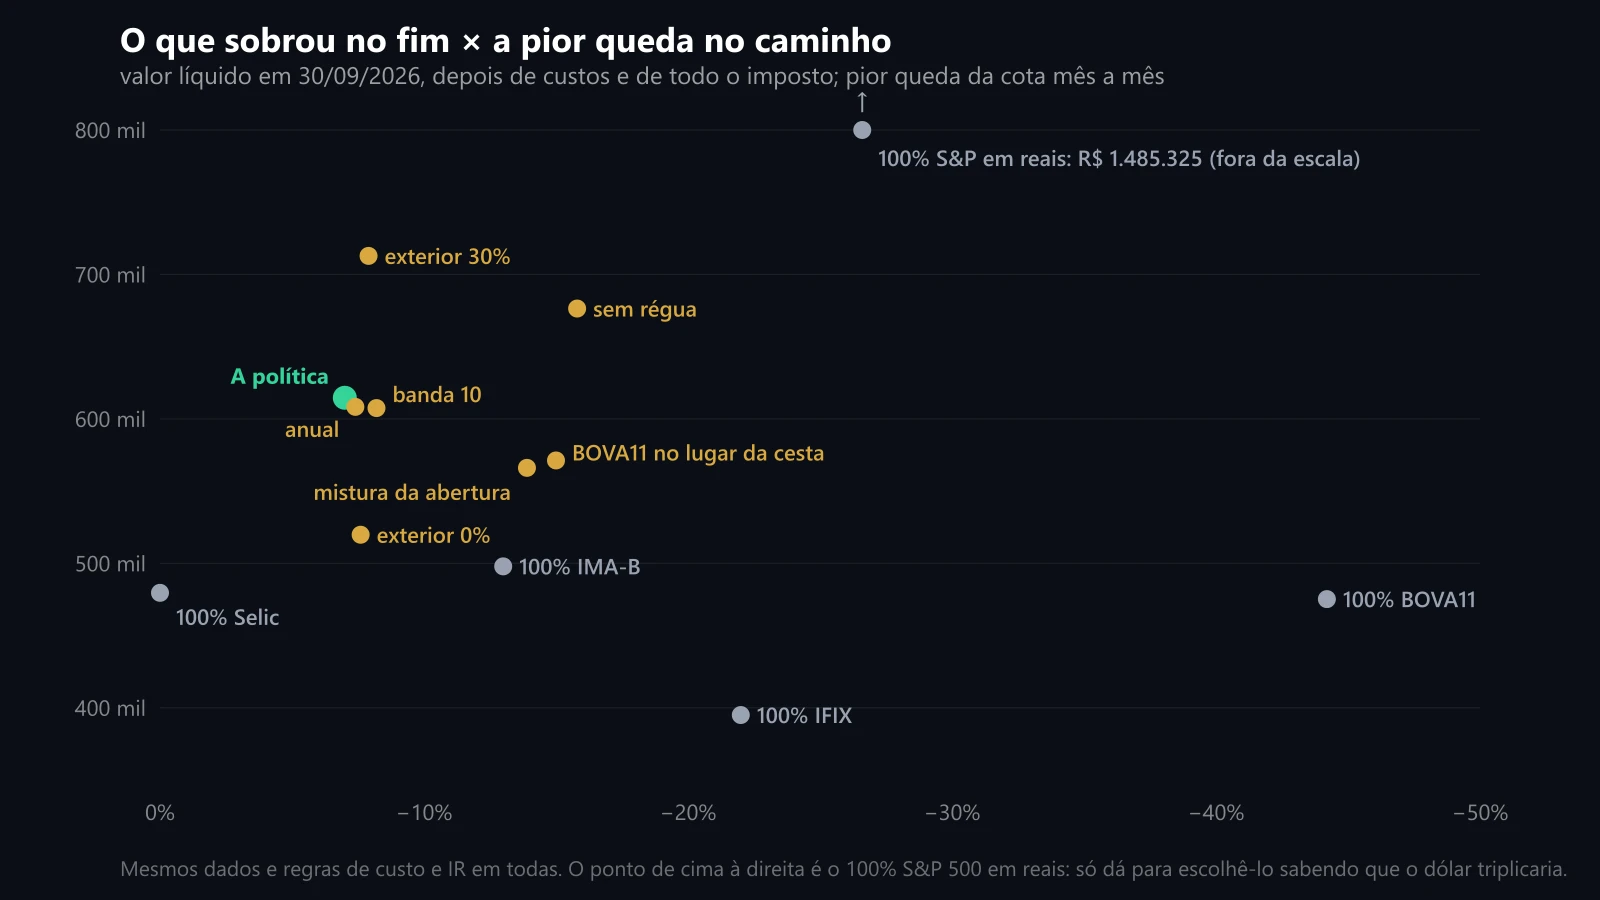
Cada ponto é a mesma pessoa, com os mesmos aportes e as mesmas regras de custo e imposto, mudando uma regra. O 100% S&P 500 em reais está fora da escala.
O desenho conta a lição. Os pontos da folha e das variações de peso e banda ficam todos à esquerda, com quedas entre 7,0% e 8,2%, e se espalham na vertical. O exterior mexeu muito no resultado e quase nada no risco. Só duas mudanças empurraram a queda para o dobro: tirar a régua e trocar a cesta pelo BOVA11 sem régua.
A banda de 5 ou de 10 pontos e o rebalanceamento anual deram quase o mesmo. Com 0,5% por ordem, os custos de bolsa foram de R$ 4.890 para R$ 23.431. E entre o caso sem atrito e o real, ficaram R$ 121.847 em custos, taxas e imposto.
O que faríamos diferente
Só vale mudar o que alguém poderia ter decidido em 2009, sem saber o futuro.
1. Uma regra para não repor um papel em queda livre. A regra de pesos iguais pôs aportes na OGX enquanto ela caía. Sem a régua, isso custou R$ 5.917 até 2013. Uma frase na folha ("papel fora da régua não recebe aporte") teria resolvido sem prever nada.
2. Menos idas e voltas na régua. Os dez papéis trocaram de lado 462 vezes, e o dinheiro que entrava e saía do Tesouro Selic em menos de seis meses pagou 22,5% de imposto. A régua no conjunto (BOVA11 com trava) fez 56 trocas, com queda parecida, mas sem o ganho da cesta. É uma troca entre giro e seleção, e as duas escolhas são defensáveis.
3. Não aumentar o exterior por causa do resultado. A tentação depois desta aula é subir o exterior para 30%. O resultado de 2009 a 2026 não é motivo: ele veio de um câmbio que pode andar para o outro lado. Se for para mudar o peso, que seja pela queda que você aguenta, como no módulo 1.
Voltar à trilha Projeto final: dez/2009 a set/2026Todas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.siga no Instagram · @viniciusrosa_88 ↗
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.