As ações: a régua escolhe, o tamanho protege
Das dez ações mais negociadas do país em dezembro de 2009, uma subiu 788% e outra virou pó. O projeto não sabia qual seria qual. O que segurou o estrago da OGX foi o tamanho de 3% e uma média de 5 meses.
Em 1 minuto
- As ações do projeto foram escolhidas só com dados de dez/2009: as 10 empresas mais negociadas, 3% da carteira em cada.
- Entre elas, a B3 subiu 788% com proventos e a OGX perdeu 99,9%. O tamanho limitou o estrago, e a régua EMA-5 tirou a OGX antes do pior.
- A régua custou retorno (R$ 614.622 contra R$ 676.393 sem ela) e cortou a pior queda da carteira de 15,8% para 7,0%.
Ao fim desta aula você vai saber
- Montar uma cesta de ações com um critério que se verifica no dia
- Aplicar a régua EMA-5 mensal a um papel, com a conta de uma linha
- Tratar OPA, incorporação e troca de código numa carteira real
A tese: o que protege não é escolher bem
O senso comum diz que o resultado em ações depende de escolher as empresas certas. O projeto foi construído para não poder escolher: pegou as dez empresas mais negociadas da bolsa no último mês de 2009, sem olhar balanço, preço ou opinião de ninguém. Era o que qualquer pessoa veria no topo da lista naquele dia. E, dentro dessa lista, estavam ao mesmo tempo a melhor ação do grupo nos 16 anos seguintes e uma das maiores quebras da história da bolsa brasileira.
A lição desta aula é que a escolha importou menos do que duas regras sem nenhuma inteligência: o tamanho de cada posição e a régua de saída. Uma decide quanto você pode perder num papel; a outra decide quando parar de carregá-lo.
O mecanismo: três forças da parte de ações
1. Liquidez é um critério verificável, não uma previsão. O ranking de liquidez de dezembro de 2009 está na base própria do Quantor (média de volume do mês, uma classe por empresa). Ele diz quais empresas eram as maiores do pregão, não quais seriam as melhores.
2. O tamanho define o pior caso antes de ele acontecer. Com 30% da carteira em ações e dez papéis, cada um começa com 3% do patrimônio. Se um deles for a zero, a carteira perde 3%, não um terço. O módulo 2 fez essa conta em detalhe.
3. A régua corta a tendência de queda longa, não o susto de um dia. No fim de cada mês, o papel que fecha abaixo da sua média exponencial de 5 meses sai, e o dinheiro dele vai para o Tesouro Selic. Ele volta quando fecha acima. A conta é a da aula de trava do módulo 3: EMA nova = EMA anterior + (fechamento − EMA anterior) ÷ 3, com o preço ajustado por proventos.
As dez de dezembro de 2009 e o que aconteceu com cada uma
| Papel em dez/2009 | Volume por dia no mês | Retorno com proventos até set/2026 ou até a saída | O que aconteceu |
|---|---|---|---|
| PETR4 | R$ 570 mi | +594% | segue na bolsa |
| VALE5 | R$ 556 mi | +353% | virou VALE3 (0,9342 por ação) em nov/2017 |
| OGXP3 | R$ 297 mi | −99,99% | incorporada pela Dommo (DMMO3) em jan/2019; a Dommo foi incorporada pela PRIO em jan/2023 |
| ITUB4 | R$ 171 mi | +554% | segue na bolsa |
| GVTT3 | R$ 161 mi | +3,9% | OPA: saiu em mai/2010 a R$ 58,15 por ação |
| GGBR4 | R$ 146 mi | +91% | segue na bolsa |
| BBDC4 | R$ 138 mi | +293% | segue na bolsa |
| CSNA3 | R$ 135 mi | −51% | segue na bolsa |
| CIEL3 | R$ 129 mi | +57% | OPA: saiu em ago/2024 a R$ 5,89 por ação |
| BVMF3 (hoje B3SA3) | R$ 120 mi | +788% | troca de código |
No mesmo período, o Ibovespa subiu 172% e o BOVA11 rendeu 6,1% ao ano. Três dos dez papéis saíram da bolsa, e a base registra como: a GVT e a Cielo pagaram dinheiro numa oferta pública, e o acionista da OGX e da Vale preferencial recebeu ações de outra empresa. O projeto segue exatamente esse caminho. Quem simula só com as ações que existem hoje apaga a OGX, a GVT e a Cielo do teste, e o resultado fica melhor do que foi.
A OGX: o caso que a carteira tinha de sobreviver
A OGXP3 era a terceira ação mais negociada do país em dezembro de 2009. Pelo preço ajustado da base, ela chegou ao topo em outubro de 2010 e perdeu 99,9% até a incorporação, em janeiro de 2019.
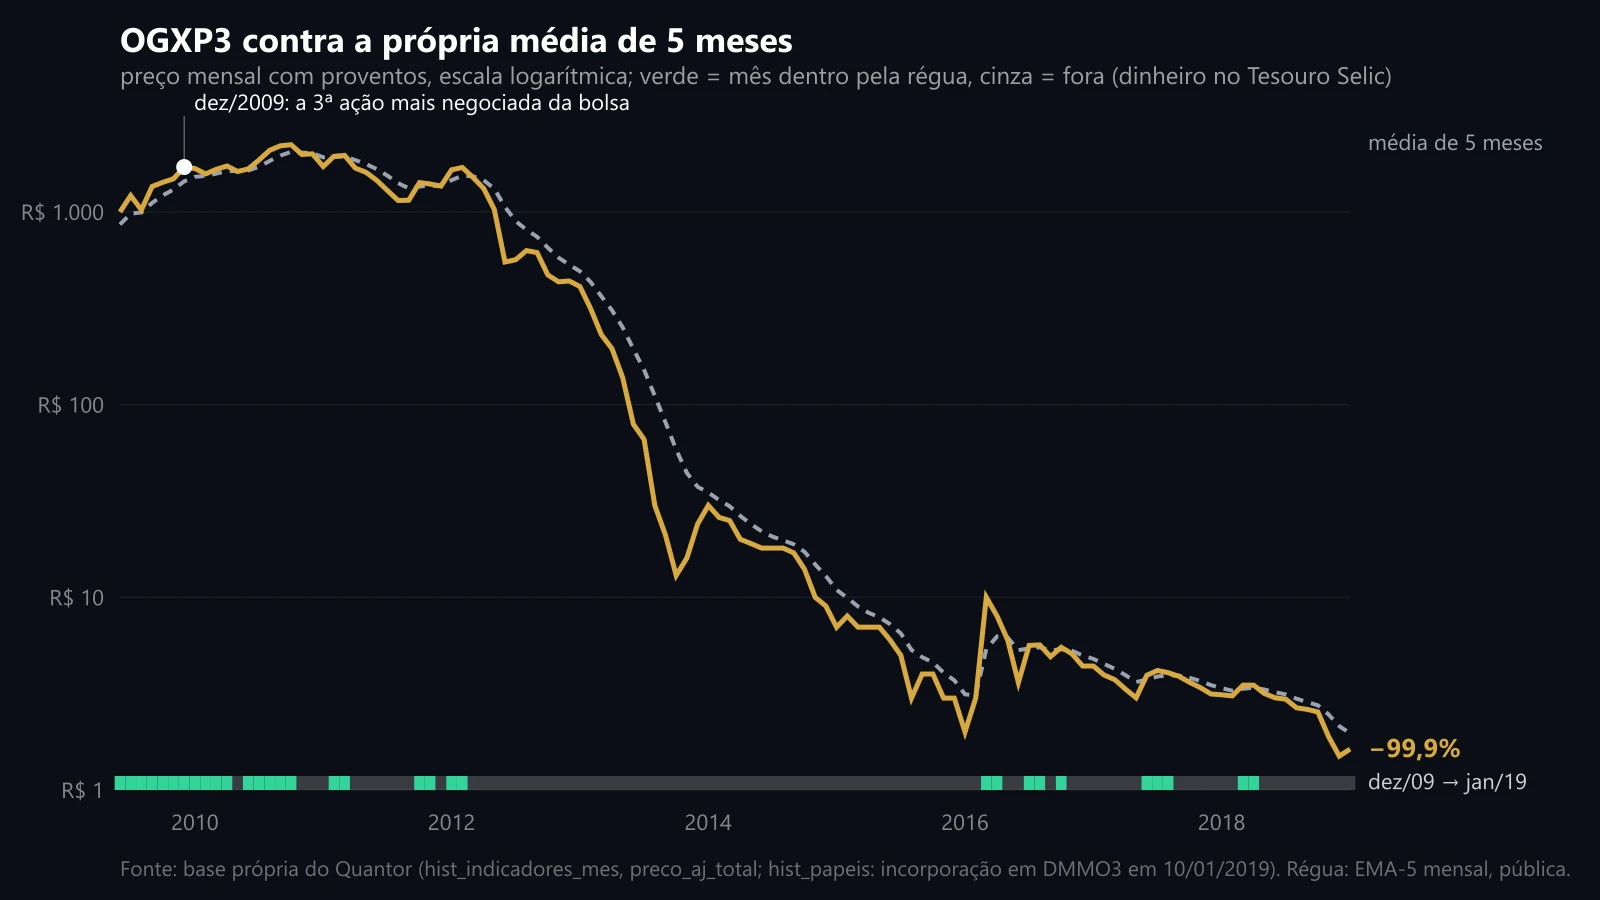
A faixa de baixo mostra cada mês: verde quando a régua mandava ficar na ação, cinza quando o dinheiro estava no Tesouro Selic. Em 2013, quando o preço desabou, a régua ficou fora o ano inteiro.
A régua saiu da OGX pela primeira vez no fim de novembro de 2010, um mês depois do topo. Voltou por alguns meses em 2011 e 2012, sempre por pouco tempo: a ação esteve dentro em 33% dos meses de 2011, 17% dos de 2012 e em nenhum mês de 2013, o ano em que a empresa pediu recuperação judicial.
Antes de continuar: Até dezembro de 2013, a OGX já tinha perdido mais de 98% desde dez/2009. Quanto ela tirou da carteira do projeto, que tinha a régua, nesses quatro anos?
a) Uns R$ 6 mil, perto de 9% do patrimônio · b) Uns R$ 3 mil · c) Menos de R$ 200 · d) Nada: ela nunca foi comprada
Resposta: Menos de R$ 200. R$ 178, numa carteira de R$ 74.335. A mesma carteira sem a régua perdeu R$ 5.917 na OGX até dez/2013, quase 9% dos R$ 68.140 que tinha. O tamanho limitou o estrago; a régua tirou quase todo o resto.
Por que a carteira sem régua perdeu tanto se a OGX começou com só 3%? Porque a regra de pesos iguais continuou pondo dinheiro nela. A cada aporte, a folha manda comprar o papel mais abaixo do peso, e um papel que cai todo mês está sempre abaixo do peso. Sem uma regra de saída, rebalancear para o perdedor vira comprar a queda de uma empresa que está quebrando. Mesmo assim, o teto funcionou: em nenhum mês a OGX passou de 4,6% do patrimônio sem a régua, nem de 3,7% com ela.
Cuidado: O tamanho decide o quanto um papel pode doer. A régua decide por quanto tempo ele continua doendo.
Há um epílogo que ninguém poderia prever. A OGX virou Dommo, que caiu mais 93% até dezembro de 2021 e depois quase quadruplicou até ser comprada pela PRIO, em janeiro de 2023. Somando tudo, a posição que começou na OGX terminou com ganho de R$ 3.079 na carteira com a régua. Não foi mérito: foi o acaso de um papel quebrado ter sido comprado por outra empresa. A aula 6 separa o que foi sorte do que foi método, e esta é uma das sortes.
Voltar à trilha Projeto final: dez/2009 a set/2026Todas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.siga no Instagram · @viniciusrosa_88 ↗
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.