A base: reserva e renda fixa antes da primeira ação
Em 201 meses, o CDI não teve um mês negativo. O IPCA+ rendeu mais e caiu 12,8% em 2013. As duas pernas de renda fixa do projeto fazem trabalhos diferentes, e foi a mais sem graça que pagou o maior imposto da carteira.
Em 1 minuto
- A reserva de emergência fica fora do projeto: a carteira é o dinheiro de longo prazo, e a reserva vem antes.
- No projeto, 40% é renda fixa: 30% em Tesouro Selic, que nunca caiu, e 10% em IPCA+ longo, que rendeu mais e caiu 12,8% em 2013.
- O Tesouro Selic foi o freio da carteira e também o maior pagador de imposto: R$ 28.738 dos R$ 66.475 da conta inteira.
Ao fim desta aula você vai saber
- Separar a reserva do dinheiro de longo prazo antes de montar a carteira
- Explicar o papel diferente do pós-fixado e do IPCA+ numa carteira
- Calcular o imposto do Tesouro Selic na saída pela tabela regressiva
A tese: a renda fixa da carteira não é para render, é para segurar
A maior parte das pessoas pensa na renda fixa como a parte chata da carteira, o lugar onde o dinheiro "fica parado" enquanto a bolsa trabalha. O projeto mostra outra coisa. Nos 16 anos que vamos acompanhar, a renda fixa foi a peça que deixou a carteira atravessar 2011–2015 sem perder o sono, que recebeu o dinheiro das ações quando a régua mandou sair e que pagou boa parte dos aportes nos meses em que todo o resto estava caindo. Ela não está lá para ganhar a corrida. Está lá para que a carteira chegue ao fim dela.
E há duas rendas fixas diferentes no projeto, que fazem trabalhos opostos. Misturá-las na cabeça é um dos erros mais caros do módulo.
Antes de tudo: a reserva fica fora da conta
O projeto parte de uma premissa: a pessoa já tem a reserva de emergência separada. Seis meses de gasto, em algo que não marca a mercado e que se resgata no mesmo dia. O curso Renda Fixa com Dados trata disso em detalhe (módulo de estratégia, aula 1); aqui basta uma frase. A reserva não entra nos pesos, não entra nos aportes e não é usada para comprar nada na queda.
A razão é prática. Uma carteira de longo prazo só sobrevive à crise se ninguém precisar sacar dela no meio da crise. Quem usa a mesma conta para a emergência e para o investimento acaba vendendo ação no fundo para pagar o conserto do carro.
O mecanismo: três forças das duas pernas
1. O pós-fixado anda com o juro do dia. O Tesouro Selic rende a Selic de cada dia, e o CDI fica colado nela. Se o juro sobe, o rendimento sobe junto, sem derrubar o preço. Por isso a perna pós praticamente não tem queda.
2. O IPCA+ trava um juro real por anos, e o preço paga a conta. O título de inflação longo promete a inflação mais uma taxa fixa. Quando o mercado passa a exigir uma taxa maior, o preço dos títulos que já existem cai. É a marcação a mercado, que o curso de renda fixa mede título a título.
3. As duas reagem de forma diferente à mesma crise. Num choque de juros, o pós ganha mais e o IPCA+ cai. Numa queda de juros, o IPCA+ sobe muito e o pós rende menos. Ter as duas é ter uma perna que segura e outra que, às vezes, ajuda.
O que cada perna fez de dez/2009 a set/2026
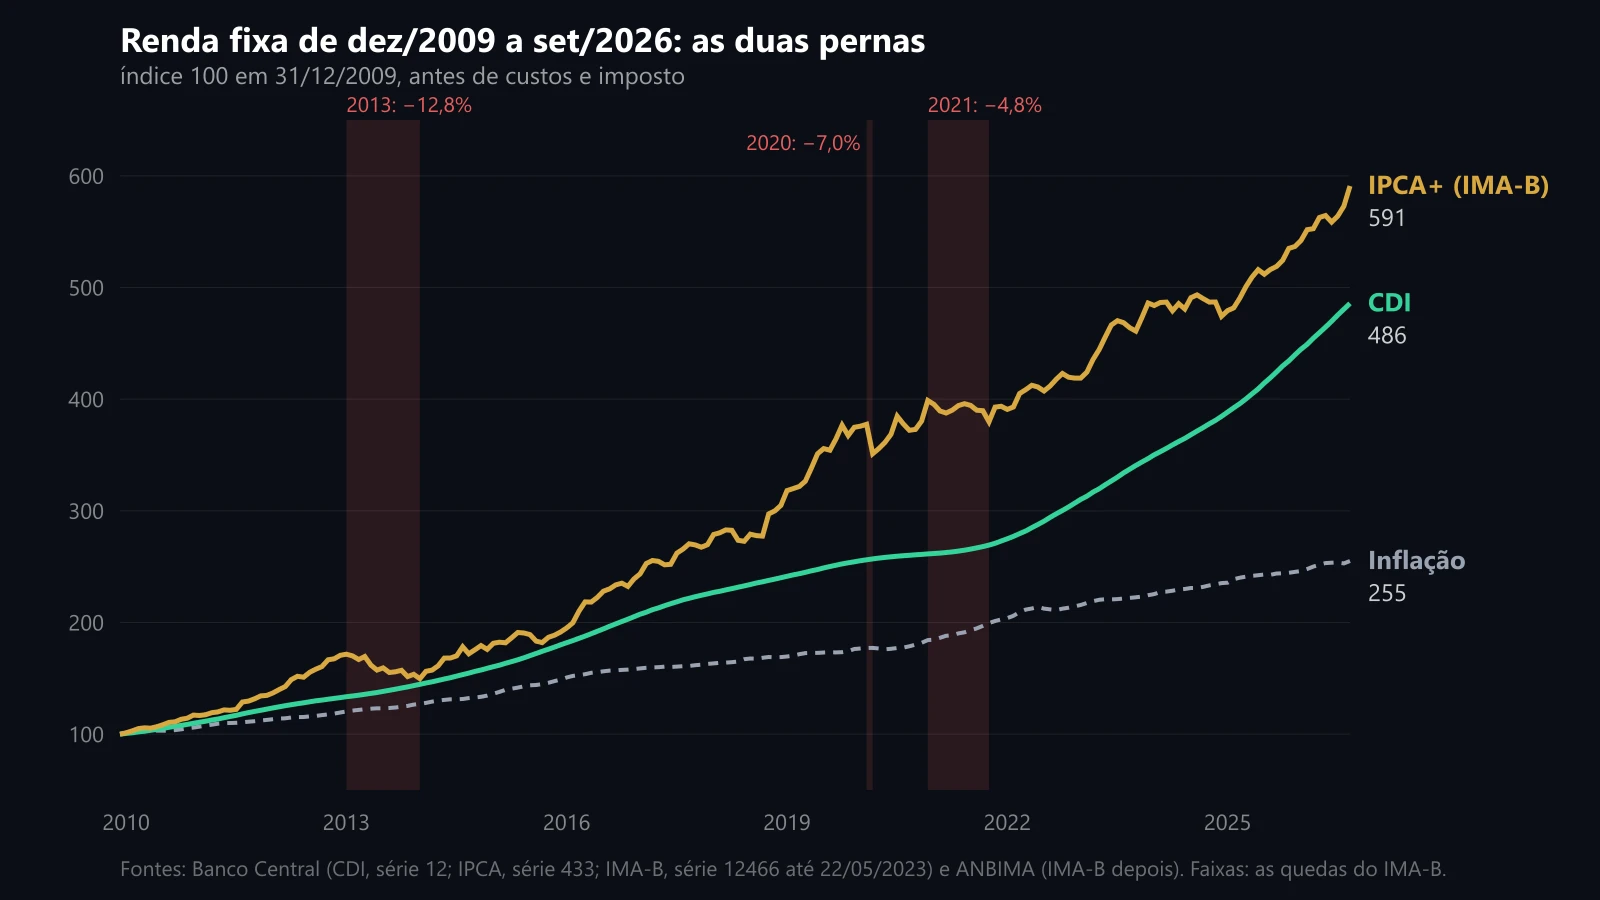
Índice 100 em 31/12/2009, antes de custos e imposto. As faixas marcam as maiores quedas do IMA-B. O CDI não tem nenhuma.
O projeto usa o CDI diário do Banco Central (série 12) para o Tesouro Selic e o IMA-B para o IPCA+ longo. O IMA-B é o índice da ANBIMA que reúne todos os títulos públicos atrelados à inflação, pesados pelo valor de mercado; é a régua que os fundos e ETFs de IPCA+ copiam. A série do Banco Central (12466) termina em 22/05/2023; dali em diante, usamos o mesmo índice publicado pela ANBIMA, nos fins de mês.
| CDI | IMA-B (IPCA+) | Inflação (IPCA) | |
|---|---|---|---|
| Retorno ao ano, bruto | 9,9% | 11,2% | 5,7% |
| R$ 100 em dez/2009 viraram | R$ 486 | R$ 591 | R$ 255 |
| Meses negativos | 0 de 201 | 58 de 201 | — |
| Pior queda | nenhuma | −12,8% (jan/2013 a jan/2014) | — |
Antes de continuar: Entre o fim de 2020 e o fim de 2022, o Tesouro IPCA+ 2045 perdeu 30,4% de preço. O que fez o IMA-B, a régua do IPCA+, no mesmo período?
a) Caiu cerca de 30%, junto · b) Caiu cerca de 15% · c) Ficou mais ou menos no zero a zero · d) Subiu cerca de 5%
Resposta: Subiu cerca de 5%. Subiu 5,0%. O IMA-B é uma cesta de todos os vencimentos, com prazo médio de poucos anos, e recebe a inflação no caminho. O título de 2045 sozinho tem um prazo muito maior e balança muito mais. A queda que você sente depende de qual IPCA+ você tem.
O IMA-B teve oito quedas acima de 3% nestes 16 anos. As cinco maiores:
| Período | Queda do IMA-B |
|---|---|
| jan/2013 a jan/2014 | −12,8% |
| mai/2015 a set/2015 | −4,7% |
| fev/2020 a mar/2020 | −7,0% |
| dez/2020 a out/2021 | −4,8% |
| ago/2024 a dez/2024 | −3,9% |
Em 2013, o ano do susto com a retirada de estímulos nos Estados Unidos, o IMA-B fechou em −10,0%. Mas os anos bons foram maiores: +26,7% em 2012, +24,8% em 2016, +23,0% em 2019. No fim, a perna que caía rendeu 1,3 ponto por ano a mais que a que nunca caía.
Sozinhas, com custos e imposto
Rodando o mesmo aporte (R$ 10 mil e R$ 1 mil por mês) em cada perna sozinha, com custódia, taxa e imposto de vender tudo no fim:
R$ 479.574 100% Tesouro Selic, líquido, sem nenhuma queda · R$ 497.903 100% IPCA+ (IMA-B), líquido, com queda de 13,0% em 2013 · R$ 542.187 o CDI bruto, sem custódia nem imposto: o número que ninguém recebe
A diferença entre os R$ 542.187 do CDI bruto e os R$ 479.574 do Tesouro Selic líquido é de R$ 62.613: custódia e imposto de renda. Nenhuma tabela de rentabilidade mostra esse número, e ele é real.
Voltar à trilha Projeto final: dez/2009 a set/2026Todas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.siga no Instagram · @viniciusrosa_88 ↗
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.