Esperar o P/L cair faz você perder o bonde? O que 15 anos de dados dizem
Separei as ações da B3 entre baratas e caras pelo P/L e cruzei com a tendência do preço. O resultado é mais interessante que a frase.
Quem espera o P/L cair para comprar perde o bonde do lucro. A ideia é antiga e tem lógica: o P/L (preço dividido pelo lucro dos últimos 12 meses) olha para trás, e as empresas que estão crescendo parecem sempre caras. Quem só compra P/L baixo deixa as melhores passarem.
Fui medir na base do Quantor. E o resultado foi mais interessante do que a frase.
Quinze anos de P/L conhecido na data
Todo mês, de março de 2011 a setembro de 2026, peguei as ações com mais de R$ 5 milhões negociados por dia e o P/L que se conhecia naquela data. Isso é importante: o lucro só entra na conta depois que a empresa entregou o balanço, então o teste não usa nenhuma informação do futuro.
Separei as ações com lucro em três grupos do mesmo tamanho: as mais baratas (P/L mais baixo), as do meio e as mais caras (P/L mais alto). As que davam prejuízo ficaram num grupo à parte. Depois cruzei com a tendência do preço: se a ação estava acima ou abaixo da média dos últimos 5 meses.
Cada grupo virou uma carteira com peso igual, refeita todo mês, sem custos.
Barato ganhou, mas a direção ganhou mais
Primeiro: na média, barato ganhou do caro.
| Grupo | Ao ano | Pior queda |
|---|---|---|
| Mais baratas pelo P/L | +10,1% | −42% |
| Do meio | +7,7% | −42% |
| Mais caras | +7,0% | −52% |
| Dando prejuízo | −5,2% | −81% |
| CDI | +9,7% | — |
Então a frase, do jeito que costuma ser dita, não se sustenta como regra geral. Comprar as mais caras não foi melhor do que comprar as mais baratas.
Mas o caro não impediu ninguém de ganhar muito. Olhei todas as ações que dobraram de preço em 2 anos. Uma em cada três (33%) estava entre as mais caras pelo P/L quando começou a subir. A chance de uma ação cara dobrar foi de 9,8%, quase igual à de uma barata (11,5%). Quem descartava toda ação de P/L alto jogou fora um terço das que dobraram.
E o que mais separou os resultados não foi o P/L. Foi a direção.
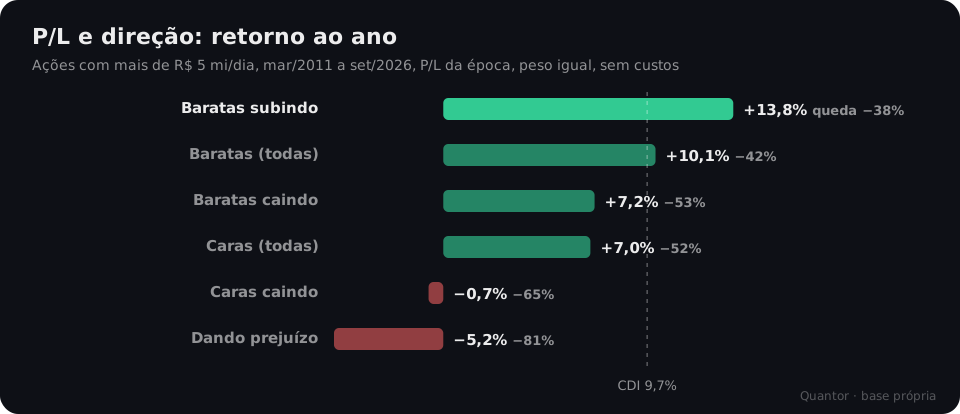
- Baratas e subindo (acima da média de 5 meses): +13,8% ao ano, o melhor grupo.
- Baratas e caindo: +7,2%, abaixo do CDI e com queda de −53%.
- Caras e caindo: −0,7% ao ano, com queda de −65%.
A mesma ação barata rendeu quase o dobro quando o preço estava subindo do que quando estava caindo. A ação "barata que só cai" tem nome no mercado: armadilha de valor. O P/L baixo, muitas vezes, é o mercado avisando que o lucro vai piorar.
Os dois lados da conversa erram
Os dois lados da conversa têm um pedaço de razão, e os dois quebram:
- "Só compro P/L baixo" quebra quando a ação está barata porque o negócio está piorando. O P/L olha o lucro passado; o preço olha o futuro.
- "P/L alto não importa" quebra quando a ação cara começa a cair. As caras em queda foram o pior grupo com lucro, perto de zero em 15 anos.
- E o grupo dando prejuízo foi um desastre: −5,2% ao ano e queda de −81%.
O P/L sozinho não decide nada
O ajuste que os dados pedem: não é que esperar o P/L cair faz perder o bonde. É que o P/L sozinho não decide nada. Nos testes, a pergunta que mais separou ganhador de perdedor foi outra: o preço está subindo ou caindo?
Barato e subindo foi o melhor dos mundos. Barato e caindo, uma armadilha. Caro e caindo, o pior.
