Juros compostos de verdade: R$ 10 mil em 20 anos
De janeiro de 2006 a setembro de 2026, R$ 10 mil viraram R$ 77 mil no CDI e R$ 38 mil na poupança. A diferença não veio da taxa de um ano, veio de deixar a taxa trabalhar 20 anos seguidos.
Em 1 minuto
- Nos juros compostos a taxa se multiplica, não se soma: pequenas diferenças viram abismos em 20 anos.
- R$ 10 mil de 2006 viraram R$ 77 mil no CDI e R$ 38 mil na poupança; só para empatar com a inflação, R$ 30 mil.
- O que destrói a bola de neve é o custo alto e o resgate fora de hora.
Ao fim desta aula você vai saber
- Fazer a conta de juros compostos e a regra dos 72
- Comparar duas aplicações contra a inflação
- Medir o custo de um ponto de taxa em 20 anos
A tese: o que enriquece não é a taxa, é o tempo que ela fica trabalhando
Todo mundo sabe que juros compostos são "juros sobre juros". Quase ninguém faz a conta com os números que de fato aconteceram, e é na conta que a ideia deixa de ser frase de efeito.
Antes de continuar: Janeiro de 2006: R$ 10 mil no CDI e R$ 10 mil na poupança, sem mexer até setembro de 2026. Quanto o CDI rendeu a mais que a poupança no fim?
a) Uns 10% a mais · b) Uns 35% a mais · c) Uns 100% a mais: o dobro do dinheiro
Resposta: Uns 100% a mais: o dobro do dinheiro. R$ 77.153 contra R$ 38.136: o dobro. A taxa média foi de 10,3% contra 6,7% ao ano, só 3,6 pontos de diferença.
Em janeiro de 2006, R$ 10 mil aplicados no CDI chegaram a setembro de 2026 valendo R$ 77.153. Os mesmos R$ 10 mil na poupança chegaram a R$ 38.136. A taxa média do CDI no período foi de 10,3% ao ano, a da poupança, de 6,7%. Uma diferença de 3,6 pontos por ano, que parece pequena em qualquer extrato mensal, virou o dobro do dinheiro no fim.
A ideia: Nos juros compostos, a taxa não se soma: ela se multiplica. E multiplicação, em 20 anos, transforma pequenas diferenças em abismos.
Isso acontece porque, nos juros compostos, a taxa não se soma: ela se multiplica. E multiplicação, ao longo de 20 anos, transforma pequenas diferenças em abismos.
O mecanismo: três forças que a calculadora não mostra num ano só
1. O rendimento de hoje vira capital amanhã. No primeiro ano, os R$ 10 mil no CDI renderam cerca de R$ 1.500 (o CDI de 2006 foi 15,0%). Em 2025, o vigésimo ano, o mesmo dinheiro começou valendo R$ 61 mil e rendeu R$ 8.748 em doze meses, quase seis vezes o rendimento do primeiro ano. Ninguém depositou nada a mais. Foi o rendimento acumulado rendendo.
2. A diferença de taxa cresce como uma bola de neve, não como uma reta. Em cinco anos (até dezembro de 2010), o CDI tinha deixado a poupança 21% para trás. Em vinte, a distância chegou a 102%. Quem compara as duas aplicações olhando um ano de cada vez enxerga 3 ou 4 pontos de diferença e acha que "tanto faz". Olhando o período inteiro, não faz nada igual.
3. A inflação compõe do outro lado. O IPCA também é composto. Os mesmos R$ 10 mil precisariam virar R$ 30.354 em setembro de 2026 só para comprar o que compravam em 2006. Esse é o número que importa: tudo o que ficar abaixo dele é dinheiro que perdeu valor, mesmo que o extrato mostre ganho.
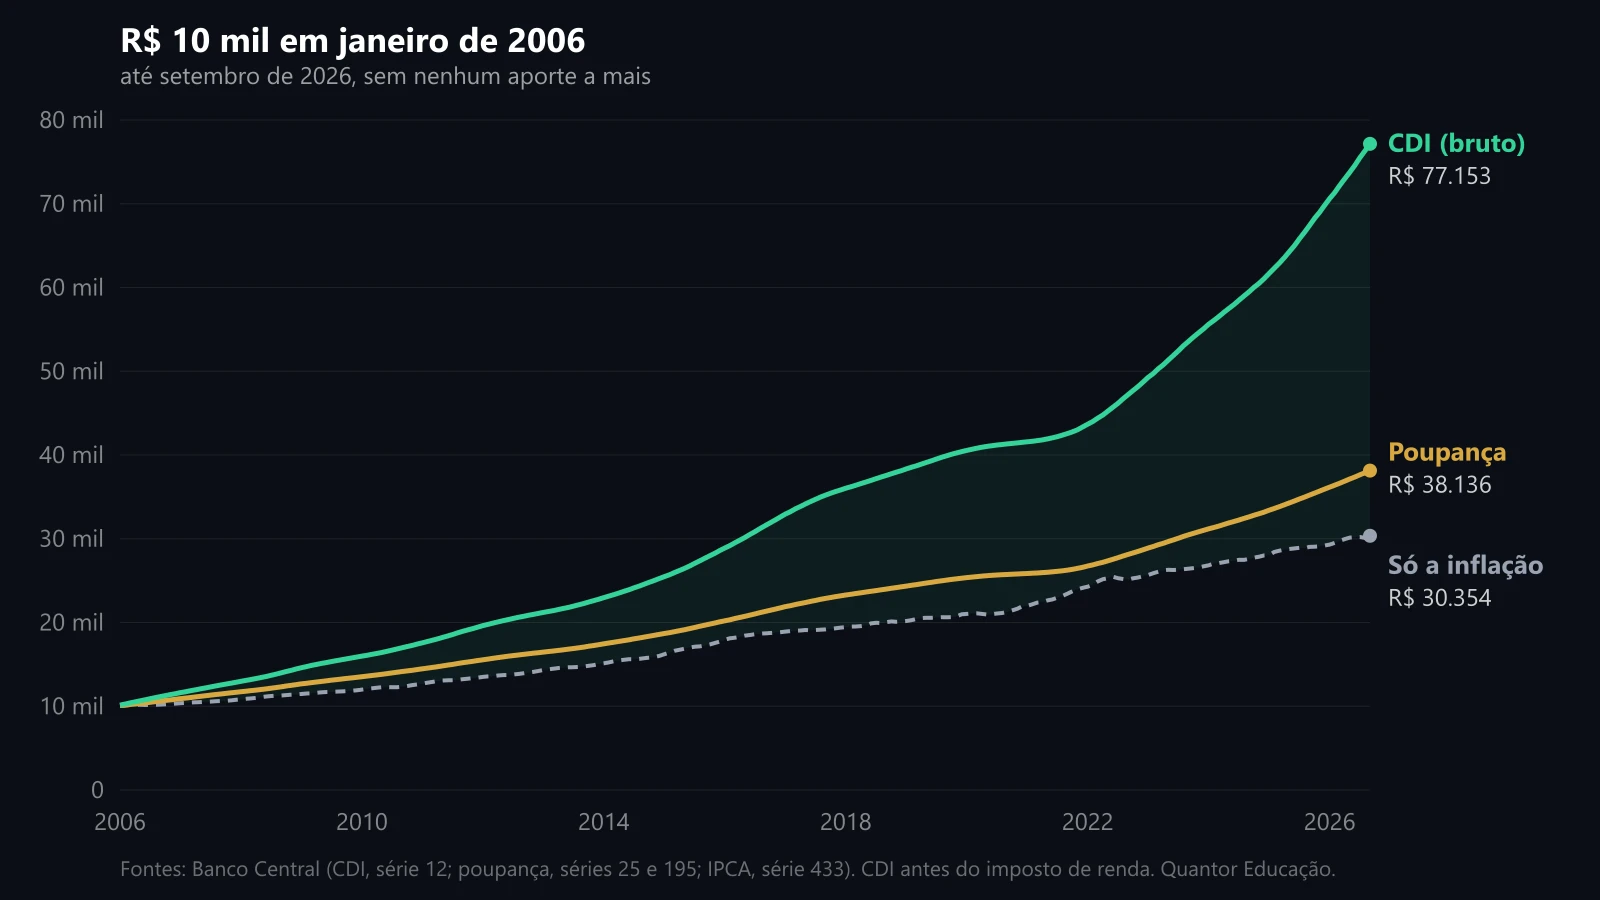
As três linhas começam em R$ 10 mil. A linha da inflação é o mínimo para não perder poder de compra; a área entre ela e cada aplicação é o ganho real.
O que isso significa em reais de hoje
Tirando a inflação do caminho, o ganho de verdade fica assim:
| Janeiro de 2006 → setembro de 2026 | Valor no extrato | Em poder de compra de 2006 | Ganho real no período |
|---|---|---|---|
| Inflação (IPCA) | R$ 30.354 | R$ 10.000 | 0% |
| Poupança | R$ 38.136 | R$ 12.564 | +26% |
| CDI (bruto) | R$ 77.153 | R$ 25.418 | +154% |
Vinte anos de poupança entregaram 26% de ganho real, pouco mais de 1% ao ano acima da inflação. O CDI multiplicou o poder de compra por 2,5.
E houve anos em que a poupança perdeu da inflação mesmo pagando "rendimento": 2013, 2015, 2019, 2020 e, o pior deles, 2021, quando rendeu 3,0% com o IPCA a 10,1%, uma perda real de 6,4% em doze meses. Nenhum extrato mostra "você perdeu 6,4%". Ele mostra +3,0% e uma seta verde.
Com aporte todo mês, o efeito fica maior
Pouca gente tem R$ 10 mil parados para aplicar de uma vez. O caso mais comum é guardar um pouco todo mês. Com R$ 500 por mês, de janeiro de 2006 a setembro de 2026, foram 249 depósitos, ou R$ 124.500 saídos do bolso:
| R$ 500 por mês, 2006 → 2026 | Saldo final |
|---|---|
| Só corrigido pela inflação | R$ 230.493 |
| Poupança | R$ 255.944 |
| CDI (bruto) | R$ 395.046 |
Na poupança, o rendimento quase só repôs a inflação: R$ 25 mil acima do mínimo para não perder valor, depois de vinte anos guardando dinheiro. No CDI, a sobra real foi de R$ 165 mil. É a mesma pessoa, com a mesma disciplina, e a única diferença é onde o dinheiro ficou.
Voltar à trilha As réguas do dinheiroTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.siga no Instagram · @viniciusrosa_88 ↗
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.