Crédito privado: o spread é o preço do risco que você não vê
Todo título de empresa paga CDI mais alguma coisa. Essa "alguma coisa" cobre três custos, e só um deles é lucro. Numa simulação de 40 mil sorteios, concentrar em um emissor quase sempre ganhou; quando perdeu, levou quase tudo.

A ideia: ninguém paga a mais por gentileza
Quando uma empresa emite um título que paga CDI + 2,5% ao ano, ela está dizendo que só consegue dinheiro emprestado se pagar mais que o governo. O mercado olhou para ela e cobrou um adicional. Esse adicional é o spread de crédito.
A aula 6 da trilha "Juros, DI e renda fixa" mostrou a lógica básica: ganho com teto, perda sem piso. Esta aula vai um passo além. Pergunta o que existe dentro do spread, quanto dele é lucro de verdade e o que acontece com o seu resultado quando você concentra ou divide o dinheiro.
O spread não é um prêmio que você ganha. É o preço de um risco que você compra. Ele só vira lucro no que sobra depois das perdas, e as perdas não chegam em média: chegam em um emissor de cada vez.
O que existe dentro de um spread

Números hipotéticos. O spread de 2,5 pontos paga três coisas: a perda esperada com calotes, a falta de liquidez e o prêmio. Só a última é lucro.
A perda esperada. Se a chance de a empresa não pagar num ano for 2%, e no calote você recuperar 40% do dinheiro (perdendo 60%), a perda média é 2% × 60% = 1,2 ponto por ano. É uma conta que ninguém publica: você precisa estimá-la a partir do balanço, da dívida e do setor.
A liquidez. Um título de empresa é difícil de vender antes do vencimento, e quando dá, é com desconto. Parte do spread paga por isso.
O prêmio. O que sobra. No exemplo, 0,7 ponto por ano. Se a chance de calote for 4%, e não 2%, a perda esperada sobe para 2,4 pontos e o prêmio praticamente desaparece. O mesmo spread pode ser caro ou barato; depende do risco que você enxerga.
Concentrar ou dividir: 40 mil sorteios
A média engana porque ninguém vive a média. Simulamos R$ 100 mil aplicados por cinco anos em títulos que pagam CDI + 2,5%, com CDI de 12% ao ano, 2% de chance de calote por ano e recuperação de 30%, mais dura que a do exemplo acima. Sorteamos 40 mil vezes o destino de cada emissor.
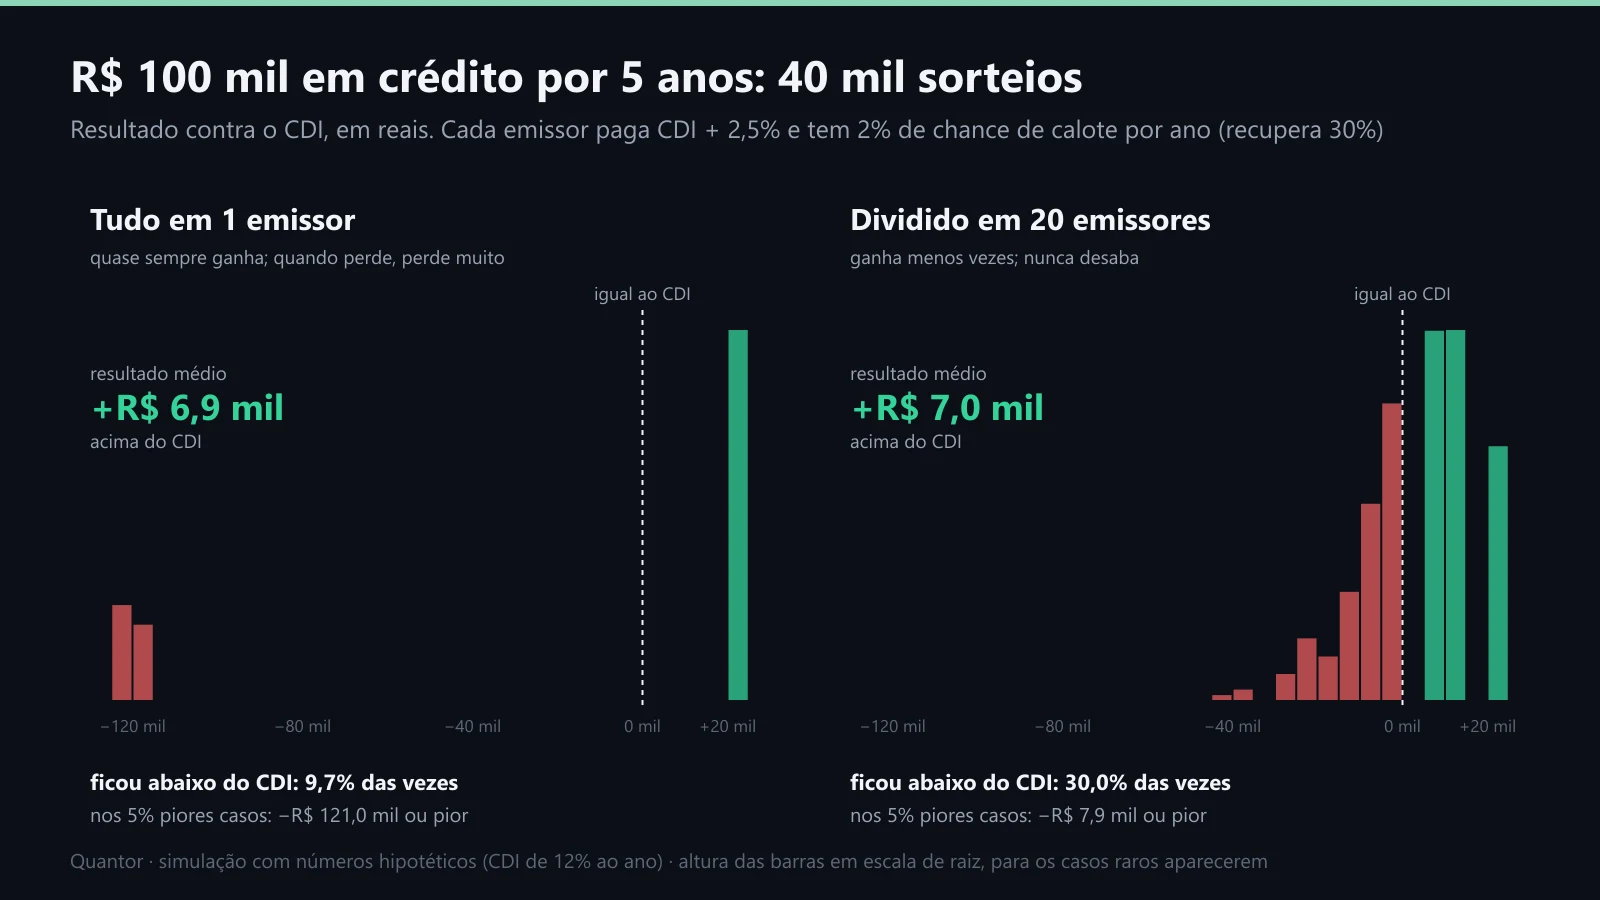
À esquerda, tudo num emissor só. À direita, o mesmo dinheiro dividido em 20. As barras mostram quantas vezes cada resultado aconteceu.
Com um emissor, o resultado é quase binário. Em cerca de 90% dos sorteios, ninguém deu calote e você terminou uns R$ 20 mil acima do CDI. Nos outros 9,7%, veio o calote, e o resultado ficou entre R$ 118 mil e R$ 123 mil abaixo do CDI: dois terços do que o CDI teria entregado.
Com vinte emissores, quase sempre alguns calotes acontecem, mas cada um leva só 5% da carteira. O resultado ficou abaixo do CDI em 30% dos sorteios, quase sempre por pouco: nos 5% piores casos, R$ 7,9 mil ou mais.
O ganho médio foi praticamente o mesmo nos dois casos: cerca de R$ 7 mil acima do CDI em cinco anos. Diversificar não aumentou o retorno esperado. Tirou dele a chance de ruína.
Voltar à trilha Renda fixa além do TesouroTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.