Operar juros: o curto dá a direção, o longo dá o retorno
Juro subindo, fica no pós. Juro caindo, vai para o pré e para o IPCA+ longo. Testamos essa troca mês a mês desde 2005, com cinco sinais diferentes. Só o juro curto funcionou.
A ideia: o título longo não avisa, o curto sim
A regra que todo mundo repete é simples: juro subindo, fique no pós; juro caindo, trave no pré e compre IPCA+ longo. Quando o juro cai, o título longo ganha preço (aula 5), e quanto mais longo, mais ganha. Quando o juro sobe, ele perde, e o Tesouro Selic passa a render mais sem oscilar.
O problema está na palavra "juro". Qual juro? O da Selic, o do pré de 2 anos ou a taxa do próprio título longo? Parece detalhe, mas não é. O juro curto reage ao Copom; o juro longo reage a tudo: ao Copom, ao fiscal, ao dólar, ao Treasury americano, ao humor do dia. Quem lê a direção no longo lê barulho. Quem lê no curto lê o ciclo.
O teste: 251 meses, uma decisão por mês
A regra testada é esta. No último pregão de cada mês, olhamos o Tesouro Prefixado de 2 anos em prazo constante, o mesmo da aba Juros, contra a régua: a média exponencial dos últimos 5 fechamentos mensais.
- Fechou abaixo da régua (juro caindo): o dinheiro vai para o Tesouro IPCA+ sem cupom mais longo à venda (hoje, o 2050).
- Fechou acima (juro subindo): o dinheiro fica no CDI, que é o que o Tesouro Selic entrega.
Tudo com os preços diários publicados pelo Tesouro Direto, de dezembro de 2005 a setembro de 2026, marcado a mercado todo mês.
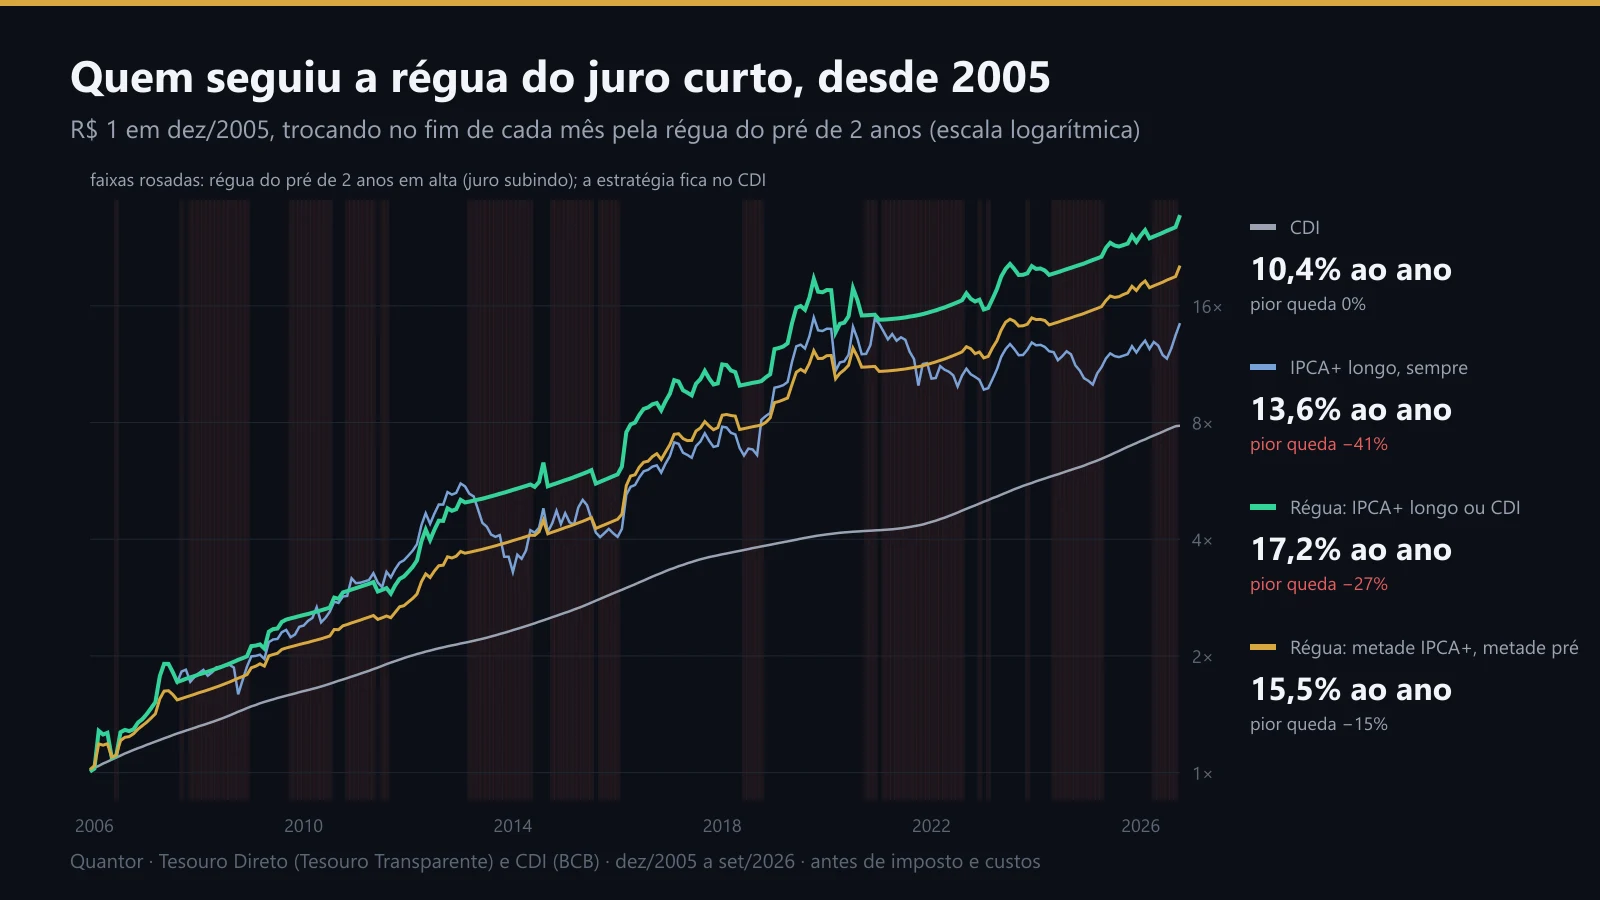
Um real investido em dezembro de 2005 em quatro caminhos. As faixas rosadas são os meses em que a régua mandava ficar no CDI.
O resultado: 17,2% ao ano, contra 13,6% de segurar o IPCA+ longo o tempo todo e 10,4% do CDI. A pior queda caiu de −41% para −27%. A estratégia ficou no título 55% do tempo e trocou de lado 34 vezes em quase 21 anos, menos de duas por ano. Uma versão mais calma, metade IPCA+ longo e metade prefixado longo com a régua em queda, rendeu 15,5% ao ano com pior queda de −15%.
Os anos que fizeram a diferença foram os de tombo. Em 2013, o IPCA+ longo caiu 31,5%; a régua virou para alta no fim de fevereiro, e a estratégia terminou o ano com +11,2%. Em 2021, o título caiu 23,2%; a régua saiu no fim de janeiro e fechou o ano com +1,1%. Em 2024, −19,2% do título contra +1,6% da régua. Em 2016 e 2019, ficou o ano quase todo no título e pegou 56% e 63%.
Os grandes trades da queda do juro
A versão mais famosa da ideia: o Copom começou a cortar, compre o IPCA+ longo. Foi um dos grandes trades do mercado brasileiro.
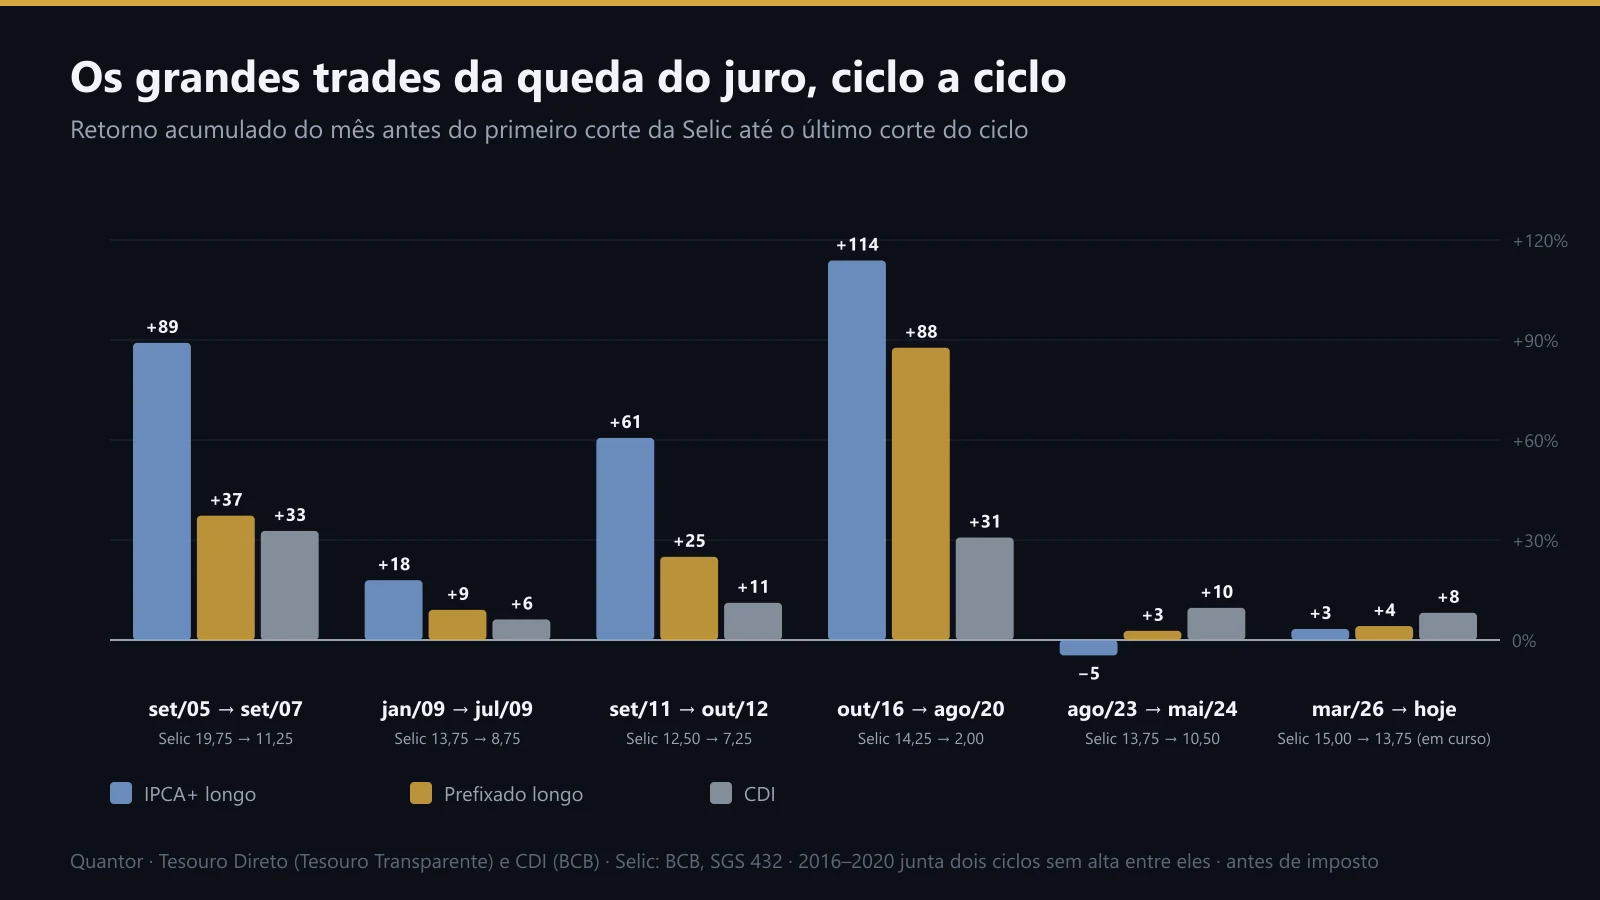
Do mês antes do primeiro corte até o último corte de cada ciclo. O ciclo de 2016 a 2020 junta dois, sem nenhuma alta da Selic no meio.
Em quatro ciclos seguidos, o título longo ganhou de lavada. De setembro de 2005 a setembro de 2007, com a Selic caindo de 19,75% para 11,25%, o IPCA+ longo subiu 89%, contra 33% do CDI. De setembro de 2011 a outubro de 2012, 61% contra 11%. De outubro de 2016 a agosto de 2020, com a Selic indo de 14,25% a 2%, 114% contra 31%. O prefixado longo, com duration menor, ganhou bem menos.
Mas o quinto ciclo quebrou a regra. De agosto de 2023 a maio de 2024, o Copom cortou de 13,75% para 10,50%, e o IPCA+ longo caiu 5%, enquanto o CDI rendia 10%. O juro curto caiu; o longo subiu, puxado pelo fiscal e pelo juro americano. O ciclo atual, iniciado em março de 2026, até setembro ainda rendia menos que o CDI, com a taxa do IPCA+ longo subindo de 6,89% para 7,05%. O corte da Selic não basta: o trade só paga quando o mercado leva a curva junto. É por isso que a régua do pré de 2 anos, que mostra se a curva está de fato caindo, é o gatilho principal desta aula.
Voltar à trilha Juros, DI e renda fixa: a régua de tudoTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.