IPCA+ longo: o título que mais rendeu é o que mais dói
Desde 2005, o Tesouro IPCA+ mais longo rendeu 13,6% ao ano contra 10,4% do CDI. Mas caiu 41% em 2013, ficou quase sete anos abaixo do pico de 2019 e, de 2020 a 2026, rendeu 0,7% ao ano. O que separou um resultado do outro foi a taxa no dia da compra.
A ideia: o retorno do IPCA+ longo foi comprado, não esperado
É verdade que o IPCA+ longo tende a render mais que o CDI. O Tesouro IPCA+ sem cupom mais longo à venda, mantido de dezembro de 2005 a setembro de 2026 e rolado para o vencimento mais longo quando aparecia um novo, rendeu 13,6% ao ano. O CDI rendeu 10,4%, e a inflação média foi de 5,4%.
Mas esse número esconde duas coisas. A primeira é o caminho: o título caiu 41% entre janeiro de 2013 e janeiro de 2014, e quem comprou no pico de outubro de 2019 ainda estava 3% abaixo dele em setembro de 2026, quase sete anos depois. A segunda decide quase tudo: o retorno do IPCA+ longo já está escrito, em boa parte, na taxa do dia da compra.
Ano a ano, nunca em linha reta
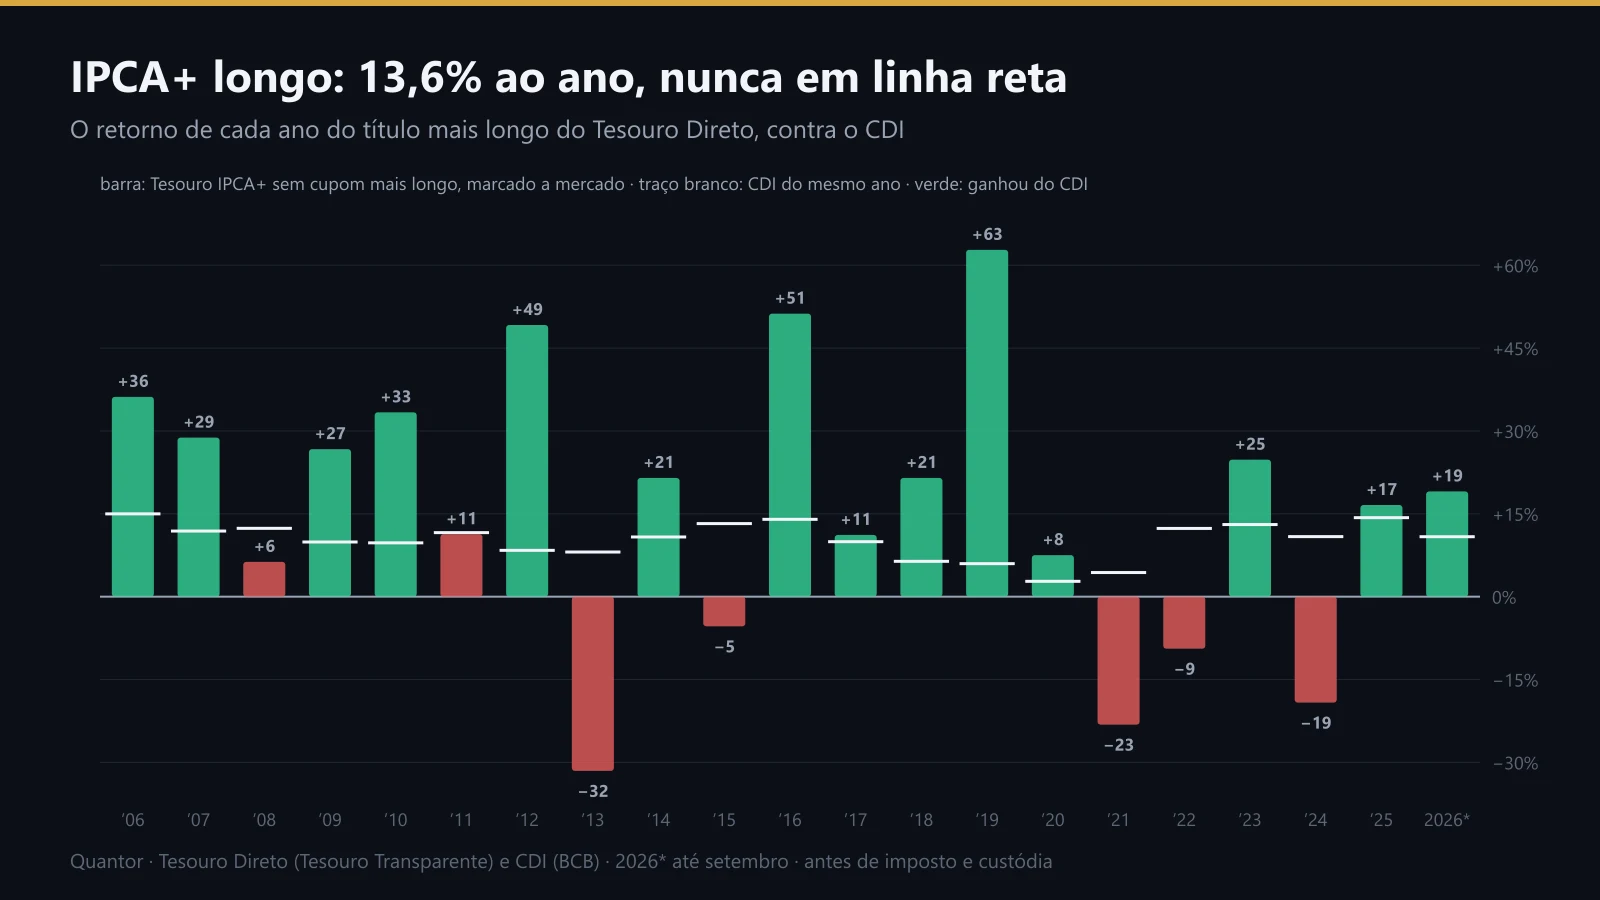
A barra é o retorno do título no ano, marcado a mercado. O traço branco é o CDI no mesmo ano.
O IPCA+ longo ganhou do CDI em 14 dos 21 anos. Quando ganhou, foi por muito: +49% em 2012, +51% em 2016, +63% em 2019. Quando perdeu, também: −31,5% em 2013, −23,2% em 2021, −19,2% em 2024. É um ativo de renda fixa com a oscilação de uma ação.
O motivo é a duration (aula 5). O IPCA+ 2050, em 30/09/2026, faltava 23,9 anos para vencer e pagava IPCA + 7,05%. Um ponto de alta na taxa tira cerca de 20% do preço; dois pontos, 36%. Um ponto de queda dá +25%; dois pontos, +57%. A gangorra é assimétrica a favor de quem compra com taxa alta.
Por que ele rende mais: o prêmio de quem aceita esperar
Quem empresta ao governo por 25 anos, protegido só da inflação, aceita um risco que quem fica no Tesouro Selic não corre: ver o preço desabar no meio do caminho. Para isso, cobra um prêmio. De 2005 a 2026, o CDI pagou em média 4,8% acima da inflação, e o IPCA+ longo pagou em média uma taxa de 6,1% na compra. Quem segura até o vencimento recebe exatamente a taxa contratada, faça o mercado o que fizer.
Esse prêmio, porém, não é fixo. Ele sobe quando o mercado tem medo (crise, fiscal, Copom subindo) e some quando todo mundo quer o título. E é aí que entra o preço de entrada.
Voltar à trilha Juros, DI e renda fixa: a régua de tudoTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.