Pré ou pós: a decisão pela curva
Travar a taxa num prefixado ou ficar no CDI? Testamos 230 compras reais do Tesouro Prefixado de 2 anos desde 2005. O pré ganhou 66% das vezes, por pouco na média, e perdeu feio quando o Copom surpreendeu.

A ideia: travar é apostar contra o Copom
Você tem um dinheiro para daqui a dois anos. O Tesouro Prefixado 2028 paga 13,60% ao ano. O Tesouro Selic paga a Selic do dia, hoje 13,75%, e amanhã ninguém sabe. Qual escolher?
As aulas 2 e 4 mostraram que o prefixado é uma aposta de que o CDI médio até o vencimento fica abaixo da taxa travada. Falta a pergunta prática: historicamente, travar valeu a pena? E existia algum sinal, visível no dia da compra, que dizia quando travar?
A resposta curta: o pré ganhou na maioria das vezes, por pouco, e perdeu muito quando o Copom subiu sem aviso. A distância entre o pré e a Selic não ajudou a escolher o momento; a régua do juro futuro ajudou um pouco.
O teste: 230 compras reais
A regra foi esta. No último pregão de cada mês, desde fevereiro de 2005, compramos o Tesouro Prefixado com vencimento mais perto de 2 anos, pela taxa de compra que o Tesouro Direto publicava naquele dia, e seguramos até o vencimento. Do outro lado, o mesmo dinheiro no CDI, dia a dia, até a mesma data. Entraram só as compras que já venceram: 230 meses, de fevereiro de 2005 a junho de 2024.
O imposto não muda o placar: pela tabela regressiva (de 22,5% até 180 dias a 15% acima de 720; Lei 11.033/2004, conferida em setembro de 2026), os dois lados, com o mesmo prazo, pagam a mesma alíquota.
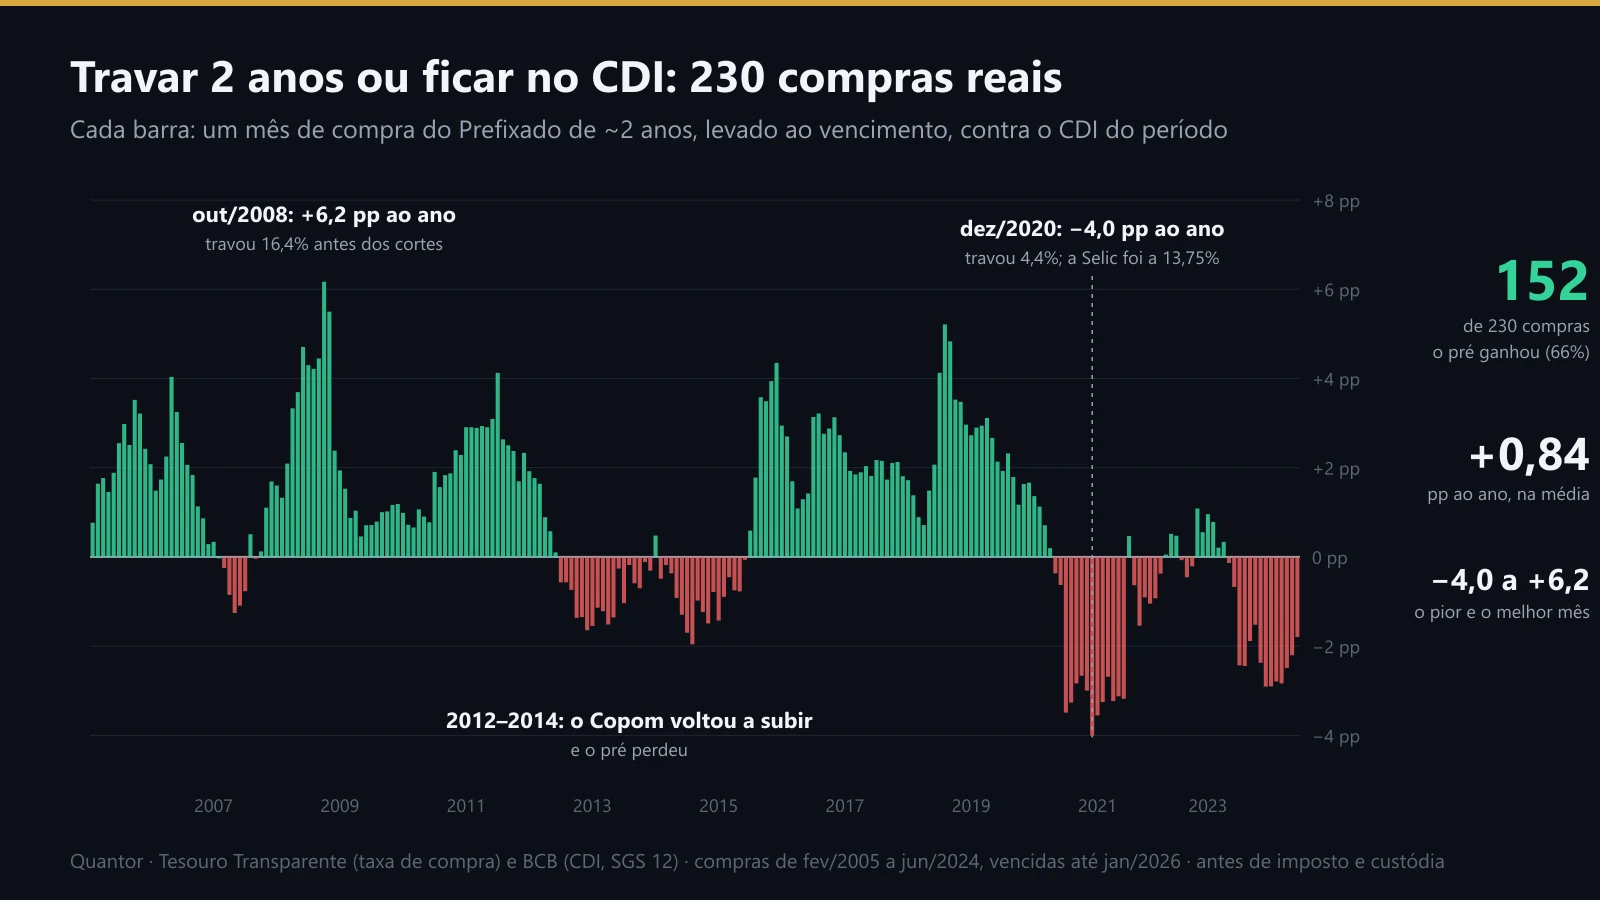
Cada barra é um mês de compra. Verde: o prefixado rendeu mais que o CDI até o vencimento. Vermelho: rendeu menos. A altura é a diferença em pontos percentuais ao ano.
O pré ganhou 152 das 230 vezes (66%), com vantagem média de +0,84 ponto ao ano. Quando ganhou, ganhou em média 2,0 pontos; quando perdeu, perdeu 1,4.
Os extremos contam a história. Em outubro de 2008, no pânico da crise, o prefixado para janeiro de 2011 pagava 16,35%. O Copom cortou a Selic logo depois, e o título rendeu 38,6% até o vencimento, contra 23,2% do CDI: +6,2 pontos ao ano. Em dezembro de 2020, com a Selic em 2%, o prefixado para janeiro de 2023 pagava 4,36%. A Selic foi a 13,75%, e o título rendeu 8,9% no total, contra 17,4% do CDI: −4,0 pontos ao ano.
A vantagem média tem nome: prêmio de prazo. Quem trava a taxa corre o risco de o juro subir, e o mercado cobra por isso. Em média, o prêmio foi pago. Mas ele vem em blocos: de 2005 a 2011 o pré ganhou quase sempre; em 2012-2014 e em 2020-2024, quando o Copom subiu a Selic mais do que a curva esperava, perdeu quase sempre.
O spread avisou? Não
A intuição comum é travar quando o pré paga bem mais que a Selic, porque o prêmio parece maior. Testamos.

As mesmas 230 compras, separadas pelo que era visível no dia da compra. À direita, a vantagem média do pré sobre o CDI, em pontos ao ano.
Quando o pré estava 1,14 ponto ou mais acima da Selic, ele ganhou 60% das vezes. Quando estava abaixo da Selic (o mercado esperando cortes), ganhou 75%. A correlação entre o spread do dia e o resultado foi de −0,08: praticamente nenhuma.
O motivo é simples. Um spread alto quase sempre quer dizer que o mercado espera altas da Selic, e em geral elas vieram. O spread não é um desconto; é o preço do que o mercado já enxerga.
Voltar à trilha Juros, DI e renda fixa: a régua de tudoTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.