Alavancagem, CRI e o risco de crédito escondido no fundo de papel
Quem compra um fundo de papel é credor de alguém que pegou dinheiro emprestado. Desde abril de 2021, a cota do KNCR11 subiu 12%; as do CACR11, DEVA11 e VSLH11 perderam de 74% a 86%. Mesma classe, devedores diferentes.

A ideia: fundo de papel é um banco pequeno
Na aula 2 você viu que o fundo de papel é credor, não dono de imóvel. Vale levar a frase a sério. Quem compra um fundo de CRIs está emprestando dinheiro, através do fundo, para uma incorporadora, uma loteadora ou uma empresa que deu o galpão em garantia. O rendimento mensal é o juro desse empréstimo. O risco é o de todo credor: o devedor não pagar.
E há um espelho disso no tijolo. Muitos fundos de imóveis tomam dinheiro emprestado emitindo CRIs com os próprios prédios como garantia — os mesmos CRIs que algum fundo de papel compra. Essa dívida não aparece no rendimento nem no P/VP. Aparece no relatório.
Por dentro de um CRI

O dinheiro sai do devedor, passa pelo CRI e chega ao fundo. O calote percorre o mesmo caminho.
O CRI costuma ser fatiado. A cota sênior recebe primeiro e perde por último. A cota subordinada recebe depois e absorve o primeiro calote — em troca, paga juro maior. Um fundo que compra subordinada "para melhorar o rendimento" sente o primeiro atraso da carteira.
Três números do relatório gerencial medem a segurança de um CRI:
- LTV (loan to value): dívida dividida pelo valor da garantia. Uma dívida de R$ 60 contra um terreno que vale R$ 100 tem LTV de 60%: o terreno teria de perder 40% do valor para o credor perder dinheiro.
- Razão de garantia: o inverso, garantia dividida pela dívida. No mesmo exemplo, 100 ÷ 60 = 1,67 vez.
- Subordinação: quanto da operação perde antes da sua fatia.
A garantia é jurídica antes de ser econômica
Um CRI de loteamento tem como garantia as parcelas dos lotes vendidos a prazo e o próprio terreno. No contrato, tudo coberto. Na hora de executar, o fundo pode virar dono de centenas de lotes numa cidade pequena, sem comprador. Uma razão de garantia de 1,5 vez não quer dizer que você recupera 150%; quer dizer que um avaliador achou que valia isso num cenário que não é o da execução.
Um CRI de devedor grande, com um galpão alugado para uma empresa sólida, pode ser mais seguro com garantia de 1,1 vez do que um CRI pulverizado de loteamento com 1,6 vez. Leia quem deve, não só quanto garante.
Mesma classe, destinos opostos
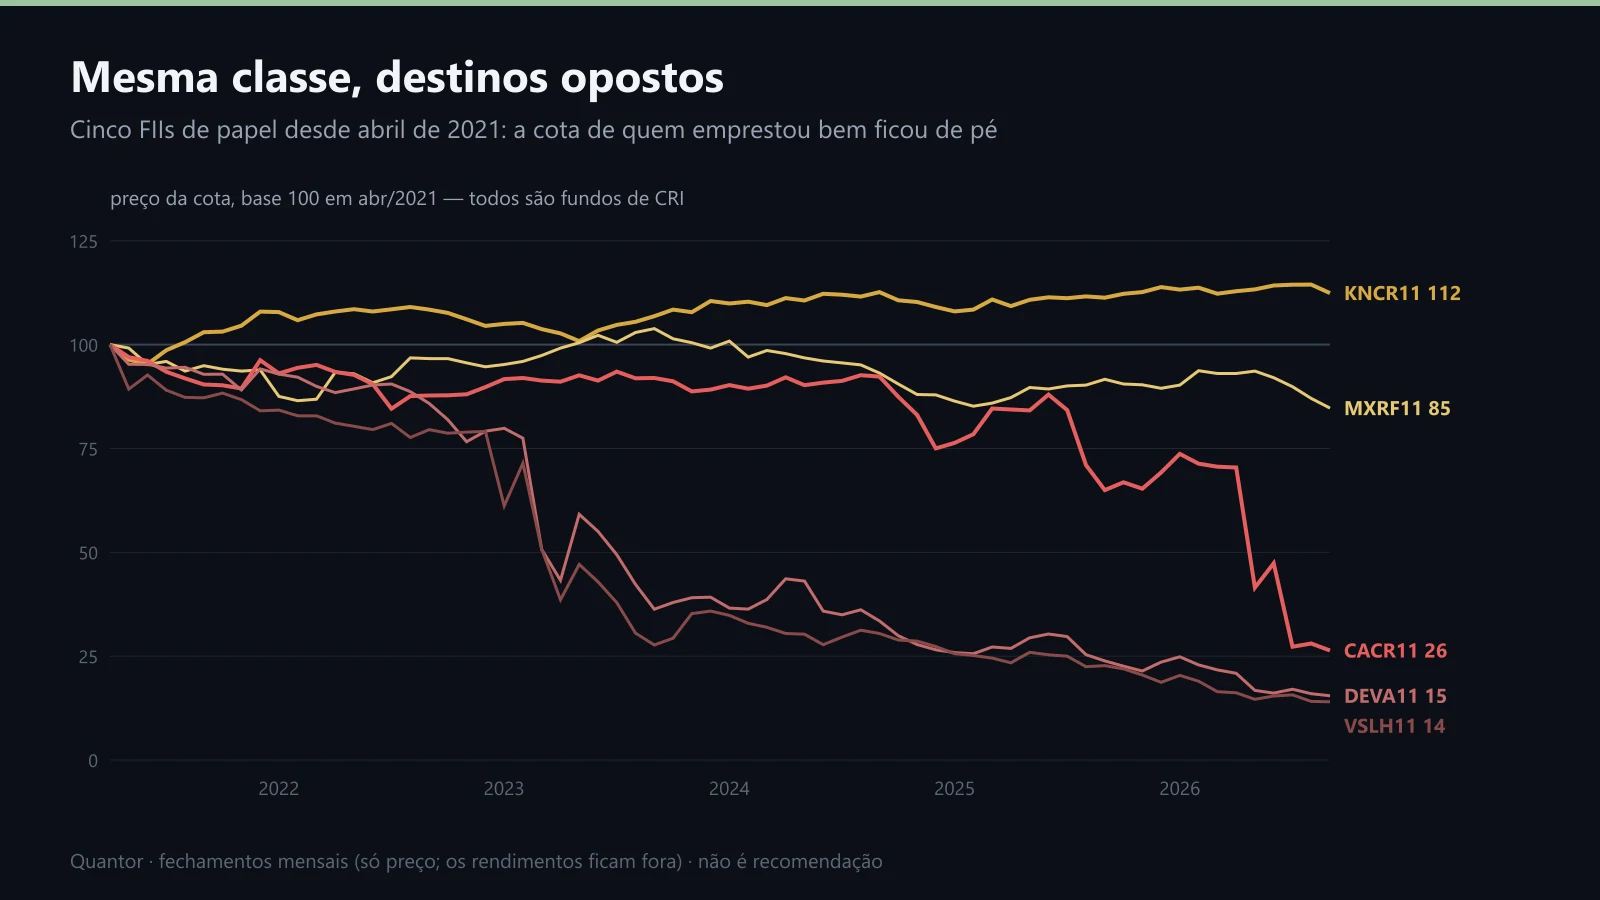
Base 100 em abril de 2021. Só o preço da cota; os rendimentos pagos ficam fora.
Os cinco são fundos de CRI. No preço da cota, de abril de 2021 a setembro de 2026, o KNCR11 chegou a 112 e o MXRF11 a 85. O CACR11 foi a 26; o DEVA11, a 15; o VSLH11, a 14. Como fundos de papel distribuem quase todo o juro recebido, a cota de um fundo de crédito saudável tende a ficar perto do valor de face. Quando ela derrete, o mercado está dizendo que parte do principal não vai voltar.
E o preço não avisa antes. Enquanto o devedor paga, o CRI é marcado na curva, o patrimônio parece estável e o rendimento chega todo mês. No mês em que ele para, a distribuição cai, o CRI é remarcado para baixo e a cota cai mais que o patrimônio, porque o mercado passa a desconfiar do resto da carteira. Foi o que aconteceu com vários CRIs de loteamento e de incorporadoras menores em 2023 e 2024.
Voltar à trilha FIIs sem ilusãoTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.