Tijolo, papel ou fundo de fundos
Escolher o segmento certo e comprar os que mais pagam dentro dele não bateu o CDI em nenhum dos três. A única família que passou do CDI líquido investida 100% em FII, a de baixa volatilidade, comprava na maior parte fundos de papel atrelados ao CDI.

A escolha que vem antes de todas
Quem começa em FII ouve logo a primeira divisão: tijolo ou papel? (fundos donos de imóveis ou fundos que emprestam ao setor imobiliário comprando títulos de dívida). Depois aparece uma terceira opção, o fundo de fundos (que compra cotas de outros FIIs), vendido como "diversificação pronta". E vem a promessa: escolha o segmento certo e compre os melhores pagadores dentro dele.
Esta aula testa essa promessa. No caminho, desmonta uma ideia muito repetida: a de que existe um jeito de ter FII "com pouca oscilação".
Os três tipos, do zero
Tijolo: o fundo é dono de imóveis e vive do aluguel. Galpões de logística, lajes de escritório, shoppings, agências bancárias, hospitais. O risco é o imóvel vazio (vacância), o inquilino que não paga e o valor do imóvel caindo.
Papel: o fundo empresta dinheiro para o setor imobiliário comprando CRIs (certificados de recebíveis imobiliários, títulos de dívida). O rendimento vem dos juros desses títulos. Eles costumam ser atrelados ao CDI ou à inflação mais uma taxa. O risco é o devedor não pagar.
Fundo de fundos (FOF): compra cotas de outros FIIs. O risco é o de todos eles. E a taxa de administração (o que o gestor cobra por ano) é cobrada em duas camadas.
Na base do Quantor, o segmento de cada fundo é definido mês a mês pelo que ele tem de fato, segundo o informe à CVM (a comissão que fiscaliza o mercado). Se mais da metade do ativo é imóvel, é tijolo. Se mais da metade é crédito imobiliário, é papel. Se mais da metade são cotas de FII, é fundo de fundos.
O que testamos
Fizemos um backtest (simular como uma regra teria se saído no passado, com os dados de cada época). Todo mês, de janeiro de 2017 a setembro de 2026, montamos três carteiras: os FIIs líquidos de maior DY dentro de cada segmento, com 10 e com 20 fundos. Líquidos são os que negociam bastante dinheiro por dia. DY é quanto o fundo pagou em 12 meses, dividido pelo preço. É a versão por segmento da regra "compre os que mais pagam".
Também testamos a carteira dos 10 FIIs líquidos menos voláteis (os que menos oscilaram de preço). É a ideia de montar uma renda "tranquila".
O resultado por segmento
Depois do imposto, contra o CDI líquido de 8,2%:
- Tijolo: 5,4% ao ano com 10 fundos, 6,4% com 20.
- Papel: 7,2% e 7,7%, o menos ruim dos três.
- Fundo de fundos: 6,5%.
Nenhum bateu o CDI. Mas a média esconde o que interessa: cada segmento apanhou numa fase diferente.
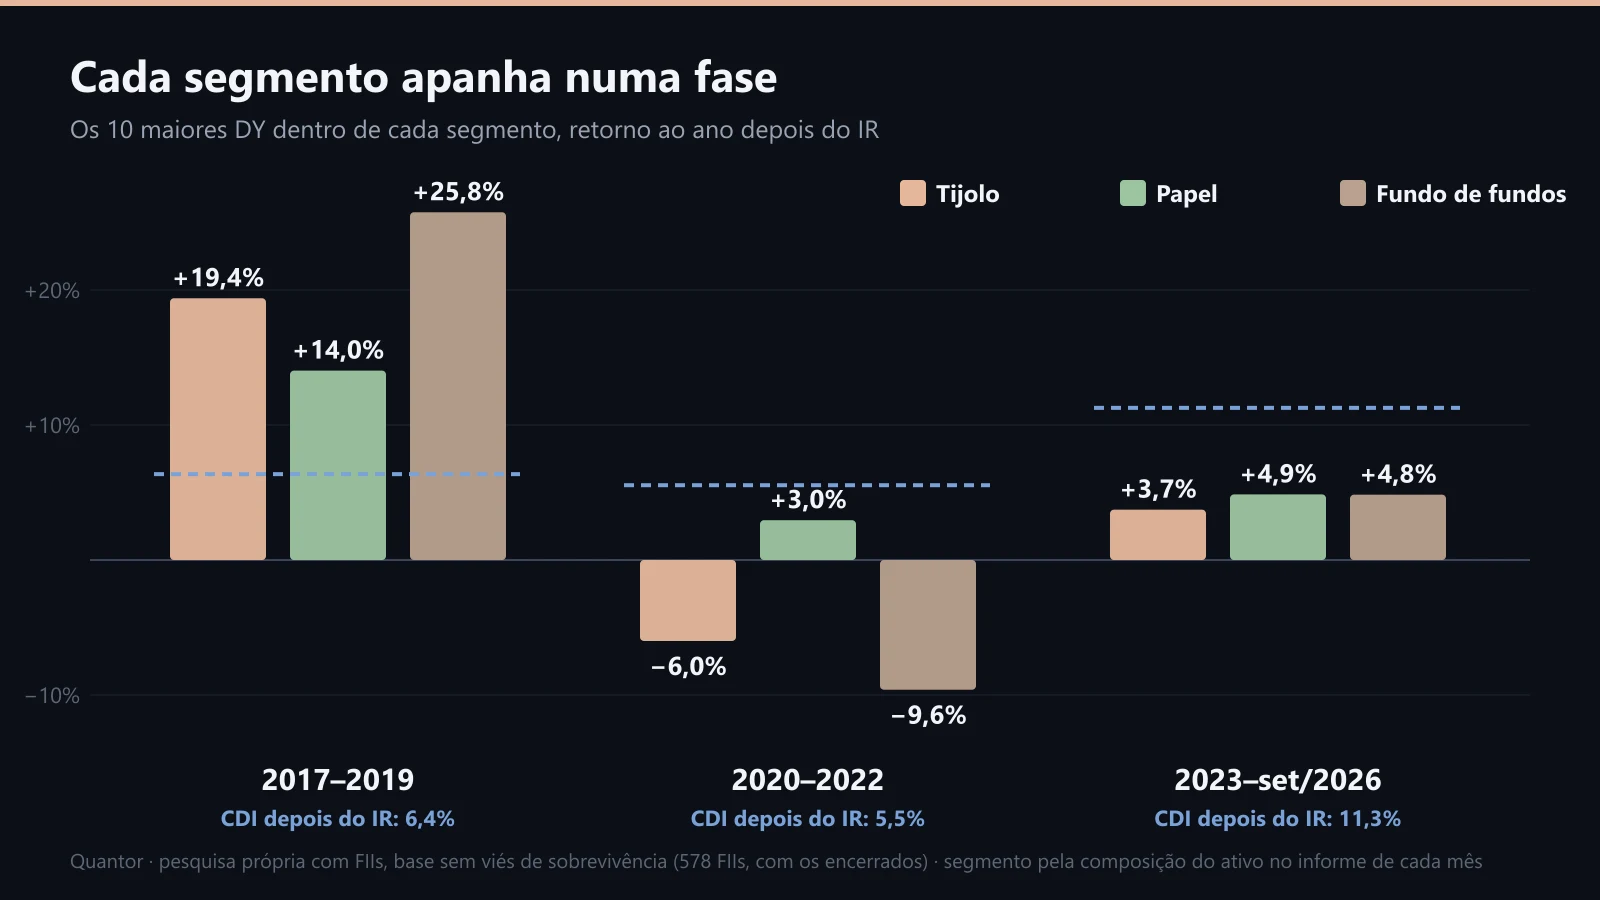
Olhe cada bloco de anos contra o CDI: em 2017–19 todos ganharam dele; em 2020–22 só o papel ficou positivo; em 2023–26 nenhum chegou perto.
Na alta de juros de 2020 a 2022, o papel fez +2,9% ao ano, o tijolo −6,0% e o fundo de fundos −9,6%. O papel sofre menos porque seus créditos passam a pagar mais quando o CDI ou a inflação sobem. O tijolo sofre porque o aluguel não acompanha no mesmo ritmo. E o valor dos imóveis cai quando os juros sobem. O fundo de fundos soma o problema de todos.
Há outra vantagem discreta do papel: ele sobe pouco de preço. Então paga pouco imposto sobre ganho de capital (o lucro na venda da cota): cerca de 0,2 ponto por ano, contra 0,5 do tijolo.
O que a "baixa volatilidade" compra
A carteira dos 10 FIIs menos voláteis foi uma das raras do teste a passar do CDI líquido. Rendeu 10,0% ao ano antes do IR e 9,4% depois. A pior queda (o maior tombo do topo até o fundo) foi de 18%. Parece a renda tranquila que todo mundo procura. Olhamos o que ela tinha dentro.
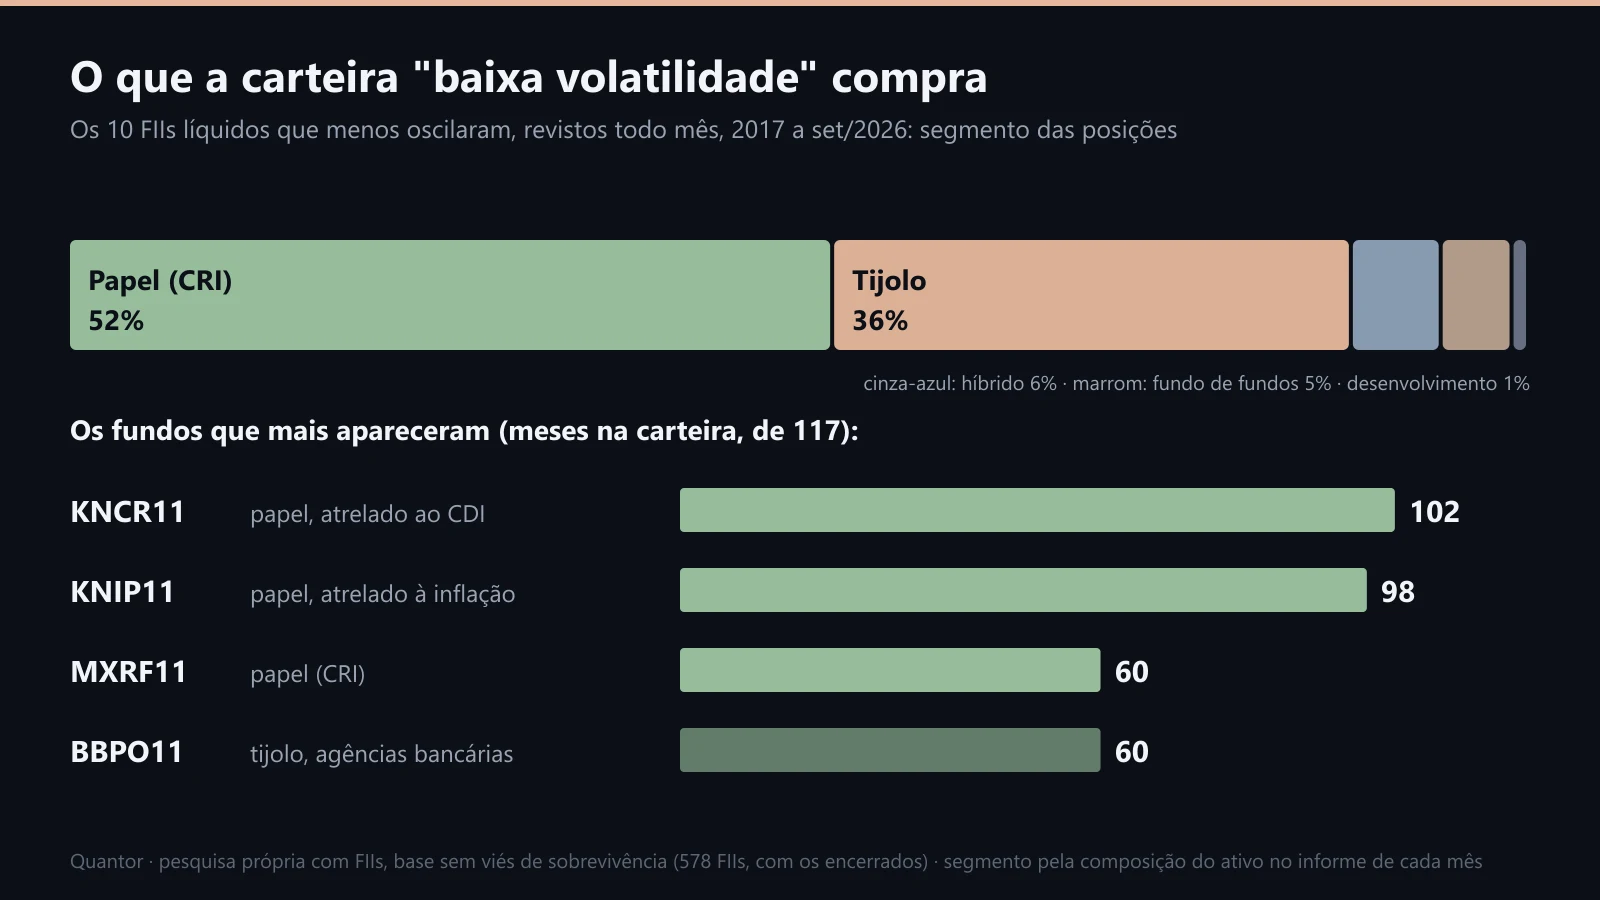
Olhe o peso dos fundos de papel: foram mais da metade das posições. Dois fundos atrelados a índices de juros e inflação apareceram em quase todos os meses.
O que quase ninguém sabe. Somando todas as posições da carteira de baixa volatilidade em 117 meses, 52% foram FIIs de papel. O KNCR11, um fundo de CRIs atrelados ao CDI, esteve nela em 102 dos 117 meses. O KNIP11, de CRIs atrelados à inflação, em 98. A regra não descobriu FIIs tranquilos. Ela descobriu que um FII de papel pós-fixado (que rende conforme o CDI do momento) oscila pouco porque se parece com o CDI. O que ela compra é, na prática, CDI isento de imposto com risco de crédito.
Voltar à trilha FIIs com dados: o que 10 anos de B3 mostramTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.