A janela engana
Olhando 2017–2021, o IFIX rendeu 8,3% ao ano contra 5,9% do CDI. Olhando 2022–2026, o CDI rendeu 12,8% contra 6,4% do IFIX. Das 58 regras de FII que brilharam no primeiro período, só 2 repetiram no segundo.
Duas pessoas, duas certezas
Em janeiro de 2022, um investidor olhava os últimos cinco anos e via o óbvio: o IFIX tinha rendido 8,3% ao ano, o CDI só 5,9%. FII ganhava do dinheiro parado com folga. Por que alguém ficaria no CDI?
Em setembro de 2026, outro investidor olhava os últimos quatro anos e meio e via o contrário: o CDI rendeu 12,8% ao ano, o IFIX 6,4%. FII perdia de lavada. Por que alguém teria FII?
Os dois estão olhando para dados verdadeiros. Os dois estão errados em generalizar. Esta aula é sobre isso.
O que é uma janela
Janela é o período que você escolhe para medir. Todo estudo de investimento tem uma, e ela quase nunca é neutra. Um período que começa depois de uma queda e termina depois de uma alta faz quase qualquer estratégia parecer boa. O contrário faz quase qualquer uma parecer ruim.
Em FII isso é ainda mais forte, porque o mercado é jovem. Em 2017 havia uns 10 fundos com liquidez acima de R$ 1 milhão por dia (liquidez é quanto dinheiro o fundo negocia por dia). Poucos anos de dados, poucos ciclos de juros.
O mercado, bloco a bloco

Olhe como a resposta muda de um bloco para o outro. Em 2017–19 o FII rendeu quase o triplo do CDI. Em 2020–22 perdeu dinheiro. Em 2023–26 rendeu pouco mais da metade do CDI.
- 2017–2019: IFIX 19,9% ao ano, CDI 7,4%. A Selic (a taxa básica de juros) caiu de 13,75% para 4,5%.
- 2020–2022: IFIX −3,9%, CDI 6,5%. Pandemia e depois a alta de juros.
- 2023–set/2026: IFIX 7,4%, CDI 13,0%. Selic entre 10% e 15%.
O período inteiro, de 2017 a 2026, soma essas três histórias: IFIX 7,4% contra CDI 9,2%. E olhando desde 2011, com rendimentos estimados no começo, comprar a carteira do IFIX e segurar fica em 8,7%. O CDI líquido (depois do imposto) fica em 9,0%. A mesma pergunta, com respostas diferentes conforme a janela.
O que testamos: a prova cega
Para saber se uma regra de FII funciona de verdade, fizemos o que um cientista faria. Dividimos o tempo em duas partes:
- 2017 a 2021 (criação): é o período em que se "descobre" a regra.
- 2022 a set/2026 (prova): é o período que a regra nunca viu.
As 120 regras foram fixadas antes de rodar, num protocolo registrado. Ou seja: escrevemos as regras antes de ver qualquer resultado, para não ajustar depois. Viraram finalistas as que, em 2017–2021, ficaram acima do CDI líquido e acima da mediana das carteiras sorteadas (a mediana é o valor do meio: metade rendeu mais, metade menos). Depois, sem mexer em nada, olhamos o que cada finalista fez em 2022–2026.
O resultado
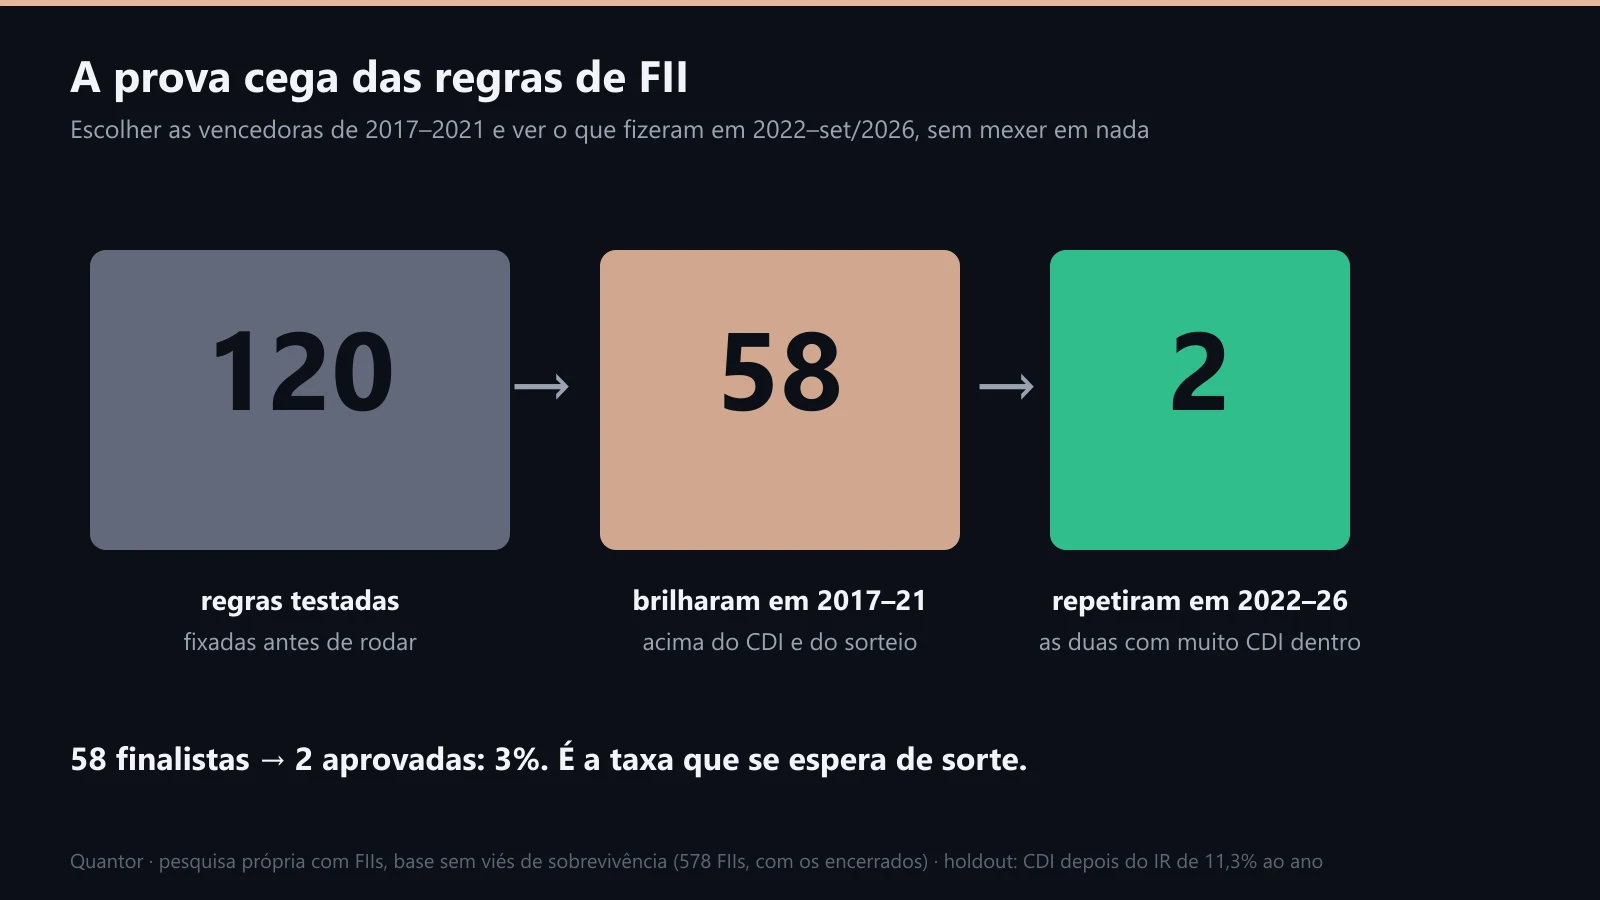
Olhe quantas regras sobram de um período para o outro: de 58 que pareciam vencedoras no primeiro, 2 repetiram no segundo.
2017–2021 foi um período bom para FII: o CDI líquido rendeu só 5,1% ao ano. Por isso 58 das 120 regras viraram finalistas. Quase metade de tudo parecia funcionar.
Na prova, com o CDI líquido rendendo 11,3% ao ano, só 2 passaram. Uma é uma carteira que deixou, em média, 84% do dinheiro no CDI. A outra é a de baixa volatilidade (os fundos que menos oscilam) com a trava do IFIX. Ela passou por 0,2 ponto (11,5% contra 11,25%).
O que quase ninguém sabe. A taxa de sobrevivência foi de 2 em 58, ou 3%. É o que se espera quando nenhuma regra tem vantagem real e as vencedoras de um período são apenas as que tiveram sorte. Um estudo de FII que mostre uma regra vencedora usando só 2017–2021 pode estar mostrando nada além da sorte daquele período.
Voltar à trilha FIIs com dados: o que 10 anos de B3 mostramTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.