Tamanho de posição: a conta começa pelo ponto de erro
Você não escolhe quanto quer comprar de um papel. Escolhe quanto aceita perder, e a distância até o ponto de erro e a oscilação do papel dizem o tamanho.
A ideia: o tamanho não sai da convicção
Quase todo investidor decide o tamanho de uma posição pela empolgação. Gostei muito, coloco 20%. Gostei mais ou menos, coloco 5%. É convicção virando quantidade.
Inverta a pergunta. O tamanho de uma posição é uma conta feita antes da ordem, com duas perguntas: quanto do patrimônio você aceita perder se estiver errado, e onde fica o ponto em que você admite o erro. A fórmula cabe numa linha:
tamanho = capital × risco aceito ÷ distância até o ponto de erro
A convicção entra na escolha do papel, nunca no tamanho. Porque é justamente a convicção que some no dia em que o papel desaba, e o que sobra na tela é o peso que você tinha nele.
Por que a conta começa pelo fim
Perda e recuperação não são simétricas. Cair 20% exige subir 25% para empatar; cair 50% exige subir 100%. E sequências ruins são normais: qualquer método com acerto razoável passa, de vez em quando, por uma fila de erros.
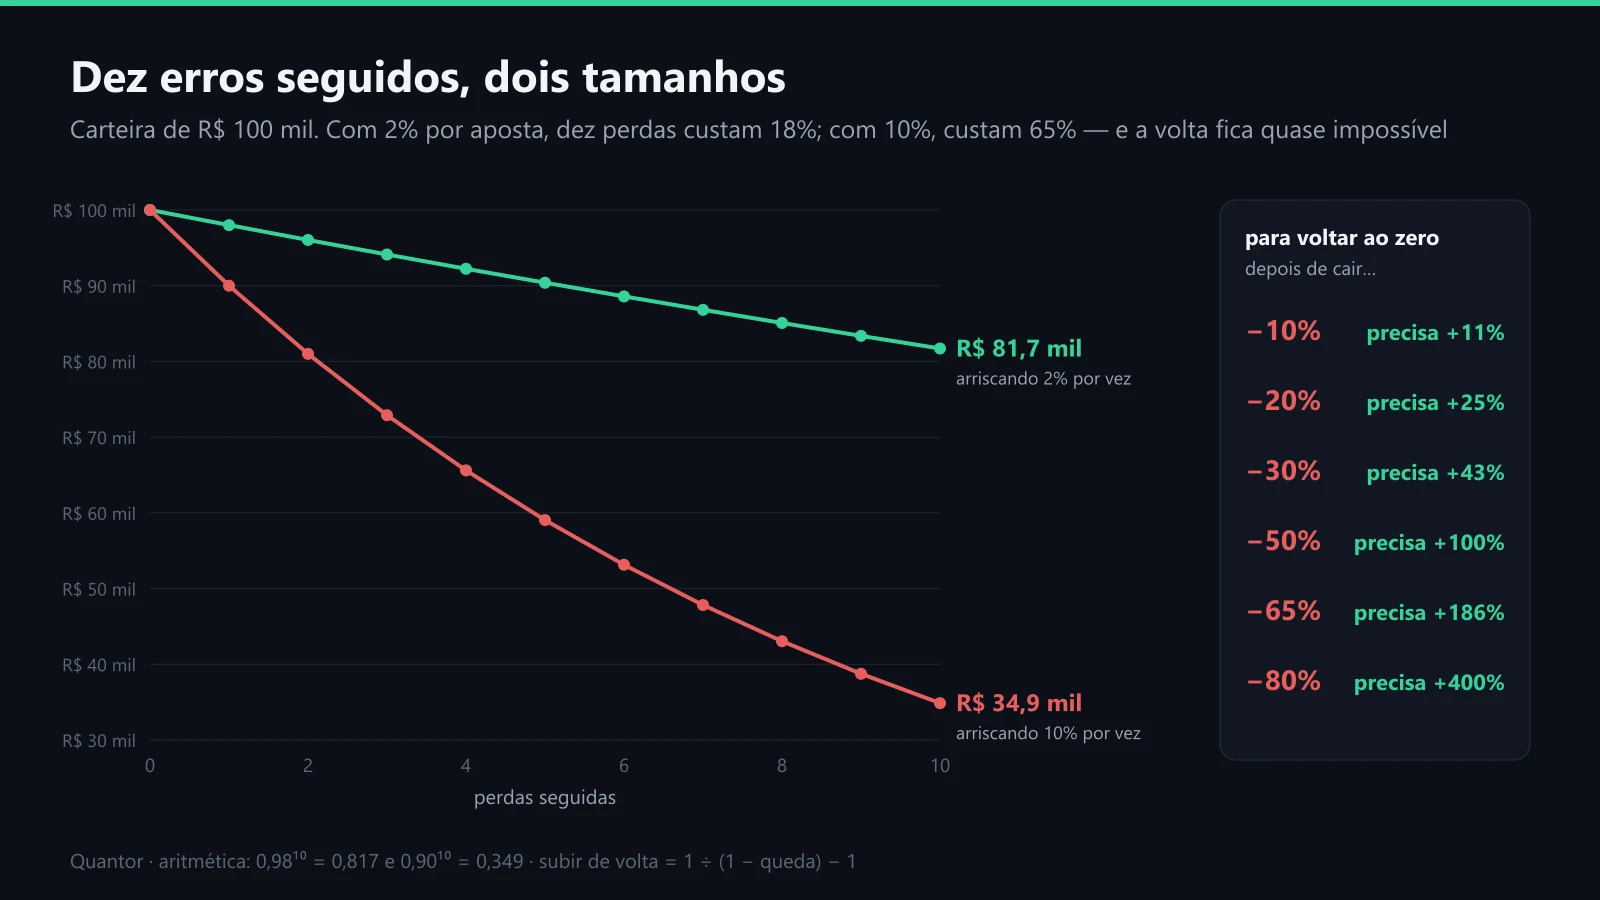
Carteira de R$ 100 mil perdendo dez vezes seguidas. À direita, quanto é preciso subir para voltar ao ponto de partida depois de cada queda.
Com 2% de risco por aposta, dez perdas seguidas levam a carteira a R$ 81,7 mil (0,98 elevado a 10 = 0,817): dói, mas dá para continuar. Com 10%, sobram R$ 34,9 mil, e para voltar é preciso subir 186%. Aí não existe mais método, existe alguém tentando recuperar o que não volta. Vários operadores entrevistados por Jack Schwager em Os Magos do Mercado, como Bruce Kovner e Larry Hite, descrevem a mesma disciplina: arriscar só uma fração pequena do capital, na casa de 1%, em cada operação.
A conta, com a PETR4
Em 29/09/2026, o bloco "A régua", na Técnica da tela Analisar papel, mostrava a PETR4 a R$ 49,10, com a régua mensal em alta e o ponto de virada em R$ 44,18: se um mês fechasse abaixo disso, a régua passaria para baixa. A folga até lá era de 11,1%.
Carteira de R$ 100 mil. Você aceita perder 1,5% do patrimônio se estiver errado: R$ 1.500. O ponto de erro é a régua virar.
Tamanho = 1.500 ÷ 0,111 = R$ 13.514.
Só que a régua decide no fechamento do mês, não no meio dele. Até o mês fechar, o papel pode cair bem mais do que os 11,1%. Por isso vale orçar uma margem de 1,3 a 1,5 vez a distância. Com 1,5 vez: 1.500 ÷ (0,111 × 1,5) = 1.500 ÷ 0,1665 = R$ 9.009. Uns 9% da carteira.
Repare no que a conta faz: um papel com folga pequena até o ponto de erro ganha posição maior; um papel esticado, com folga grande, ganha posição menor. Isso não é opinião sobre o papel. É só aritmética.
A outra régua: quanto o papel oscila
Nem todo erro tem um preço exato. Para quem monta uma carteira de longo prazo, a medida mais simples do risco de cada papel é a volatilidade: o tamanho do seu mês comum. Veja três papéis da B3 nos últimos 36 meses:

"Mês ruim típico" é um desvio-padrão mensal: um mês desses acontece com frequência, não é o pior caso.
A TAEE11 oscilou ±4,4% por mês; a PETR4, ±8,9%; a MGLU3, ±18,7%. Com R$ 30 mil em cada, um mês ruim típico tira R$ 1.322 da TAEE11 e R$ 5.622 da MGLU3. Pesos iguais em reais não são riscos iguais: a MGLU3 pesa mais de quatro vezes.
Agora divida os R$ 90 mil pelo inverso da oscilação. A conta é: 1 ÷ 4,41 = 0,227; 1 ÷ 8,92 = 0,112; 1 ÷ 18,74 = 0,053. Somando, 0,392. A TAEE11 recebe 0,227 ÷ 0,392 = 58% (R$ 52.058), a PETR4 29% (R$ 25.705) e a MGLU3 14% (R$ 12.238). Resultado: num mês ruim típico, cada uma tira R$ 2.294. Os três papéis passam a pesar o mesmo na sua vida.
O instinto manda colocar mais dinheiro no que promete mais. A conta manda colocar mais no que oscila menos.
Onde engana
Gap. A fórmula supõe que você consegue sair perto do ponto de erro. Em janeiro de 2023, a Americanas caiu cerca de 77% num único pregão, depois de revelar inconsistências contábeis. Ninguém saiu no meio do caminho. Quem tinha 3% da carteira ali perdeu 2,3% do patrimônio; quem tinha 25% perdeu 19%. Por isso, além da conta, escreva um teto por posição (15% ou 20%, por exemplo) e use o menor dos dois.
Correlação. Cinco posições de 1,5% de risco em bancos não são 7,5% de risco espalhado: são uma aposta de 7,5% em crédito no Brasil (aula 1). O tamanho papel a papel não conserta uma carteira concentrada.
A volatilidade muda. A de 36 meses é o passado. Papel que entra em crise costuma ficar mais nervoso justamente depois que você comprou. Recalcule quando o comportamento mudar.
Ponto de erro apertado demais. Se a conta te leva a um ponto de erro de 3% numa ação, você vai sair pelo ruído de uma semana comum. O problema não é o tamanho, é a distância escolhida.
Na prática
- Escreva o ponto de erro antes de comprar. Sem ele não há denominador, e sem denominador não há conta.
- Fixe o risco por posição e não negocie caso a caso. Algo entre 1% e 2% do patrimônio. O papel em que você mais acredita é onde a exceção parece mais razoável e custa mais caro.
- Calcule, aplique a margem e arredonde para baixo. Compare com o seu teto por posição e fique com o menor.
- Dimensione pela oscilação quando não houver preço de erro. Mais peso no papel calmo, menos no papel nervoso.
No Quantor
Na tela Analisar papel, a régua mostra o preço em que o papel vira ("vira abaixo de") e a folga até lá: é o denominador da conta. O bloco Risco × mercado mostra a volatilidade anual do papel (27% na PETR4 em setembro de 2026). Na aba Carteira, a tabela papel a papel mostra o peso real de cada posição, e o resumo mostra quanto a carteira inteira oscila, para você conferir se a soma ficou do tamanho que você decidiu.
Tamanho é a única parte do risco que você decide antes de o mercado abrir.
Voltar à trilha Carteira: construir, dimensionar, rebalancearTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.