O sorteio: sua regra é melhor que o acaso?
Dez ações escolhidas ao acaso, com a trava do Ibovespa, renderam +11,0% ao ano de 2006 a 2026, mais que o CDI. Antes de comemorar uma regra, compare com o sorteio que tem as mesmas condições.

A ideia
Um amigo conta que a carteira dele, montada com ações "de qualidade", rendeu 13% ao ano na última década. Mais que o CDI e muito mais que o Ibovespa. Parece prova de que o critério funciona.
Falta uma pergunta: quanto teria rendido escolher as ações ao acaso? Do mesmo universo (a mesma lista de onde ele escolheu), com a mesma quantidade de ações e as mesmas datas de troca. Se o acaso também rendesse 13%, o critério não fez nada. O resultado veio de outro lugar: do período, do universo, da regra de risco.
Essa comparação se chama sorteio. O computador monta centenas de carteiras escolhendo ações ao acaso, cada uma com as mesmas condições da regra, e mede o retorno de todas. Se a regra fica no meio da multidão de sorteios, ela não se distingue do acaso. Só o que a regra faz além do sorteio é mérito da regra.
O que testamos
Na pesquisa do Quantor, cada carteira é comparada com 100 a 200 carteiras sorteadas. O sorteio usa o mesmo universo de ações líquidas da B3 (as que negociam bastante dinheiro por dia), o mesmo número de ações e as mesmas datas de revisão. E usa a mesma trava do Ibovespa: a regra que vai para o CDI quando o índice fecha o mês abaixo da própria média de 5 meses. A base inclui as empresas que saíram da bolsa.
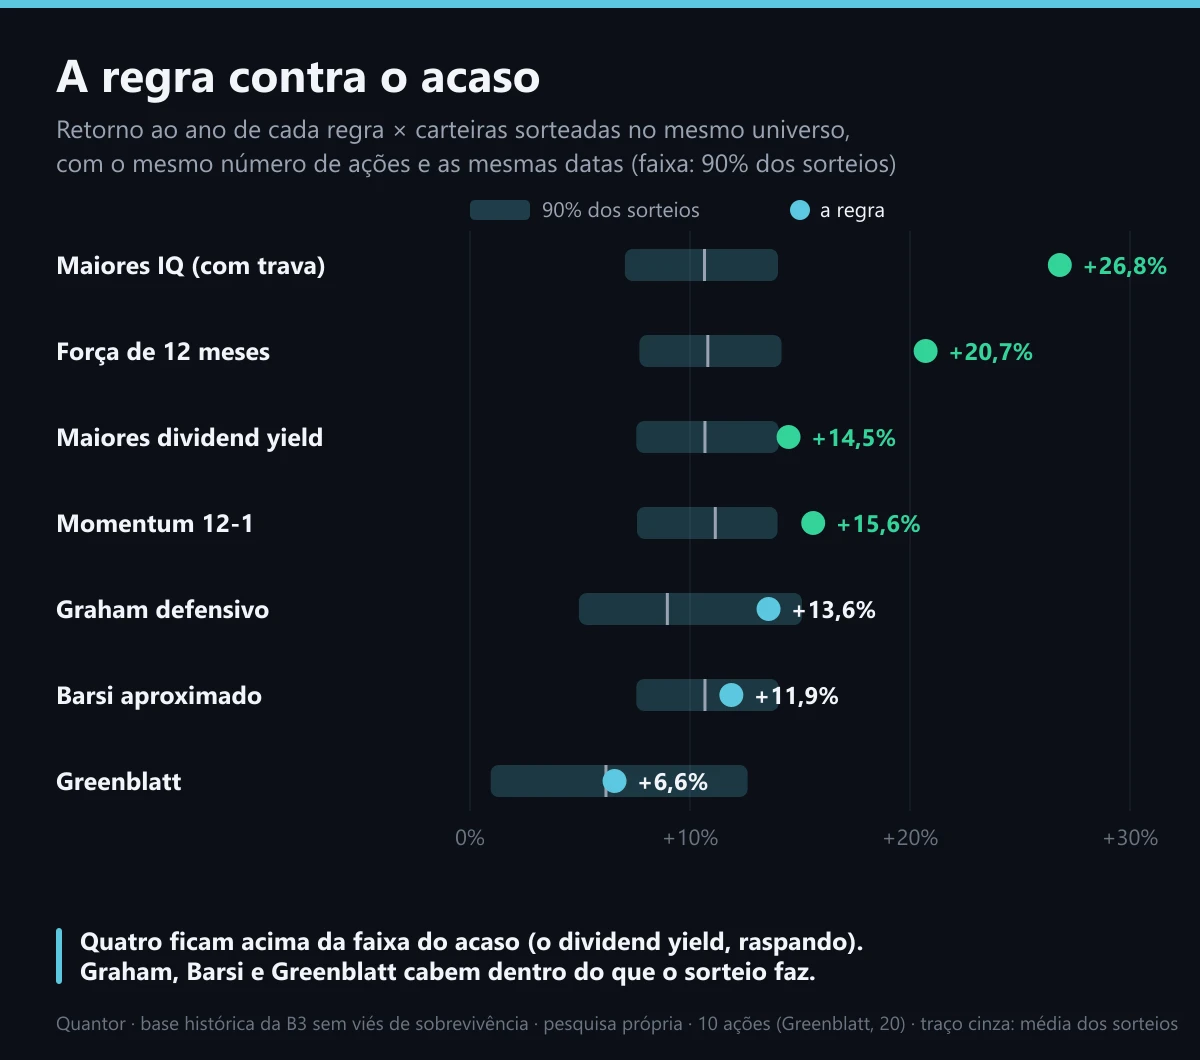
Olhe se o ponto fica fora da faixa ou dentro dela. A faixa é onde caem 90% das carteiras sorteadas; o traço cinza é a média delas; o ponto é a regra.
Quatro regras ficaram acima da faixa do acaso:
- os 10 maiores IQ com trava (+26,8% ao ano, contra +10,7% da média dos sorteios). IQ é uma nota que o Quantor dá para ações que sobem com constância, sem sustos;
- o momentum ajustado ao risco com a régua a favor (+20,7%);
- o momentum 12-1 (+15,6%). Momentum é a tendência de ações que vêm subindo continuarem subindo por um tempo;
- e, raspando, o maior dividend yield (+14,5%, contra um teto da faixa de +14,0%). Dividend yield é quanto a ação pagou de proventos em 12 meses, dividido pelo preço.
Três ficaram dentro da faixa: Graham defensivo (+13,6%), Barsi aproximado (+11,9%) e Greenblatt (+6,6%). São versões de métodos de investidores famosos. Nesses casos, o resultado cabe no que o acaso faz nas mesmas condições.
Um caso: o Graham que parecia bom
Testamos o Graham defensivo numa versão numérica: empresas grandes, lucro estável, dividendos e preço baixo sobre lucro e patrimônio. Ele rendeu +13,6% ao ano de maio de 2011 a setembro de 2026. No mesmo período, o CDI deu +9,8% e o Ibovespa, +6,9%. Contra essas duas réguas, parece um sucesso.
Contra o sorteio, a leitura muda. Carteiras sorteadas com as mesmas regras de tamanho e revisão renderam +9,0% em média. E 90% delas ficaram entre +5,0% e +15,1%. O Graham está dentro da faixa. Não quer dizer que Graham esteja errado. Quer dizer que este teste não consegue separar o critério da sorte.
Voltar à trilha Como testar uma estratégia sem se enganarTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.