Software e telecom: o P/L alto que é barato e o baixo que é caro
Os dois aparecem juntos como "tecnologia" e não têm quase nada em comum. A pergunta que separa: quanto custa crescer mais um real de receita.

A ideia: o custo de crescer mais um real
Quase todo investidor olha a TOTVS a P/L de 15 e pensa "cara"; olha uma operadora de telefonia pagando dividendo e pensa "defensiva". Os dois julgamentos usam o mesmo número e ignoram o que separa os negócios.
Numa empresa de software, a receita nova roda sobre um código que já existe. O próximo cliente custa pouco para atender. Numa operadora, cada real de receita nova exige fibra, torre e uma rede que precisa ser renovada a cada geração de tecnologia. O lucro contábil aparece nos dois. O caixa que sobra depois de manter o negócio de pé, não.
Em software, P/L alto pode ser barato. Em telecom, P/L baixo pode ser caro. O que decide é quanto a empresa precisa gastar para continuar crescendo.
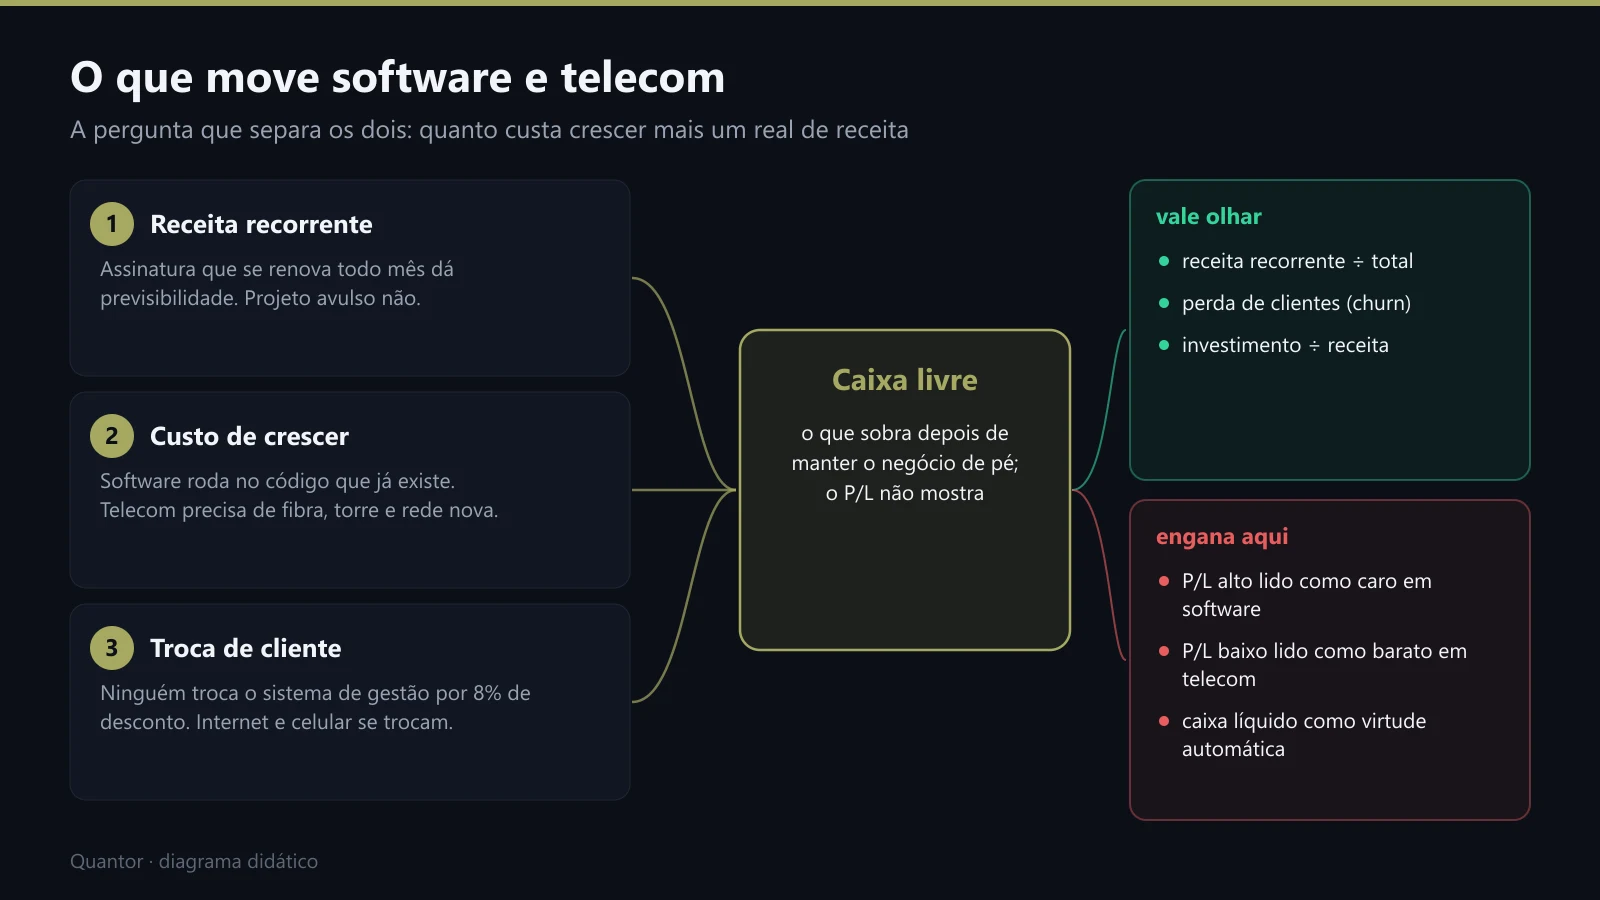
No centro, o caixa livre: o que sobra depois de manter o negócio. O P/L não mostra isso.
Por que o P/L erra para os dois lados
No software, o lucro de hoje está deprimido de propósito. O custo de conquistar um cliente entra como despesa agora; a receita dele vem por cinco, sete, dez anos. O P/L divide o preço por um lucro reduzido por investimento comercial.
Na telecom, o lucro de hoje está inflado. A rede é depreciada em muitos anos, e a depreciação de uma rede antiga, comprada quando era mais barata, fica abaixo do que a empresa precisa gastar agora para continuar competitiva. O lucro parece razoável; o caixa livre não aparece.
E a troca de cliente é diferente. Ninguém troca o sistema que roda folha, fiscal e estoque por 8% de desconto. Internet e celular se trocam com uma ligação, e com a rede já construída, o incentivo de todo mundo é baixar o preço para encher a capacidade.
Os números de hoje
Em 23 de setembro de 2026, os 8 papéis líquidos de tecnologia tinham dívida mediana de −0,4 vez o EBITDA (mais caixa que dívida), margem EBITDA de 9,1% e retorno de 12 meses de +24%. Os 4 de telecom tinham margem EBITDA de 50,6%, dívida de 0,8 vez o EBITDA, dividendo de 4,0% e retorno de +11%.

Margem operacional alta em telecom, caixa líquido em tecnologia. Nenhum dos dois se lê pelo P/L sozinho.
Nas maiores operadoras, o Índice Quantor (IQ), de −100 a +100, era fortemente negativo: VIVT3 −77 e TIMS3 −83, com −7% e −14% em 12 meses nos Rankings. A TOTS3 tinha ROE de 26,1% e margem líquida de 22,5%, mas também caiu (−22%) e marcava IQ de −35.

Base 100 em janeiro de 2016, com proventos. Em dez anos, os três andaram; no último ano, os três recuaram.
No prazo longo, com os proventos: TOTS3 +279%, TIMS3 +383% e VIVT3 +304% desde janeiro de 2016. Nas operadoras, boa parte disso veio do dividendo: no preço, a VIVT3 subiu só 94%.
Voltar à trilha Setores da B3, um por umTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.