Banco barato por P/VP raramente é barato
Num banco, o preço sobre o patrimônio é o preço da confiança no ROE. O Itaú custa 2,32 vezes o patrimônio e o Banco do Brasil 0,67 — e o mercado sabe por quê.

A ideia: cada setor tem a sua régua
Se você comparar o P/L de um banco com o de uma varejista, vai concluir alguma coisa. Provavelmente a coisa errada. Setores diferentes ganham dinheiro de jeitos diferentes, e por isso os números que valem num setor enganam no outro. Esta trilha passa por doze setores da B3, um por aula, sempre com a mesma pergunta: o que move o preço aqui, que números valem e quais enganam.
Começamos pelo banco, porque é onde o erro mais comum é mais caro. Um banco "barato" pelo P/VP (o preço da ação dividido pelo patrimônio por ação) parece uma pechincha: você compra R$ 1 de patrimônio pagando R$ 0,67. Em banco, P/VP baixo quase nunca é desconto. É desconfiança sobre quanto aquele patrimônio vai render.

À esquerda, as três forças. No centro, o número que resume o banco. À direita, o que ler e o que ignorar.
Por que o patrimônio importa tanto num banco
Numa fábrica, o patrimônio é máquina e estoque: um meio para produzir. Num banco, o balanço é o próprio produto. O banco pega dinheiro emprestado (depósitos) e empresta de novo, mais caro. O patrimônio é o colchão que o regulador exige para que ele possa emprestar: o índice de Basileia limita quanto crédito cabe em cada real de capital.
Por isso a pergunta central é quanto esse patrimônio rende por ano. Esse número é o ROE: lucro dividido pelo patrimônio. Um ROE de 20% quer dizer que cada R$ 100 de patrimônio geraram R$ 20 de lucro no ano.
A conta: P/VP é o ROE que o preço está assumindo
Em 23 de setembro de 2026, nos Rankings do Quantor:
| ITUB4 | BBAS3 | |
|---|---|---|
| ROE | 21,5% | 7,8% |
| P/VP | 2,32 | 0,67 |
| P/L | 10,5 | 10,3 |
Repare na última linha. Pelo P/L (quantos anos de lucro o preço paga), os dois são gêmeos. Não são.
Existe uma regra de bolso: o P/VP "justo" de um banco que não cresce é o ROE dividido pelo custo de capital, o retorno que o acionista exige. Com a Selic em 13,75%, usar 15% ao ano é razoável. Então:
- ITUB4: 21,5% ÷ 15% = 1,43. O mercado paga 2,32. Está apostando que o ROE alto dura e cresce.
- BBAS3: 7,8% ÷ 15% = 0,52. O mercado paga 0,67. Fazendo a conta ao contrário, 0,67 × 15% = 10%: o preço assume que o ROE volta para perto de 10%.
O P/VP não diz se o banco está caro ou barato. Diz qual ROE está no preço, e você decide se acredita.
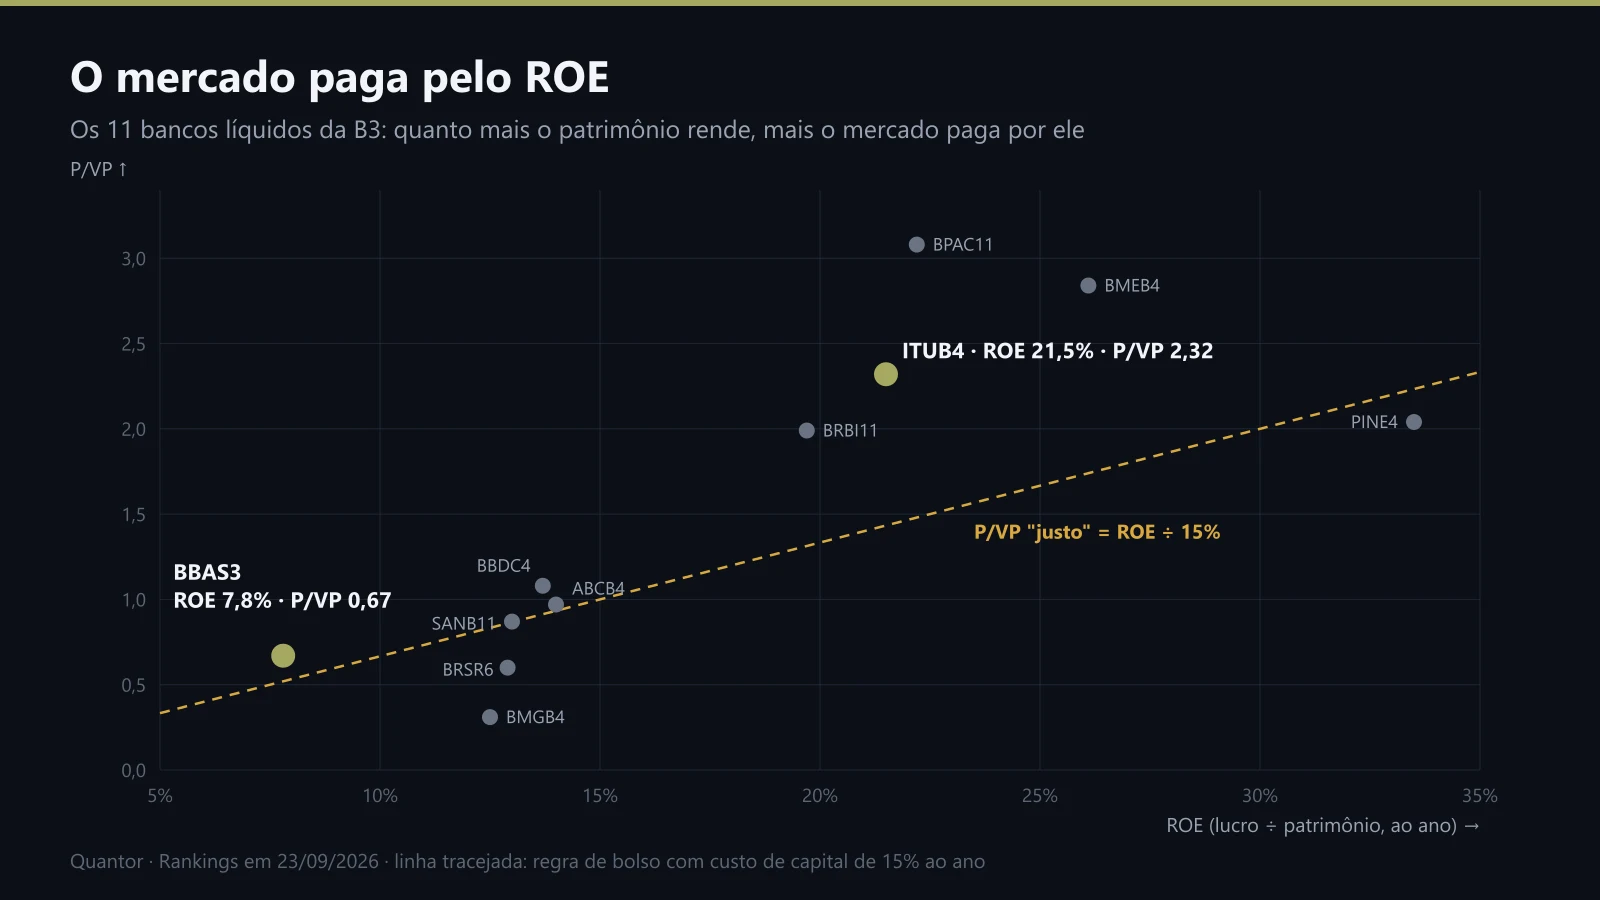
Cada ponto é um banco. Quanto mais à direita (ROE maior), mais alto o P/VP. A linha tracejada é a regra de bolso com custo de capital de 15%.
O setor contra o resto da bolsa
Os 11 bancos com volume acima de R$ 1 milhão por dia tinham P/L mediano de 7,9 contra 10,3 do resto da B3, ROE de 14,0% contra 11,7% e dividend yield (dividendos de 12 meses divididos pelo preço) de 7,8% contra 3,9%. E 64% deles estavam em alta na régua mensal (a regra do Quantor: fechamento do mês acima da média exponencial dos últimos cinco fechamentos), contra 47% do resto.

Barras verde-oliva: bancos. Barras cinzas: as outras 167 empresas líquidas da B3. Cada linha tem a sua própria escala.
Onde engana
P/L sozinho. Parte do lucro de banco é uma estimativa: a provisão para calote. Um banco que vê a inadimplência subir pode provisionar pesado agora (lucro cai) ou devagar (lucro parece bom). O caixa é o mesmo, o P/L não.
O tempo entre o juro e o calote. Quando a Selic sobe, o banco reajusta o que cobra antes do que paga, e o lucro aparece primeiro. A conta chega 12 a 18 meses depois, quando quem pegou crédito caro começa a atrasar. A Selic chegou a 15% em junho de 2025; o lucro daquele juro alto e a provisão do calote que ele gera caem em anos diferentes. No BBAS3, o crescimento do lucro em 12 meses marcava −41% nos Rankings.
EV/EBITDA. Esse múltiplo compara o valor da empresa com o resultado operacional e trata dívida como peso. Em banco, dívida é matéria-prima. Não use.
O desconto que nunca fecha. Banco com P/VP baixo e ROE baixo pode ficar assim por uma década. Quem compra só pelo desconto recebe dividendo enquanto o múltiplo não anda.
Na prática
1. Leia ROE e P/VP juntos. Divida o ROE por 15% e compare com o P/VP da tela. A diferença é a expectativa que você está comprando.
2. Tire P/L e EV/EBITDA da ficha de banco. Use o P/L só para comparar o banco com o próprio histórico.
3. Acompanhe calote antes do lucro. Inadimplência da carteira acima da do sistema, com pouca provisão para cobrir, é aviso que chega antes do balanço ruim.
4. Cheque o capital antes de contar com o dividendo. Basileia apertado (o mínimo fica perto de 10,5%) vira dividendo cortado no ano seguinte.
No Quantor
Nos Rankings, ordene os bancos por ROE, com a coluna de P/VP ao lado. Na tela Analisar papel do BBAS3, o bloco Barata ou cara? mostra cada número contra a mediana dos pares e O setor lista os bancos com a régua de cada um. Não é recomendação: é a conta para você entender o que o preço já diz.
Em banco, o preço do patrimônio é o preço da confiança no ROE de amanhã.
Voltar à trilha Setores da B3, um por umTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.