Anatomia de uma queda: ninguém perde 40% de uma vez
Em 2008 o Ibovespa perdeu 60%, mas em cinco tombos mensais, um depois do outro. Queda grande é uma fila, e fila dá para interromper. Você não precisa acertar o topo; precisa não estar lá no terceiro tombo.

A ideia: o desastre é uma fila, não um evento
Quando alguém imagina perder 40% na bolsa, costuma pensar num dia só: uma manchete, um tombo, um buraco. Quase nunca é assim. A perda grande é uma sequência de quedas médias que, somadas, viram um número que ninguém aguenta olhar.
Isso muda o problema. Se a ruína fosse um evento único, a única defesa seria prever o dia. Como ela é uma fila, existe outra defesa, bem mais barata: sair da fila. Você não precisa acertar o topo. Precisa não estar presente do terceiro tombo em diante.
Esta trilha é sobre o cenário em volta dos seus papéis: medo, correlação, juro e ciclo. Ela começa pelo formato das quedas, porque é ele que decide o que dá para fazer.
O ano de 2008, mês a mês
Veja o Ibovespa dia a dia. O topo foi em 20 de maio de 2008, com 73.517 pontos. O fundo, em 27 de outubro, com 29.435. Uma queda de 60%.
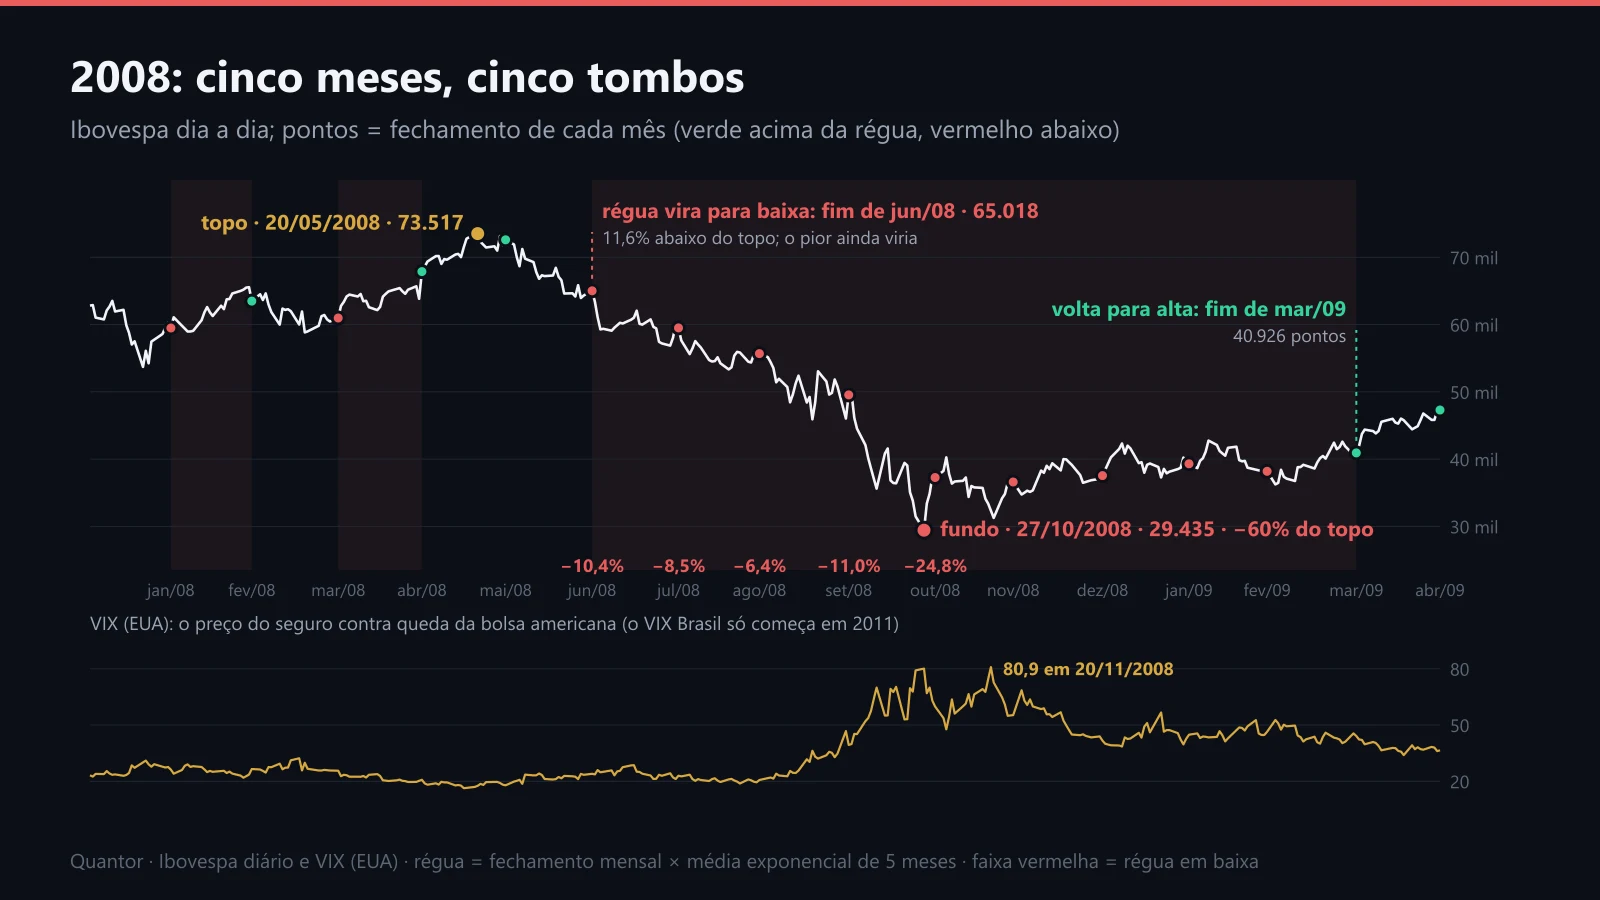
Cada ponto é o fechamento de um mês. Vermelho: o mês fechou abaixo da régua. A faixa sombreada é o período em que a régua ficou em baixa.
Agora olhe os fechamentos mensais a partir de junho: −10,4%, −8,5%, −6,4%, −11,0% e −24,8%. Cinco meses seguidos de queda (e novembro ainda caiu mais 1,8%). Só outubro foi um tombo de verdade. Os quatro primeiros foram meses ruins, do tipo que acontece todo ano.
A régua mensal (fechamento do mês acima da média exponencial dos últimos 5 fechamentos = alta; abaixo = baixa) virou para baixa no fim de junho, com o índice em 65.018 pontos, já 11,6% abaixo do topo. Ela não evitou o primeiro tombo. Evitou os quatro seguintes. Voltou para alta no fim de março de 2009, a 40.926 pontos: 37% abaixo de onde tinha saído.
Repare também no painel de baixo. O VIX, o termômetro do medo na bolsa americana, só chegou ao máximo (80,9) em 20 de novembro, quase um mês depois do fundo do Ibovespa. O medo mede o que já aconteceu. Quem espera o pânico para agir chega atrasado nas duas pontas.
Por que as quedas vêm em série
A venda forçada se alimenta. O primeiro tombo aciona chamadas de margem, limites de risco de fundos e resgates. Quem vende nessa hora não está avaliando empresa, está sendo obrigado. Essa venda derruba o preço de novo, que aciona a próxima rodada.
A notícia chega em fatias. Ninguém corta a projeção de lucro em 40% num relatório só. Corta um pouco, depois mais um pouco, conforme os trimestres confirmam. O preço acompanha em degraus.
Tudo passa a cair junto. Em crise, ações que normalmente andam cada uma para um lado passam a andar juntas. A aula 4 mede isso.
Quatro quedas, quatro formatos

Cada linha vermelha é o caminho do topo ao fundo, na mesma escala.
2008, o colapso: −60% em cinco meses. 2010 a 2016, a erosão: −48,6% entre novembro de 2010 e janeiro de 2016, sem um dia de pânico que marcasse a memória. 2020, o susto vertical: −46,8% em dois meses. 2021 a 2022, a compressão: −26,5% em 13 meses, com a Selic saindo de 2% para dois dígitos (a aula 5 conta essa história).
A de 2020 é a que mais assusta, e é a que mostra melhor como o medo aparece nos números:

No meio, o VIX Brasil, que mede o medo nas opções da B3. Embaixo, cada dia do termômetro de risco pintado pela zona.
O termômetro de risco do Quantor já estava na zona de estresse no fim de fevereiro. A régua virou para baixa no fechamento de fevereiro, a 104.172 pontos, antes do mês de março, que sozinho levou −29,9%. O VIX Brasil bateu 102,3 em 18 de março, cinco dias antes do fundo. A régua voltou para alta no fim de junho, a 95.056 pontos, abaixo de onde tinha saído.
Onde a regra quebra
A régua não evita o primeiro tombo. Ela decide no fechamento do mês. Se a queda inteira couber dentro de um mês, ela chega tarde. Em 2020 deu tempo porque fevereiro já tinha caído 8,4%; poderia não ter dado.
Queda lenta vira serrote. De 2010 a 2016 a régua do Ibovespa trocou de lado 23 vezes. Cada troca custa um pedaço. A régua protege bem de quedas em fila e sofre em mercados que andam de lado.
O índice esconde o papel. Mesmo contando os dividendos, a PETR4 caiu 87% entre maio de 2008 e janeiro de 2016, e a VALE3, 79%. A MGLU3 caiu 98% entre janeiro de 2021 e junho de 2026. Nenhuma caiu tudo num mês. Todas caíram em fila. A conta de quanto custa voltar de uma queda dessas está na aula de drawdown da trilha Matemática do investidor.
Na prática
1. Pense em três meses ruins, não num dia ruim. Antes de comprar, pergunte quanto você aguenta perder em três meses seguidos. É esse número que decide se você vende no fundo.
2. Tenha uma regra de saída escrita antes de entrar. Sem regra, cada tombo vira uma nova decisão, tomada com medo. Com regra, vira uma checagem.
3. Não espere o pânico para agir. O VIX de 2008 e o de 2020 fizeram o pico perto do fundo, não perto do topo.
4. Aceite pagar o primeiro tombo. Ele é o preço de não tentar adivinhar. O que você está comprando é a saída antes do terceiro.
No Quantor
Na Técnica da tela Analisar papel, o bloco A régua mostra de que lado o papel fechou o mês e o preço em que ele vira ("vira abaixo de"). O bloco Seguir a régua funcionou? mostra, no histórico do próprio papel, a pior queda de quem segurou e de quem seguiu a régua. Na aba Risco, o termômetro e o VIX Brasil mostram quanto medo há agora. Como o medo reage no corpo e por que ele manda fugir é assunto da trilha Mente de ferro.
Ninguém perde 40% de uma vez. Perde 10%, depois mais 10%, e é aí que dá para sair.
Voltar à trilha Risco e cicloTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.