Previdência: PGBL, VGBL e a tabela que premia o tempo
A previdência privada tem a menor alíquota de toda a renda fixa, 10% depois de dez anos, e uma das maiores, 35%, para quem resgata antes de dois anos. Com o CDI real, o PGBL virou R$ 50 mil onde a aplicação comum virou R$ 39 mil, e perdeu quando foi resgatado cedo.
A ideia: um desconto no imposto que cobra fidelidade
A previdência privada tem má fama, muitas vezes merecida: planos com taxas altas, vendidos no balcão do banco. Mas por trás deles existe uma das regras de imposto mais generosas do Brasil, que quase ninguém usa direito.
Na previdência, o que decide o resultado não é o fundo, é o calendário: quanto tempo o dinheiro fica e em que modelo de declaração você está. Com os dois a favor, ela ganha de quase tudo; com um contra, perde para uma aplicação comum.
Existem dois planos, com lógicas opostas:
- PGBL: você deduz o que aplicou da sua base do imposto de renda, até 12% da renda tributável no ano. Só vale para quem declara no modelo completo e contribui também para o INSS ou para um regime próprio (Lei 9.532/1997, art. 11). No resgate, o imposto incide sobre todo o valor, porque o dinheiro entrou sem imposto.
- VGBL: não há dedução. No resgate, o imposto incide só sobre o rendimento.
As duas tabelas
Na hora de contratar, você escolhe como o resgate vai ser tributado. Desde 2024, a escolha pode ser feita até o primeiro resgate ou benefício (Lei 14.803/2024).
Progressiva: no resgate, 15% são retidos na fonte e o valor entra na declaração anual, somado aos outros rendimentos, pela mesma tabela do salário, que chega a 27,5%. Serve para quem vai resgatar pouco por ano ou com renda baixa na aposentadoria.
Regressiva: a alíquota cai com o tempo, e é definitiva.
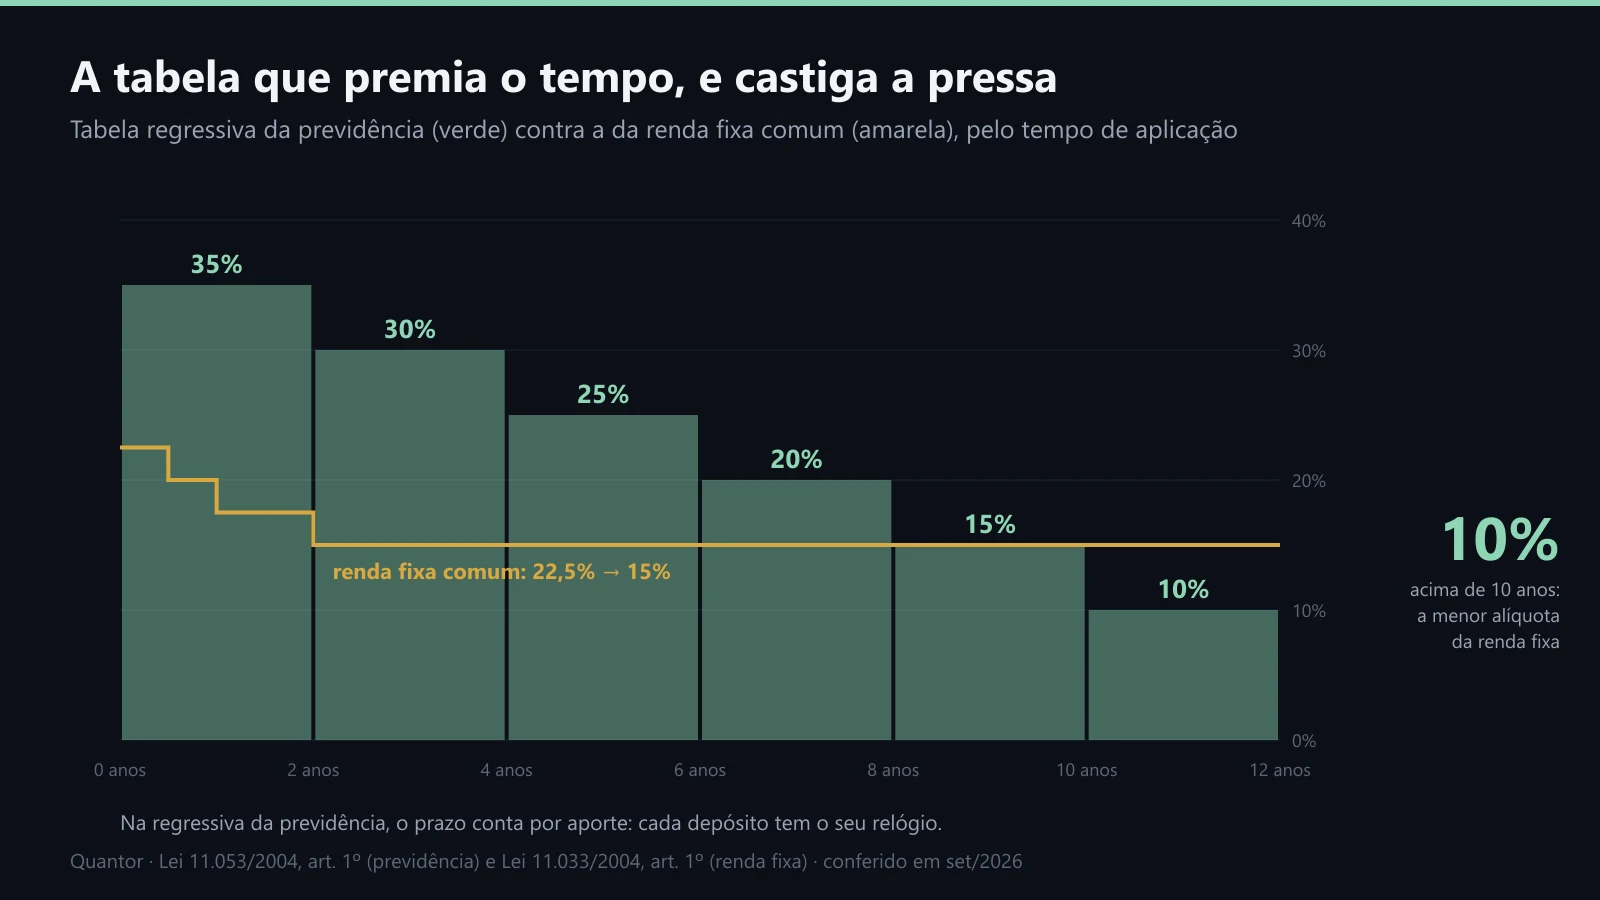
Em verde, a previdência: de 35% a 10%. Em amarelo, CDB, Tesouro e debêntures: de 22,5% a 15%. Leis 11.053/2004 e 11.033/2004, conferidas em setembro de 2026.
Depois de dez anos, 10%: a menor alíquota da renda fixa brasileira. Antes de dois anos, 35%: a maior. E o prazo conta por aporte. O dinheiro que você colocou há doze anos sai a 10%; o que colocou no ano passado, a 35%.
A conta do PGBL, com o CDI real
Imagine alguém na faixa de 27,5% do imposto, que declara no modelo completo e tem R$ 24 mil a mais de renda tributável no ano. Dois caminhos:
- PGBL: põe os R$ 24 mil no plano. Como deduz da base, não paga os 27,5% sobre eles agora. O dinheiro rende e, no resgate, paga a alíquota da regressiva sobre tudo.
- Fora: paga R$ 6.600 de imposto (27,5%) e aplica os R$ 17.400 que sobram num título pós-fixado, com 15% sobre o ganho no fim.
Usamos o CDI de setembro de 2016 a setembro de 2026, com taxa de 0,5% ao ano no PGBL:

O mesmo esforço: R$ 24 mil de renda antes do imposto. À esquerda, resgate depois de dez anos; à direita, depois de dois.
Em dez anos, o PGBL deixou R$ 50.247 depois dos 10% de imposto. A aplicação comum, R$ 38.776. A diferença de R$ 11,5 mil vem de duas coisas: os R$ 6.600 que ficaram rendendo em vez de ir para a Receita, e a alíquota final de 10%, menor que 15%.
Agora o mesmo PGBL resgatado em dois anos, com o CDI de setembro de 2024 a setembro de 2026: 35% sobre tudo. Sobraram R$ 20.022, contra R$ 21.783 fora. O desconto de hoje vira multa se o dinheiro sair cedo.
Voltar à trilha Renda fixa além do TesouroTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.