CRI e CRA: o imóvel e o agro com risco de empresa
O nome promete tijolo e safra, mas quem paga o CRI é um devedor, e é o risco dele que você compra. Isento de imposto, sem FGC e difícil de vender, o CRI pede uma pergunta antes da taxa: quem paga as parcelas?

A ideia: o nome é o setor, o risco é o devedor
CRI quer dizer Certificado de Recebíveis Imobiliários; CRA, Certificado de Recebíveis do Agronegócio. Os nomes lembram imóvel e fazenda, coisas concretas, que parecem seguras. Por isso muita gente os trata como uma LCI com taxa melhor.
Não são. Um CRI não é um pedaço de imóvel. É o direito de receber parcelas que alguém deve: uma incorporadora, um shopping, uma empresa que aluga um galpão, milhares de compradores de lotes. Um CRA, o mesmo com dívidas do agronegócio.
Antes de olhar a taxa de um CRI ou CRA, responda uma pergunta: quem paga as parcelas? O risco do título é o risco desse pagador, com isenção de imposto e sem FGC.
Como o título é montado

As parcelas saem de quem deve, passam pela securitizadora e chegam a você como juros. O agente fiduciário fiscaliza em nome dos investidores.
O processo se chama securitização. A securitizadora compra os recebíveis e emite o CRI ou o CRA com eles como lastro. Os recebíveis ficam num patrimônio separado: se a securitizadora quebrar, eles não se misturam com as dívidas dela. Um agente fiduciário acompanha o título em nome dos investidores, e o contrato costuma prever garantias: o imóvel alienado, a safra, a fiança dos sócios, um fundo de reserva.
Tudo isso protege contra problemas na estrutura. Nada disso impede o devedor de não pagar.
A primeira pergunta: um devedor ou muitos?
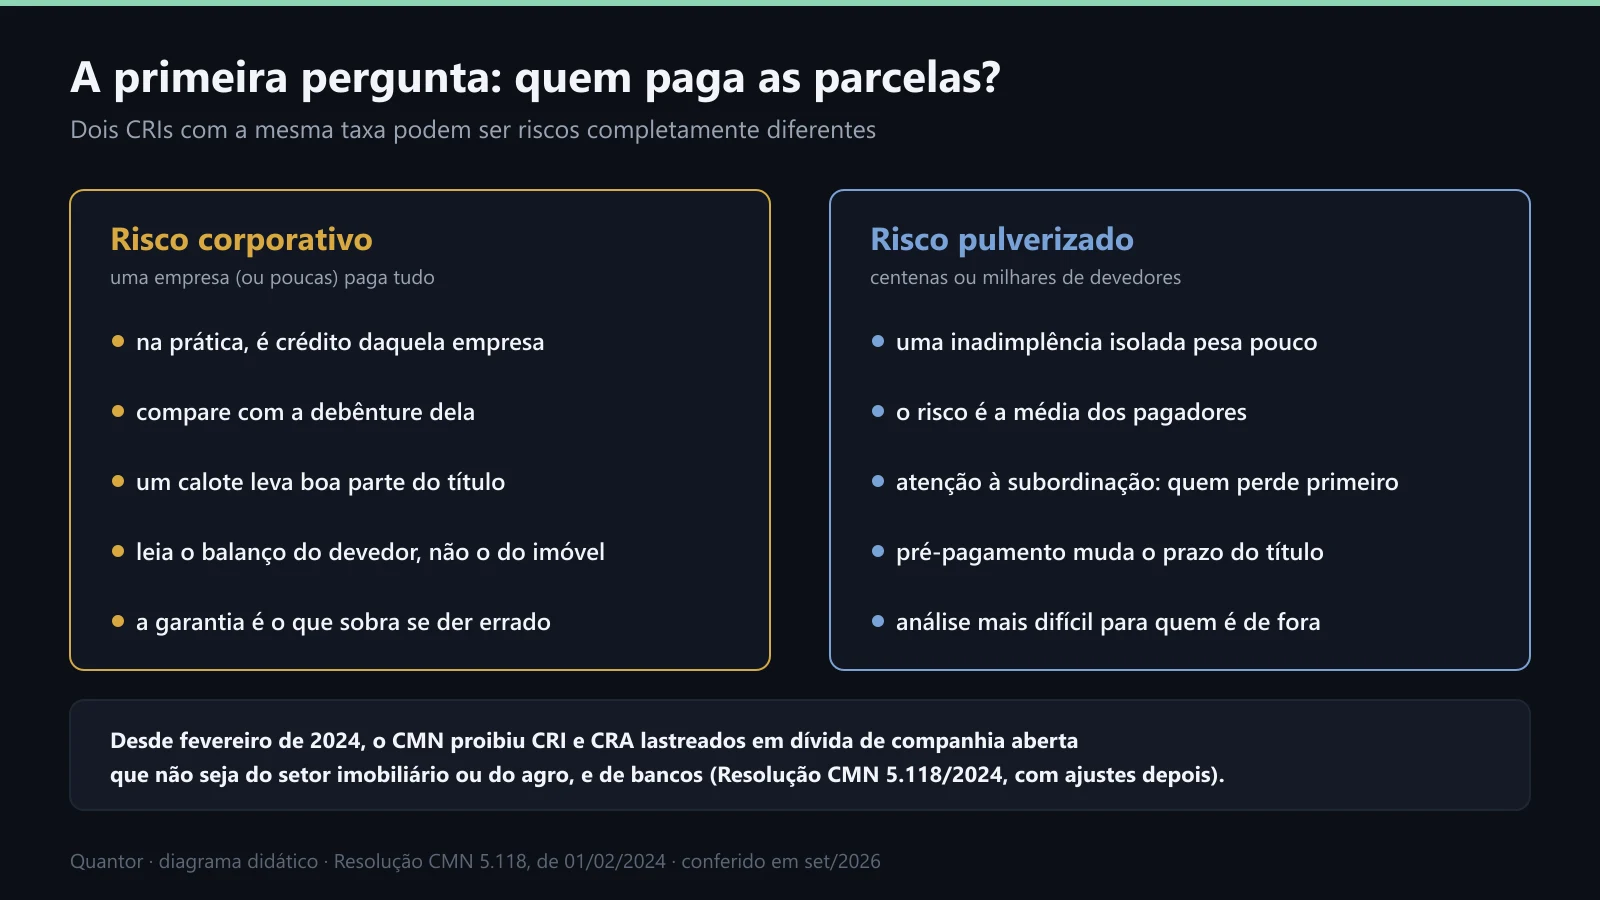
Com a mesma taxa, um CRI pago por uma única empresa e um pago por milhares de pessoas são riscos de naturezas diferentes.
Corporativo. Uma empresa, ou poucas, paga tudo. Na prática, o CRI é crédito daquela empresa, e deve ser comparado com a debênture dela ou de empresas parecidas (aula 4). Se ela der calote, o título inteiro sofre.
Pulverizado. O lastro são centenas ou milhares de contratos, como financiamentos de lotes. Uma inadimplência isolada pesa pouco; o que importa é a média dos pagadores e a subordinação: muitas operações têm uma cota que perde primeiro (a subordinada) e outra que só perde depois (a sênior). Quem compra a sênior tem um colchão; quem compra a subordinada é o colchão.
O Conselho Monetário Nacional apertou a primeira categoria. Desde fevereiro de 2024 (Resolução CMN 5.118, com ajustes depois), CRI e CRA não podem ter como lastro dívida de companhia aberta cujo negócio principal não seja imobiliário ou agro, nem dívida de bancos. Na prática, fechou a porta para empresas de outros setores captarem com a isenção do CRI e do CRA.
Voltar à trilha Renda fixa além do TesouroTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.