Viver de dividendos: o yield de hoje é o pior critério
Receber dividendo sem vender nada parece a renda perfeita, até o ano do corte. Quem decide quanto você recebe é o conselho da empresa, olhando o balanço dela, não o seu orçamento.
A ideia: dividendo é uma decisão de outra pessoa
Viver de dividendos parece resolver tudo. O dinheiro cai na conta sem você vender nada, e para a maioria das pessoas físicas ele chega sem imposto. Vender ações, ao contrário, parece mexer no principal e depender do preço do dia.
O dividendo não é mais seguro que a venda; ele só parece mais previsível. Quem decide quanto você recebe é o conselho de administração, olhando o caixa e os planos da empresa, não o seu custo de vida. Quando o ciclo vira, o corte vem, e costuma vir junto com a queda do preço.
A aula anterior mostrou que quem saca de uma carteira caída perde patrimônio de vez. Aqui a pergunta é mais prática: de onde sai o dinheiro de cada mês.
O que é o yield, e por que ele engana
O dividend yield (ou só yield) é quanto a ação pagou em dividendos nos últimos 12 meses dividido pelo preço de hoje. Uma ação de R$ 20 que pagou R$ 1,60 tem yield de 8% (1,60 ÷ 20).
O problema está na fração. O preço, embaixo, reage primeiro: se o mercado espera lucro menor, a ação cai hoje. O dividendo, em cima, só cai no ano seguinte. No meio do caminho, a tela mostra um yield lindo:
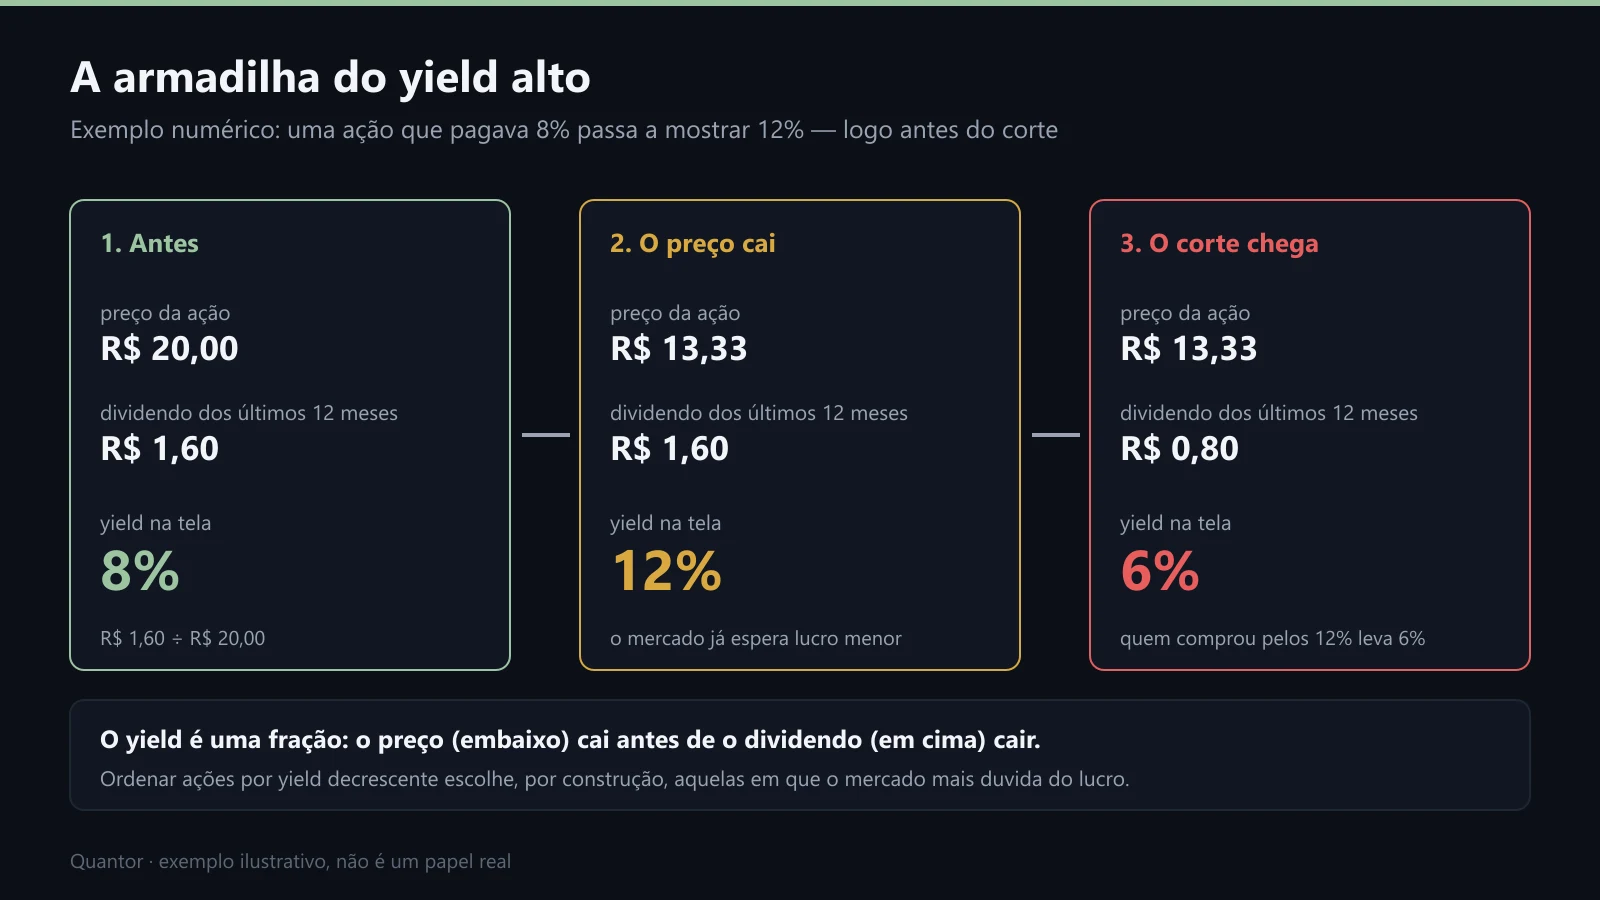
Exemplo ilustrativo. O yield sobe de 8% para 12% sem a empresa pagar um centavo a mais; depois do corte, quem comprou pelos 12% recebe 6%.
Ordenar ações pelo maior yield escolhe, por construção, aquelas em que o mercado mais duvida do lucro futuro.
Um caso real: a PETR4

Print do bloco Dividendos, na parte Fundamentos da tela Analisar papel, da PETR4 em 29/09/2026. Os números são explicados abaixo.
A mesma empresa, com políticas de dividendo muito diferentes ao longo do tempo:
- (1) Em 2022, pagou R$ 16,77 por ação. Muita gente olhou esse ano e imaginou uma renda para a vida toda.
- (2) De 2015 a 2017, tinha pago zero.
- (3) Em setembro de 2026, o yield de 12 meses estava em 7,4%, e o total de 2025 tinha sido R$ 3,27 por ação.
- (4) O histórico em números mostrava a tendência de cinco anos em queda e estabilidade de 0,43, numa escala de 0 a 1.
- (5) E o chip da Nota Fundamentos: 4 de 6 checagens de dividendos.
A PETR4 não é exceção. O BBAS3, que muitos tratavam como renda fixa com CNPJ, rendia só 2,5% no fim de setembro de 2026, mesmo pagando há 20 anos seguidos.
Voltar à trilha Planejar a vida com a bolsaTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.