Risco de sequência: a média de 30 anos não te aposenta
Dois aposentados com o mesmo retorno médio terminam em lugares muito diferentes só por causa da ordem em que os anos bons e ruins apareceram. Quem saca todo mês sente a ordem; quem aporta, não.

A ideia: quando você saca, a ordem importa
Enquanto você está juntando dinheiro, a ordem dos anos bons e ruins quase não importa. Uma queda no começo até ajuda: o aporte dos meses seguintes compra mais barato.
No dia em que você passa a sacar, tudo inverte. Com saques, um tombo no primeiro ano custa muito mais que o mesmo tombo no vigésimo. Isso tem nome: risco de sequência, o risco de os anos ruins aparecerem na hora errada.
A aula anterior mostrou quanto dá para retirar com o juro real de hoje. Esta mostra por que a média de retorno de 30 anos não basta para planejar a retirada.
Por que a queda dói mais para quem saca
A conta é simples. Quem tem R$ 2 milhões e retira R$ 120 mil por ano está sacando 6%. Se a carteira cai 40%, o patrimônio vira R$ 1,2 milhão, e os mesmos R$ 120 mil passam a ser 10% (120 ÷ 1.200).

O saque não mudou. O que mudou foi quanto do patrimônio ele leva.
Para pagar a mesma conta, você vende muito mais ações no fundo do que venderia no topo. E essas ações não estarão lá quando o mercado se recuperar: a recuperação acontece sobre um capital menor.
Os mesmos 28 anos, em outra ordem
Para ver o efeito com números reais, pegamos os retornos de cada ano entre 1998 e 2025 de uma carteira simples: 60% no Ibovespa e 40% rendendo a Selic, rebalanceada todo ano e já descontada a inflação. A média desses 28 anos é de +8,5% ao ano acima da inflação.
Depois, simulamos R$ 1 milhão com saque de R$ 50 mil por ano (em reais de hoje) em três ordens diferentes dos mesmos 28 anos:
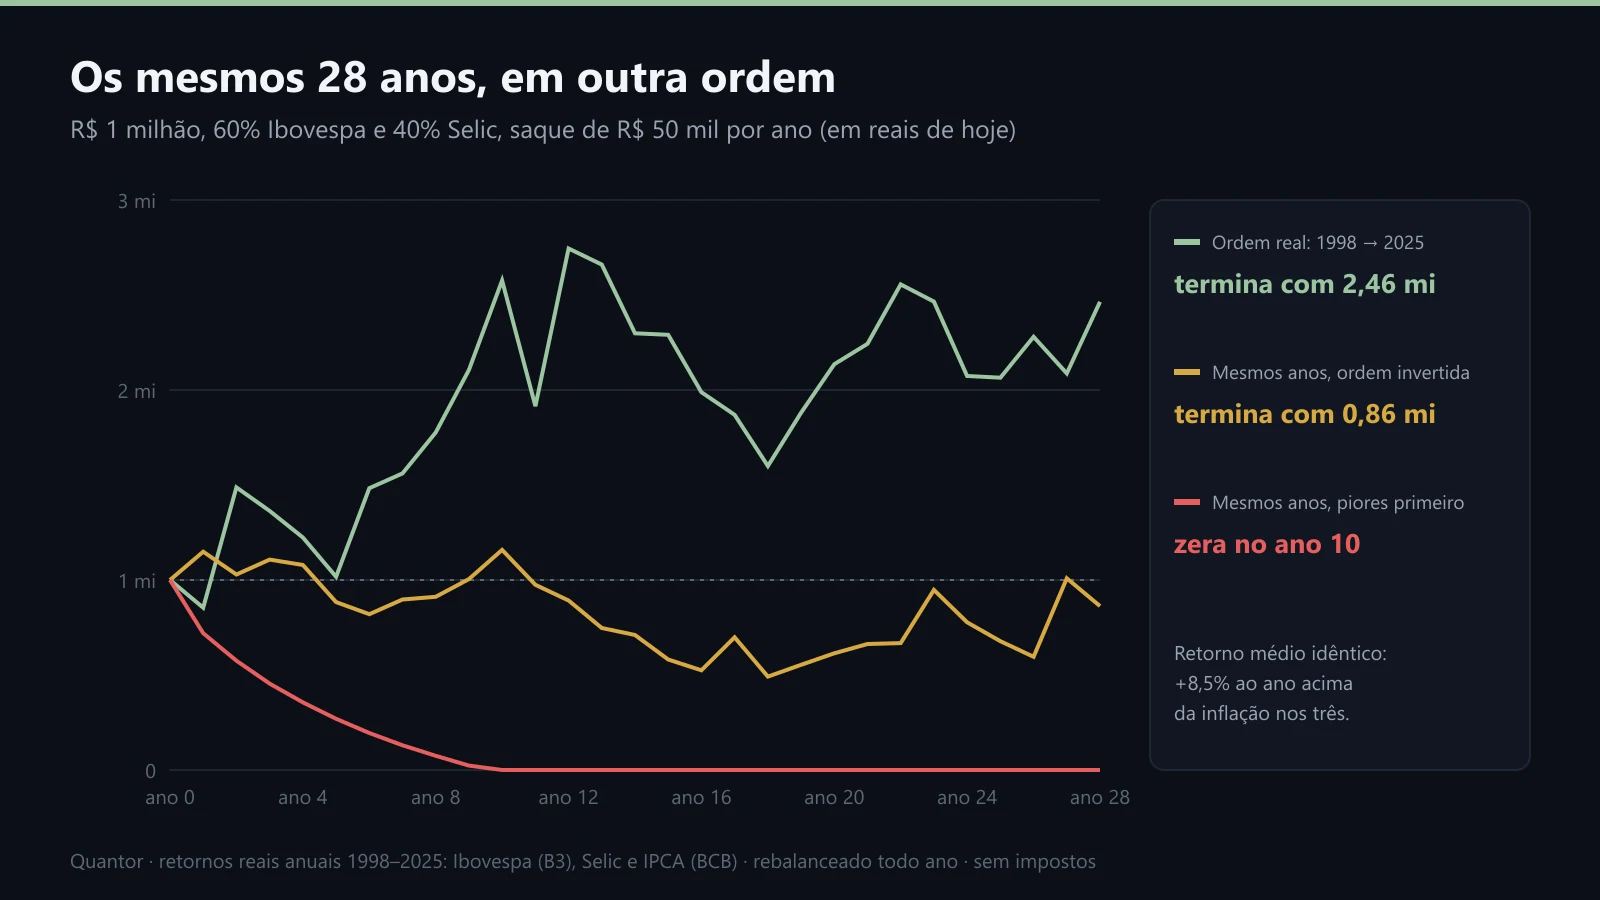
As três linhas usam exatamente os mesmos retornos anuais. Só a ordem muda.
- Na ordem real, o patrimônio termina com R$ 2,46 milhões. Ajudou muito que o segundo ano fosse 1999, quando a carteira subiu 85% acima da inflação.
- Na ordem invertida, começando por 2025 e voltando até 1998, termina com R$ 0,86 milhão. O ano de +85% só chega no fim, quando o capital já é pequeno.
- Com os piores anos primeiro, o dinheiro acaba no ano 10.
Mesma média, mesmos anos, mesmo saque. Na aposentadoria, média é estatística; ordem é destino.
Quatro aposentadorias reais
A simulação acima embaralha anos. Agora, datas de verdade: quatro pessoas começaram a sacar em meses diferentes, cada uma com R$ 1 milhão numa carteira 60% Ibovespa e 40% Selic, retirando R$ 4 mil por mês corrigidos pela inflação (4,8% ao ano).

Patrimônio em reais do dia do início. A linha tracejada é o R$ 1 milhão inicial.
Maio de 2008: o Ibovespa caiu 60% nos cinco meses seguintes. Cinco anos depois, sobravam R$ 0,62 milhão.
Janeiro de 2011: o pior caso, e sem nenhum crash. Foram cinco anos de erosão até o fundo de janeiro de 2016, com a bolsa 49% abaixo do topo de 2008. Sobraram R$ 0,47 milhão.
Janeiro de 2016: o oposto. A bolsa começou a subir logo depois, e o patrimônio chegou a R$ 1,49 milhão, mesmo sacando.
Janeiro de 2020: o crash de março foi recuperado em menos de um ano, mas vieram depois a inflação de 10,06% em 2021 e a bolsa caindo até 2022. Sobraram R$ 0,69 milhão. A profundidade da queda assusta; a duração da fase ruim é o que machuca.
Ninguém escolhe o ano em que se aposenta. O plano precisa funcionar sem essa escolha.
Voltar à trilha Planejar a vida com a bolsaTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.