Aportar todo mês ou tudo de uma vez?
Com o Ibovespa e o CDI desde 1995, colocar tudo de uma vez ganhou de dividir em 12 meses em só 47,8% das janelas. O parcelamento quase não muda o retorno médio. O que ele compra é menos susto e menos arrependimento.

A ideia: dois arrependimentos, escolha um
Um dia cai na conta um dinheiro maior que o normal: a venda de um imóvel, uma herança, um bônus, a rescisão. Você já decidiu que uma parte vai para a bolsa. Falta decidir como: tudo hoje ou um pedaço por mês?
As duas escolhas têm um pesadelo próprio. Quem coloca tudo hoje teme ver a bolsa cair 30% no mês seguinte. Quem parcela teme ver a bolsa subir 30% enquanto o dinheiro espera. Nenhuma das duas é a escolha "certa" antes de acontecer, porque ninguém sabe o que vem no mês seguinte.
Medido na B3, o parcelamento quase não muda o retorno médio. O que ele muda é o tamanho do susto no caminho. Por isso a pergunta útil não é qual rende mais, e sim qual arrependimento você aguenta sem desistir da bolsa.
O teste, com o Ibovespa desde 1995
A regra foi a mesma para todos os meses de início, de janeiro de 1995 a agosto de 2025:
- Tudo de uma vez: o dinheiro inteiro entra no Ibovespa no fechamento do primeiro mês.
- Em 12 aportes: entra um doze avos por mês. O que ainda não entrou fica rendendo CDI, a taxa que os bancos cobram entre si, colada na Selic. É o que rende um CDB de liquidez diária a 100% do CDI.
Doze meses depois, os dois estão 100% na bolsa, e a gente compara o saldo. Usamos o Ibovespa como índice de retorno total (ele já reinveste os dividendos das empresas), sem impostos e sem custos. Foram 368 janelas.
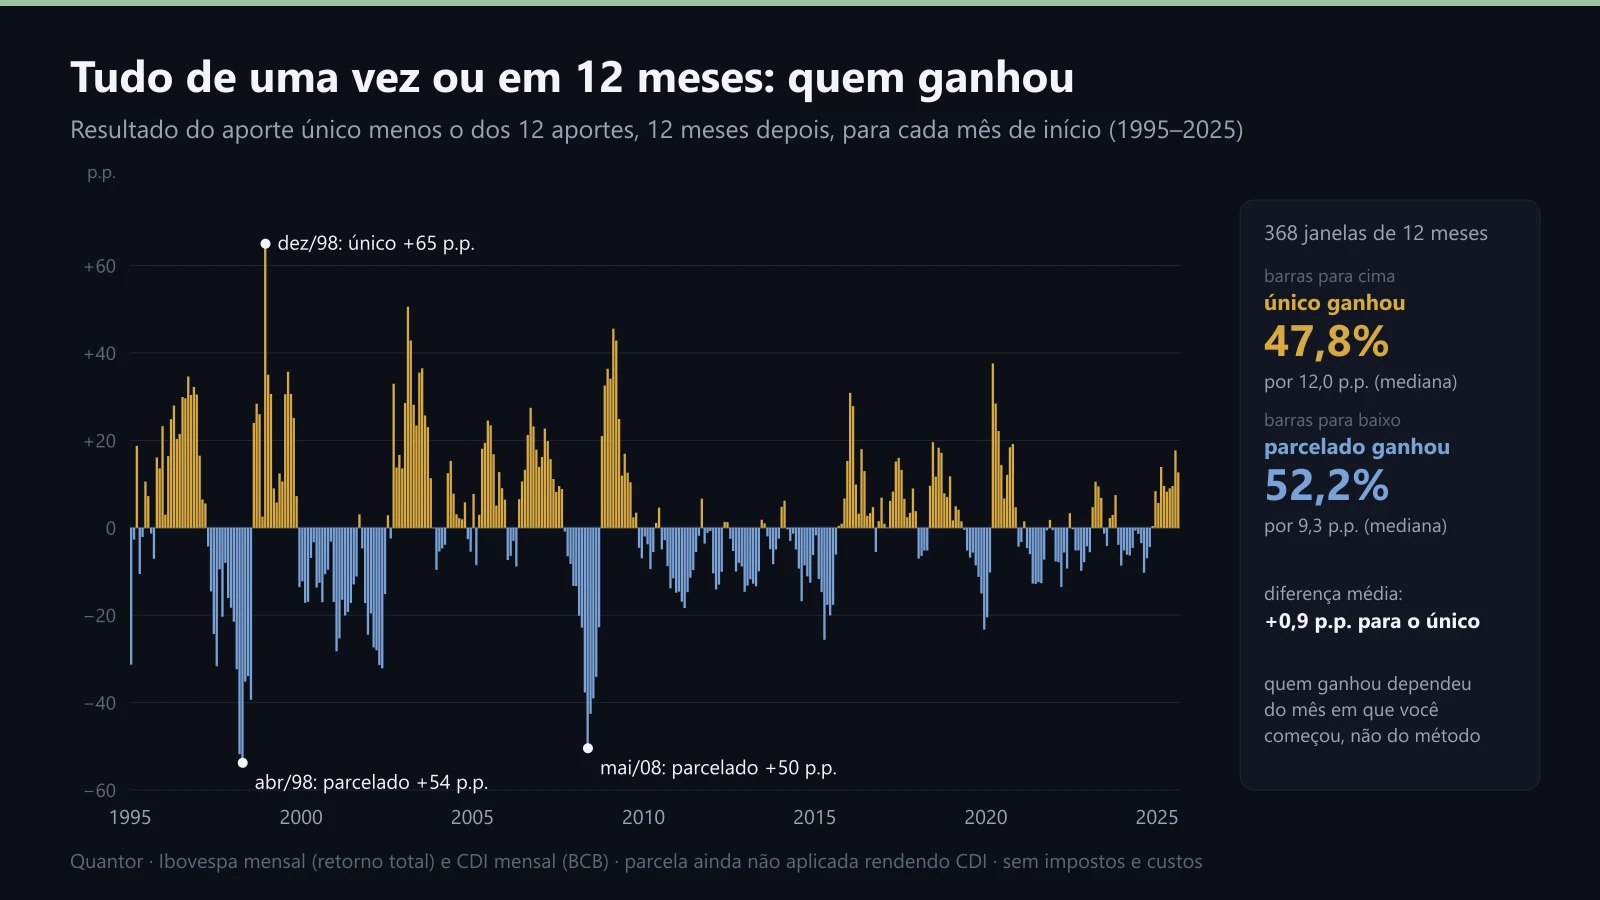
Cada barra é um mês de início. Para cima, o aporte único terminou na frente; para baixo, os 12 aportes. A altura é a diferença em pontos percentuais.
O aporte único ganhou em 47,8% das janelas; o parcelado, em 52,2%. Quando o único ganhou, ganhou por 12,0 pontos na mediana; quando perdeu, perdeu por 9,3. Somando tudo, a diferença média foi de +0,9 ponto a favor do único. Quase empate.
Repare no desenho da figura: as barras não se espalham ao acaso, elas vêm em blocos. Quem começou logo antes de uma queda longa (1998, 2008) ganhou muito parcelando. Quem começou num fundo (fim de 1998, começo de 2016) ganhou muito entrando de uma vez. Quem ganhou dependeu do mês em que você começou, não do método.
Por que no Brasil o empate é mais apertado
Onde o caixa rende pouco, o aporte único tende a levar vantagem: a bolsa costuma subir mais do que o dinheiro parado. Aqui, o dinheiro que espera não fica parado: ele rende CDI, e o CDI brasileiro é alto.
Por década, a vitória do aporte único foi mudando: 61,7% das janelas entre 1995 e 1999, 52,5% nos anos 2000, 39,2% nos anos 2010 e 42,6% de 2020 a 2025. Nos anos 2010 a bolsa andou pouco e o CDI pagou bem. Esperar com o dinheiro no CDI custou pouco e muitas vezes rendeu mais.
O caminho, que é onde a decisão se perde
Veja dois começos reais, com R$ 120 mil:

Em amarelo, tudo de uma vez; em azul, R$ 10 mil por mês com o resto no CDI. À esquerda, o parcelado ganhou; à direita, o único.
Maio de 2008. Quem entrou com tudo viu os R$ 120 mil virarem R$ 60 mil em novembro e terminou os 12 meses com R$ 88 mil. Quem parcelou comprou barato no pânico e terminou com R$ 148 mil.
Janeiro de 2016. O contrário: o aporte único foi a R$ 192 mil, e o parcelado ficou em R$ 155 mil. Parcelar custou R$ 37 mil.
O primeiro caso é o que assusta todo mundo, e com razão: é o tipo de perda que faz a pessoa vender tudo e jurar nunca mais voltar. É aí que o parcelamento mostra o que ele realmente compra:

A pior queda é a distância do maior valor até o menor dentro dos 12 meses, contando o dinheiro que ainda estava no CDI.
O aporte único terminou 12 meses no prejuízo em 34,2% das janelas; o parcelado, em 17,9%. A queda típica no caminho foi de 13,4% contra 7,5%. O retorno médio é quase o mesmo; o susto é quase a metade.
Voltar à trilha Planejar a vida com a bolsaTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.