"100 menos a idade": a conta que ignora o que importa
Quanto você pode ter em bolsa não depende do aniversário. Depende de quantos anos faltam para usar o dinheiro e de quanta queda você atravessa sem vender.
A ideia: a idade é só uma data
"Tenha em bolsa 100 menos a sua idade." Aos 30 anos, 70%; aos 65, 35%. É a regra mais repetida do planejamento financeiro, e ela não mede risco nenhum.
Pense em duas pessoas de 50 anos. Uma tem renda estável e vai usar o dinheiro daqui a 15 anos. A outra se aposenta no mês que vem e vai viver do que juntou. A idade coincidiu; o problema, não.
O que decide quanto você pode ter em bolsa são duas coisas: quantos anos faltam até usar o dinheiro e quanta queda você atravessa sem vender. A aula anterior tirou a reserva de emergência do caminho. Agora a pergunta é o que fazer com o resto.
Primeira entrada: o prazo
A bolsa não tem um risco fixo. O risco dela depende de por quanto tempo você fica. Veja quanto o Ibovespa passou abaixo do próprio topo desde 2000:
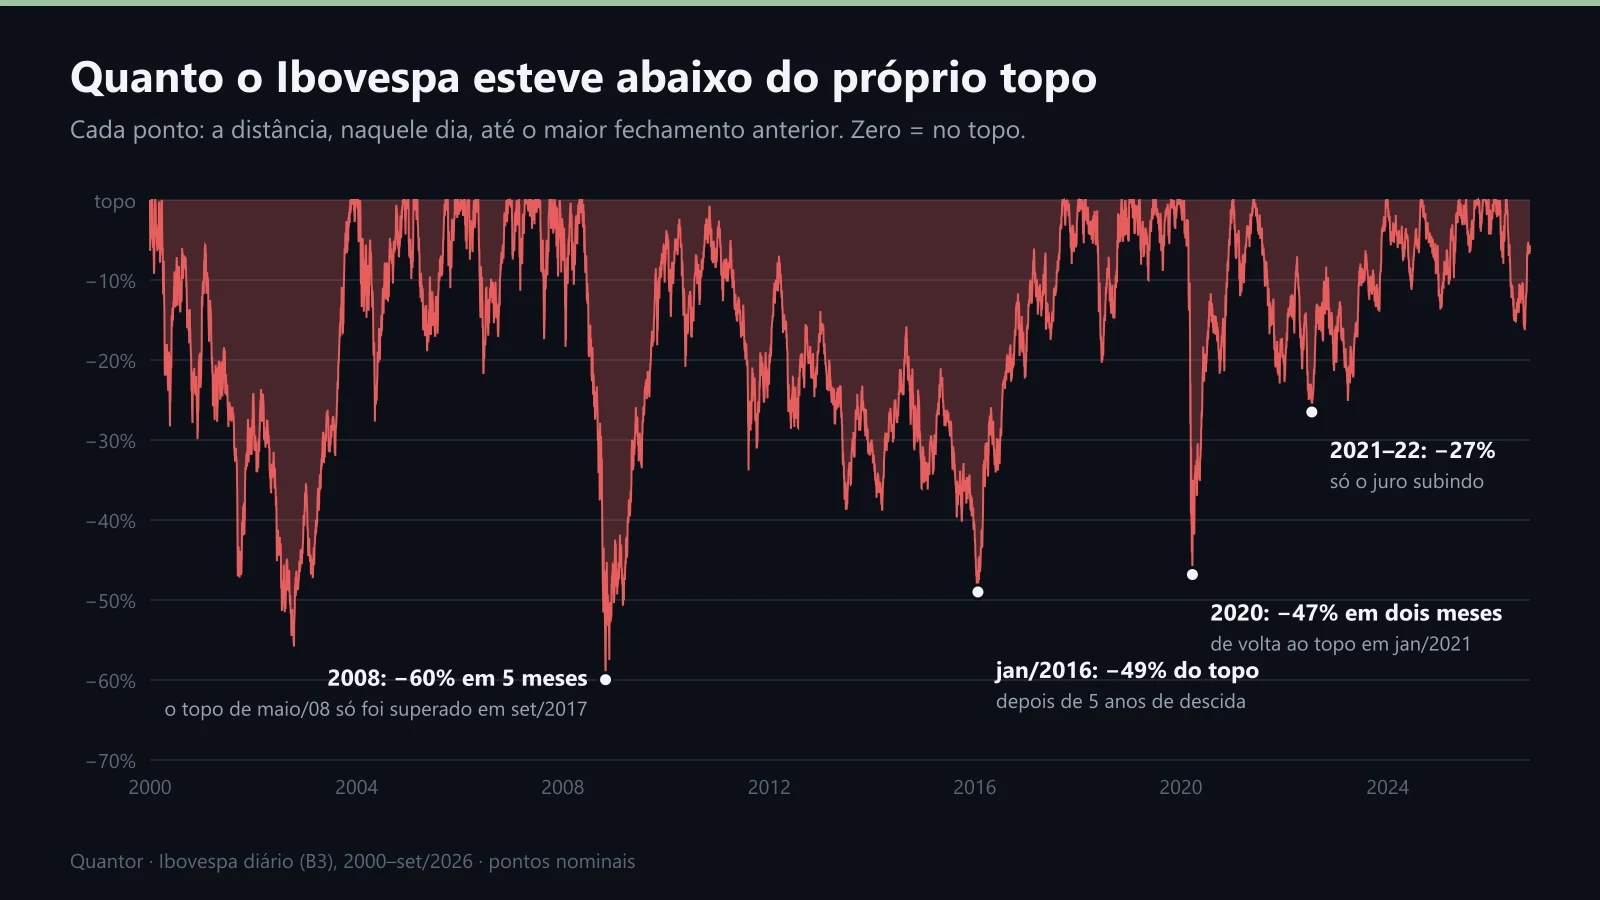
Cada ponto mostra a distância até o maior fechamento anterior. Onde a mancha encosta no topo, o índice estava em máxima histórica.
Três episódios saltam da figura:
- Em 2008, o Ibovespa caiu 60% em cinco meses, de 73.517 pontos em maio para 29.435 em outubro. Em dezembro de 2009 já estava em 68,6 mil, perto do topo. Mas o topo de maio de 2008 só foi superado em setembro de 2017: nove anos depois.
- Entre 2010 e 2016 não houve crash, houve erosão. Em janeiro de 2016, o índice estava 49% abaixo do topo de 2008, depois de cinco anos de descida lenta.
- Em 2020, a queda foi de 47% em dois meses, e o índice estava de volta ao topo em janeiro de 2021.
Para quem vai usar o dinheiro em um ano, a bolsa é cara ou coroa com uma cauda feia. Para quem tem 15 anos pela frente, ela atravessa 2008 e 2020 e ainda chega.
O prazo também é o que faz os juros compostos trabalharem
Juros compostos são juros sobre juros: o rendimento de cada mês passa a render também. Em poucos anos o efeito é pequeno; em décadas, ele domina. Veja um aporte de R$ 1.000 por mês desde janeiro de 2000, sempre corrigido pela inflação (em 2000 eram menos reais, mas o mesmo poder de compra):

Tudo em reais de agosto de 2026, já descontado o IPCA. A linha tracejada é o que você colocou do próprio bolso.
Foram 320 meses e R$ 320 mil aportados. Na Selic, o saldo chegou a R$ 643 mil; no Ibovespa, a R$ 558 mil. Na Selic, metade do saldo final veio dos rendimentos; no Ibovespa, 43%. Isso não saiu do seu bolso.
Repare também no caminho. A Selic nunca andou para trás. O Ibovespa esteve na frente em vários momentos (em dezembro de 2019, R$ 430 mil contra R$ 412 mil) e três meses depois tinha R$ 272 mil. Nos últimos 26 anos, a renda fixa brasileira rendeu mais que a bolsa, com muito menos susto. Isso não diz que a bolsa não vale a pena; diz que, no Brasil, ser mais conservador custa pouco. Com o Tesouro IPCA+ 2035 pagando perto de 7,6% acima da inflação no fim de setembro de 2026, custa menos ainda.
Segunda entrada: quanto você aguenta, em reais
A pergunta "quanto de queda você aguenta?" costuma ter resposta corajosa num questionário. A pergunta útil é outra: quanto você aguenta perder por um ano e meio seguido, lendo notícia ruim todo dia, sem mexer?
A forma honesta de responder é converter porcentagem em dinheiro. Com R$ 800 mil e 60% em bolsa, você tem R$ 480 mil em ações. Um 2008 (−60%) leva R$ 288 mil em cinco meses (480.000 × 0,60). Se esse número faria você vender, sua alocação não é 60%: é a que você consegue segurar.
As três fases, com números
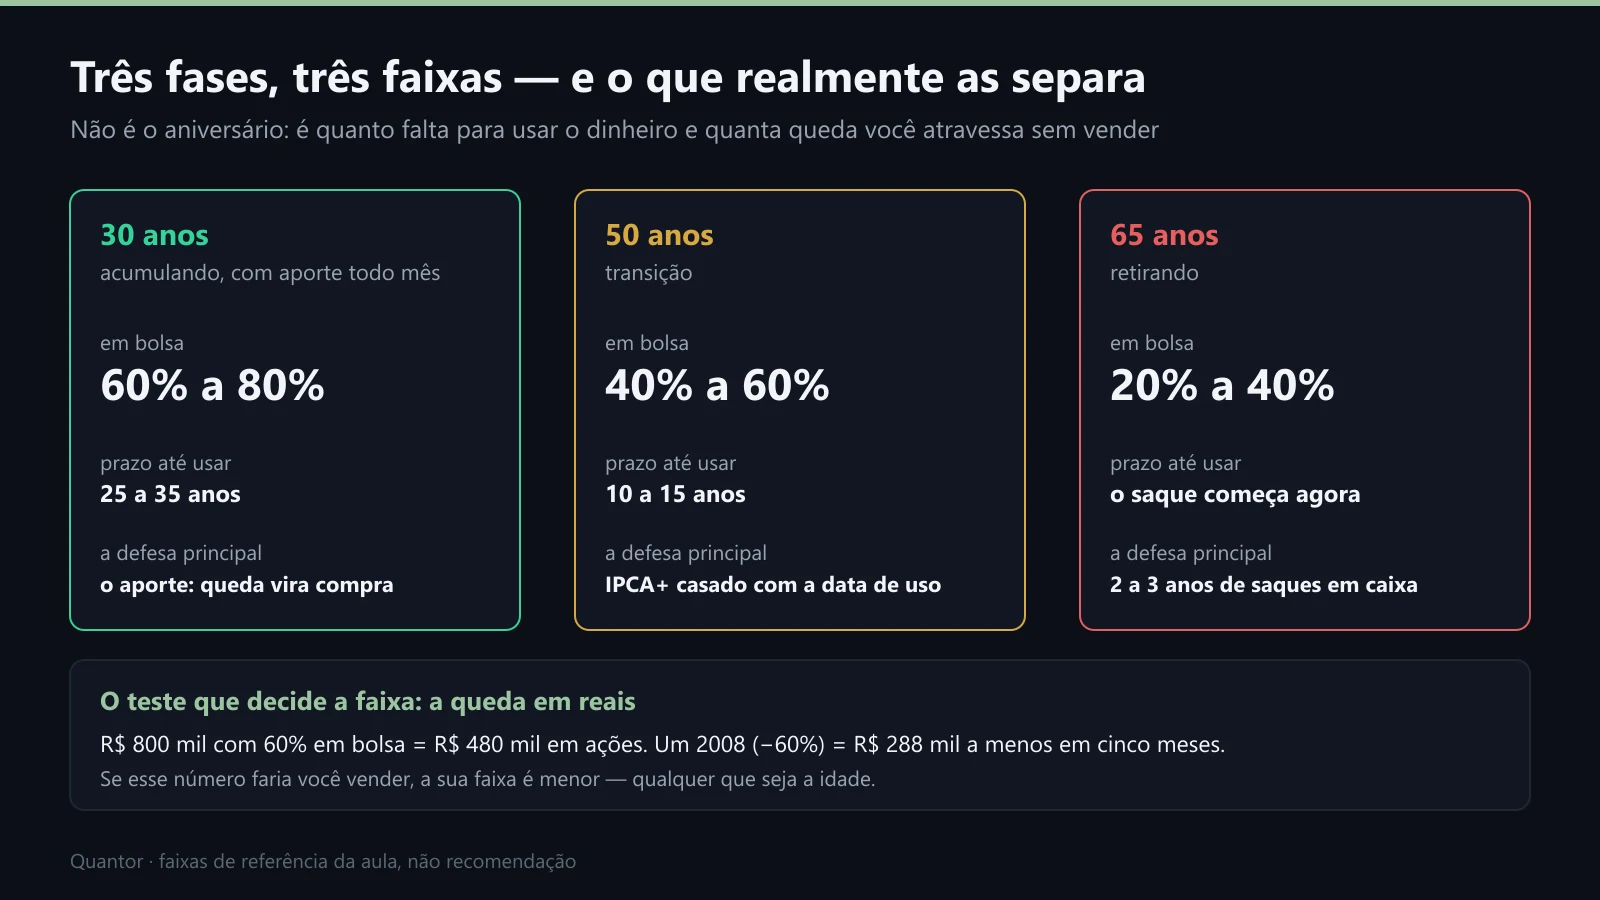
As faixas são referências, não recomendação. O que move você de uma para a outra é o prazo e o teste da queda em reais.
30 anos, acumulando. O aporte do mês transforma queda em compra mais barata. Uma faixa de 60% a 80% em bolsa é razoável. A trava é comportamental: quem nunca viu −40% pode começar em 50% e subir depois do primeiro susto.
50 anos, em transição. Dá para atravessar um 2008 inteiro; dois seguidos, não. Faixa de 40% a 60%, com o resto em Tesouro IPCA+ com vencimento perto da data de uso. Levado até o vencimento, ele paga a inflação mais a taxa contratada, sem risco de preço.
65 anos, retirando. Aqui cada saque em mês ruim vende mais ações pelo mesmo dinheiro. Faixa de 20% a 40%, e a defesa principal não é o percentual: é ter de 2 a 3 anos de saques em caixa, para nunca vender bolsa no fundo. As aulas 3 e 4 desta trilha tratam disso.
Onde a regra quebra
Prazo longo com renda frágil. Um autônomo de 35 anos com receita instável tem 30 anos de horizonte no papel e 8 meses na prática, se um ano ruim o obrigar a sacar.
Prazo longo como licença para não olhar. A Americanas caiu 77% num dia em janeiro de 2023. Isso não é oscilação, é ruptura, e nenhum prazo conserta. O prazo protege a carteira diversificada, não a ação única.
O erro ao contrário. Com juro real alto, muita gente conclui que não precisa de bolsa nunca. Mas a taxa de hoje não é para sempre: em janeiro de 2020, o mesmo Tesouro IPCA+ 2035 pagava 3,37% acima da inflação.
Na prática
1. Escreva o prazo, não a idade. Para cada parte do dinheiro, anote o ano em que ela será gasta. Menos de 2 anos não vai para a bolsa.
2. Converta a queda em reais. Multiplique o que você tem em bolsa por 0,6. Olhe o número com calma, hoje.
3. Escolha a faixa pelo menor dos dois limites. Se o prazo permite 70% e o estômago permite 40%, a resposta é 40%.
4. Case a renda fixa com a data de uso. Dinheiro para 2035 pode ficar num título que vence em 2035.
No Quantor
A Carteira mostra quanto cada posição pesa, a pior queda da carteira nos últimos 12 meses e a comparação com o CDI e o Ibovespa. A aba Juros mostra, no Tesouro Direto, o juro real de cada vencimento: é o custo de ser conservador. E na tela Analisar papel, o bloco "Quedas desde o topo", na Técnica, mostra a pior queda que cada papel já teve: é o número para multiplicar pelo que você tem nele.
Idade é data. Prazo é decisão.
Voltar à trilha Planejar a vida com a bolsaTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.