Reserva de emergência: o dinheiro que não é investimento
Com a Selic a 13,75% ela rende bem, mas o trabalho dela é outro, garantir que você nunca precise vender ação no pior mês da década para pagar uma conta.
A ideia: o dinheiro que precisa estar lá
Imagine perder o emprego num mês em que a bolsa despencou. As duas coisas costumam andar juntas: demissão, corte de bônus e cliente que não paga aparecem justamente quando a economia vai mal, e é quando a bolsa vai mal também.
Se todo o seu dinheiro está em ações, você vende ação no fundo para pagar o aluguel. Uma queda que seria passageira vira perda definitiva.
A reserva de emergência não existe para render. Existe para que a decisão de vender seja sempre sua, nunca do calendário das contas. Por isso ela vem antes de qualquer investimento em bolsa, e abre esta trilha.
O teste de 2020
Em 23 de janeiro de 2020, o Ibovespa fechou em 119.528 pontos. Dois meses depois, em 23 de março, estava em 63.570: uma queda de 47% em dois meses. No mesmo período, empresas cortaram jornada, suspenderam contratos e demitiram.
Veja o que aconteceu com os mesmos R$ 60 mil guardados de duas formas a partir de 2 de janeiro:
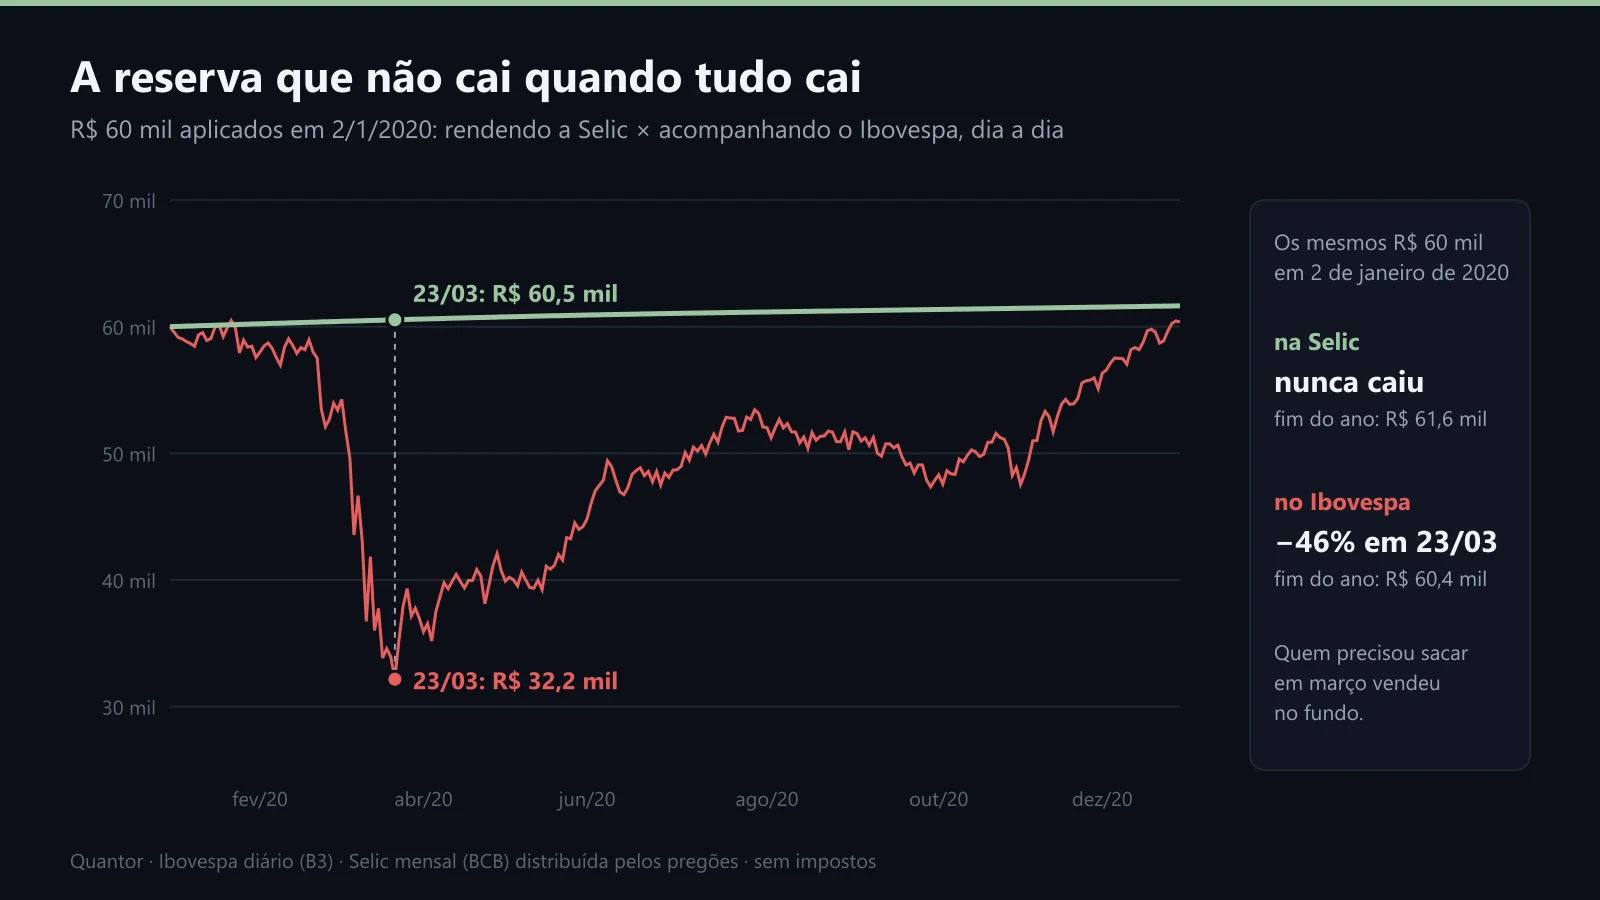
A linha verde é o dinheiro rendendo a Selic; a vermelha, o mesmo dinheiro acompanhando o Ibovespa. Em 23 de março, a distância entre as duas era de R$ 28 mil.
Quem precisou de R$ 20 mil em março, com o dinheiro na bolsa, vendeu com o índice 46% abaixo de onde tinha comprado. O Ibovespa voltou praticamente ao nível de janeiro no fim de dezembro. As ações vendidas em março não voltaram junto.
Fundo imobiliário também não salvou ninguém: o HGLG11, um dos maiores FIIs da B3, fechou março de 2020 23% abaixo do fechamento de dezembro. Dá para vender todo dia, mas pelo preço do dia.
Quanto ter
A conta é sobre despesa, não sobre renda: o que sai da sua conta todo mês (moradia, comida, saúde, transporte, escola, parcelas). Quem ganha R$ 20 mil e gasta R$ 9 mil faz a conta com 9.
A faixa usual é de 6 a 12 meses de despesa:
| Situação | Meses | Com despesa de R$ 9 mil |
|---|---|---|
| CLT em empresa grande, servidor, sem dependentes | 6 | R$ 54 mil |
| Autônomo, PJ, comissionado, com filhos | 12 | R$ 108 mil |
Uma exceção vem antes de tudo: quem tem dívida cara (rotativo do cartão, cheque especial) não tem problema de reserva, tem problema de dívida. Quitar vem primeiro, porque nenhuma aplicação rende o que esses juros cobram.
Onde deixar
A pergunta é uma só: o dinheiro está inteiro no dia em que você precisar dele?

À esquerda, o que atende à pergunta. À direita, coisas que podem ser bons investimentos, mas falham justamente na hora ruim.
O Tesouro Selic é o padrão: um título do governo que rende a taxa básica de juros, com resgate no mesmo dia útil e preço que quase não oscila. O CDB de liquidez diária que paga 100% do CDI (a taxa que os bancos cobram entre si, colada na Selic) faz o mesmo papel, com garantia do FGC até R$ 250 mil por banco. Vale preferir banco grande: o FGC paga, mas em semanas, não no dia.
Quanto rende, e por que isso é secundário
Com a Selic em 13,75% ao ano, R$ 60 mil rendem cerca de R$ 8,25 mil brutos em doze meses (60.000 × 0,1375). O imposto de renda nesse prazo é de 17,5% sobre o ganho, e sobram perto de R$ 6,8 mil. É dinheiro de verdade, e é bom saber. Mas, se você começar a comparar a reserva com a bolsa, já esqueceu para que ela serve.
Quanto tempo leva para montar
Ninguém tem R$ 54 mil parados de uma vez. A reserva se monta com aporte mensal, e os juros ajudam mais do que parece:
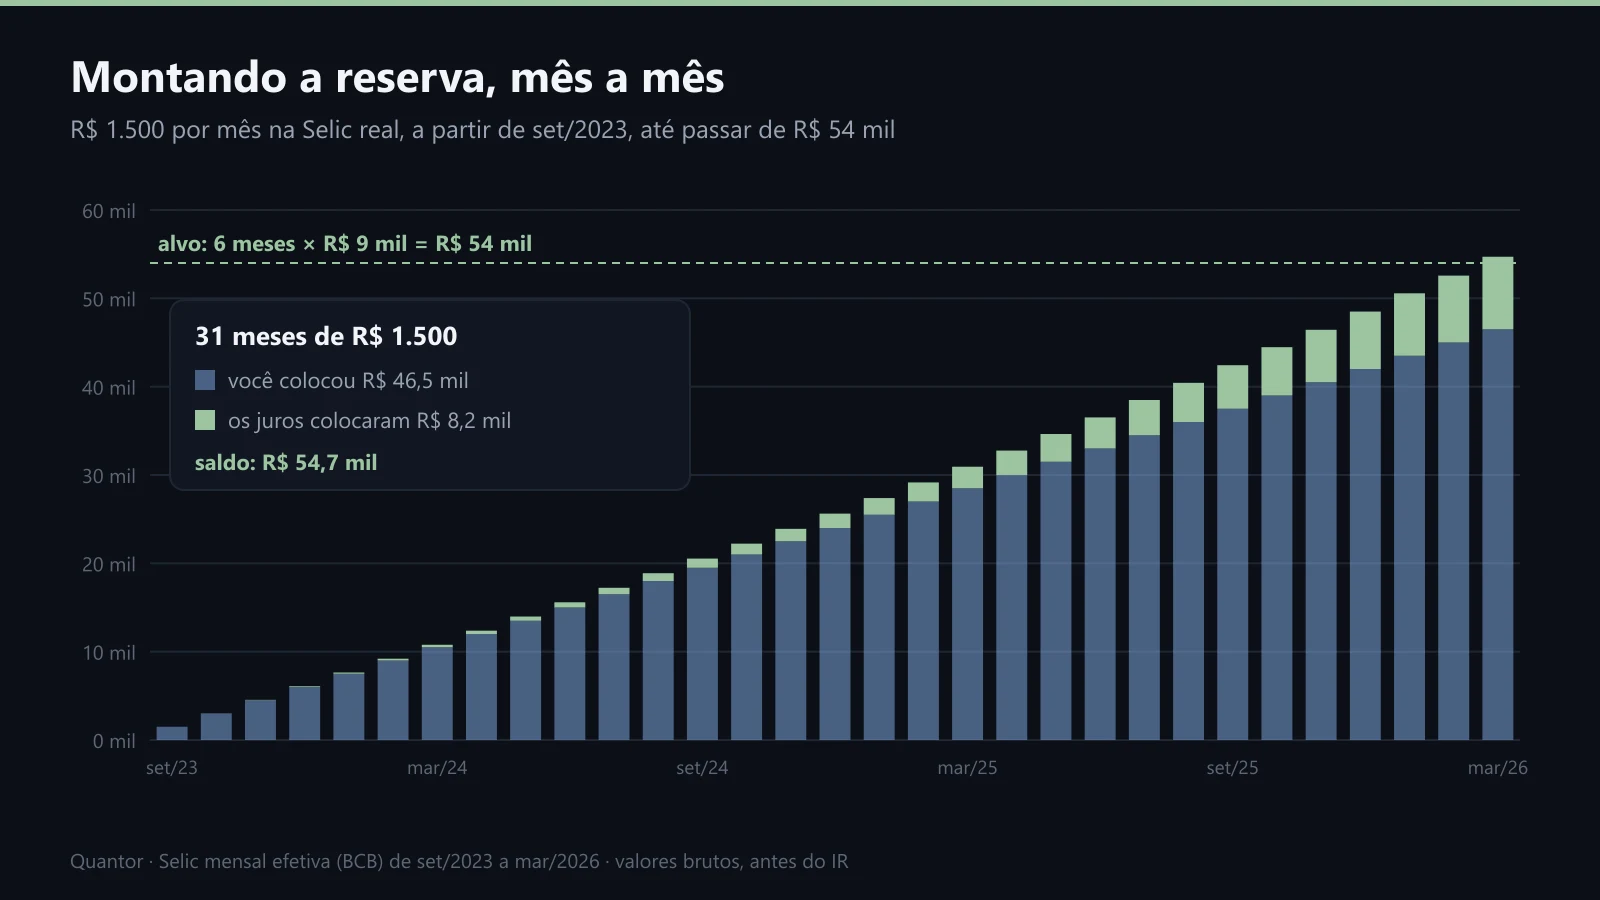
Cada barra é o saldo no fim do mês. O azul é o que você colocou; o verde, o que os juros colocaram.
A simulação usa a Selic que o Banco Central realmente registrou, mês a mês, a partir de setembro de 2023. Com R$ 1.500 por mês, foram 31 meses até passar do alvo. Você colocou R$ 46,5 mil; o saldo chegou a R$ 54,7 mil. Os R$ 8,2 mil de diferença são juros compostos: juros que rendem sobre os juros dos meses anteriores. No primeiro ano a parte verde quase não aparece; no terceiro, ela já soma mais de R$ 500 por mês.
Onde a regra quebra
Quando o patrimônio é muito maior que a despesa. Quem tem R$ 5 milhões aplicados e gasta R$ 15 mil por mês já tem liquidez em todo lugar. A discussão vira quanto manter em pós-fixado dentro da carteira, não uma reserva separada.
Quando a renda é muito estável e o patrimônio ainda é pequeno. Um servidor concursado não precisa travar tudo até ter 12 meses guardados. Seis resolvem.
Quando o juro real fica negativo. Em 2021, o IPCA foi de 10,06%, e a Selic passou boa parte do ano bem abaixo disso: a reserva perdeu poder de compra. Isso não invalida a reserva; mostra só que ela não precisa estar sempre no tamanho máximo.
Na prática
1. Calcule a despesa, não a renda. Some doze meses de extrato e divida por doze. Multiplique por 6 se a renda é estável, por 12 se não é. Escreva o número.
2. Escolha um produto só. Tesouro Selic ou CDB de liquidez diária a 100% do CDI. Carência, oscilação de preço ou resgate em 30 dias: não é reserva.
3. Separe fisicamente. Outra conta, outro aplicativo. Em mês bom dá vontade de investir a reserva; em mês ruim, de usá-la para "aproveitar a queda".
4. Só depois dela entra risco. Ação, FII e dólar vêm com o que sobra depois da reserva completa.
5. Usou, recompõe. O primeiro aporte depois de um saque vai para a reserva.
No Quantor
A aba Juros abre com a Selic de hoje (13,75% em 29/09/2026, em corte pela quinta reunião seguida), o IPCA de 12 meses (4,22%) e o juro real, que é quanto a reserva rende acima da inflação. A reserva não entra na Carteira: lá ficam os papéis de risco. E na tela Analisar papel, o bloco "Quedas desde o topo", na Técnica, mostra a pior queda de cada papel; é um bom lembrete de por que esse dinheiro não fica ali.
A reserva não é a parte chata da carteira. É a parte que deixa o resto existir.
Voltar à trilha Planejar a vida com a bolsaTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.