Fatores na B3: quando cada um falha
Testamos dois fatores na B3 de 2006 a 2026. Comprar quem mais subiu rendeu 12,5% ao ano, contra −2,5% de quem mais caiu, e perdeu 143 pontos em 2009. Comprar os mais calmos cortou a pior queda pela metade e perdeu feio nas altas de 2007 e 2009.

A ideia: todo fator tem o seu ano ruim
A aula anterior mostrou o que as colunas dos Rankings medem. Esta pergunta outra coisa: na B3, montar carteiras por esses fatores funcionou? E quando deixou de funcionar?
A segunda pergunta é a mais útil. Um fator que ganha sempre não existiria por muito tempo: todo mundo compraria até o ganho sumir. Os que sobrevivem são os que cobram um preço, de tempos em tempos, de quem os segue. Conhecer o ano ruim de um fator antes de usá-lo é o que impede você de abandoná-lo justamente no ano ruim.
O que dá para testar, e o que não dá
O arquivo mensal do Quantor tem os preços de 385 ações desde 2000. Com preço, dá para testar dois fatores: momentum (quanto subiu) e baixa volatilidade (quanto oscilou). Os dois dependem só do preço passado, e o preço passado está no arquivo.
Valor e qualidade não dá. Para saber se "comprar as mais baratas" funcionou em 2010, seria preciso o P/L de cada ação em 2010, com o lucro que se conhecia naquela data. O arquivo não tem balanços históricos. Qualquer teste de valor feito com os múltiplos de hoje usaria uma informação que ninguém tinha no passado. Então não fizemos.
Como o teste foi montado
Todo mês, de janeiro de 2006 a agosto de 2026, as ações foram ordenadas pelo sinal e divididas em cinco grupos iguais. Cada grupo foi "comprado" com pesos iguais e guardado por um mês; no mês seguinte, tudo foi refeito.
- Momentum: retorno de 12 meses, pulando o último mês (o mês mais recente tende a voltar, como a aula 2 mostrou).
- Baixa vol: o desvio padrão dos últimos 12 retornos mensais, que mede quanto o papel costuma se afastar da própria média.
Papel sem negócio (mais de dois meses parados no ano) ficou de fora. O número de ações por mês foi de 78, em 2006, a 345.
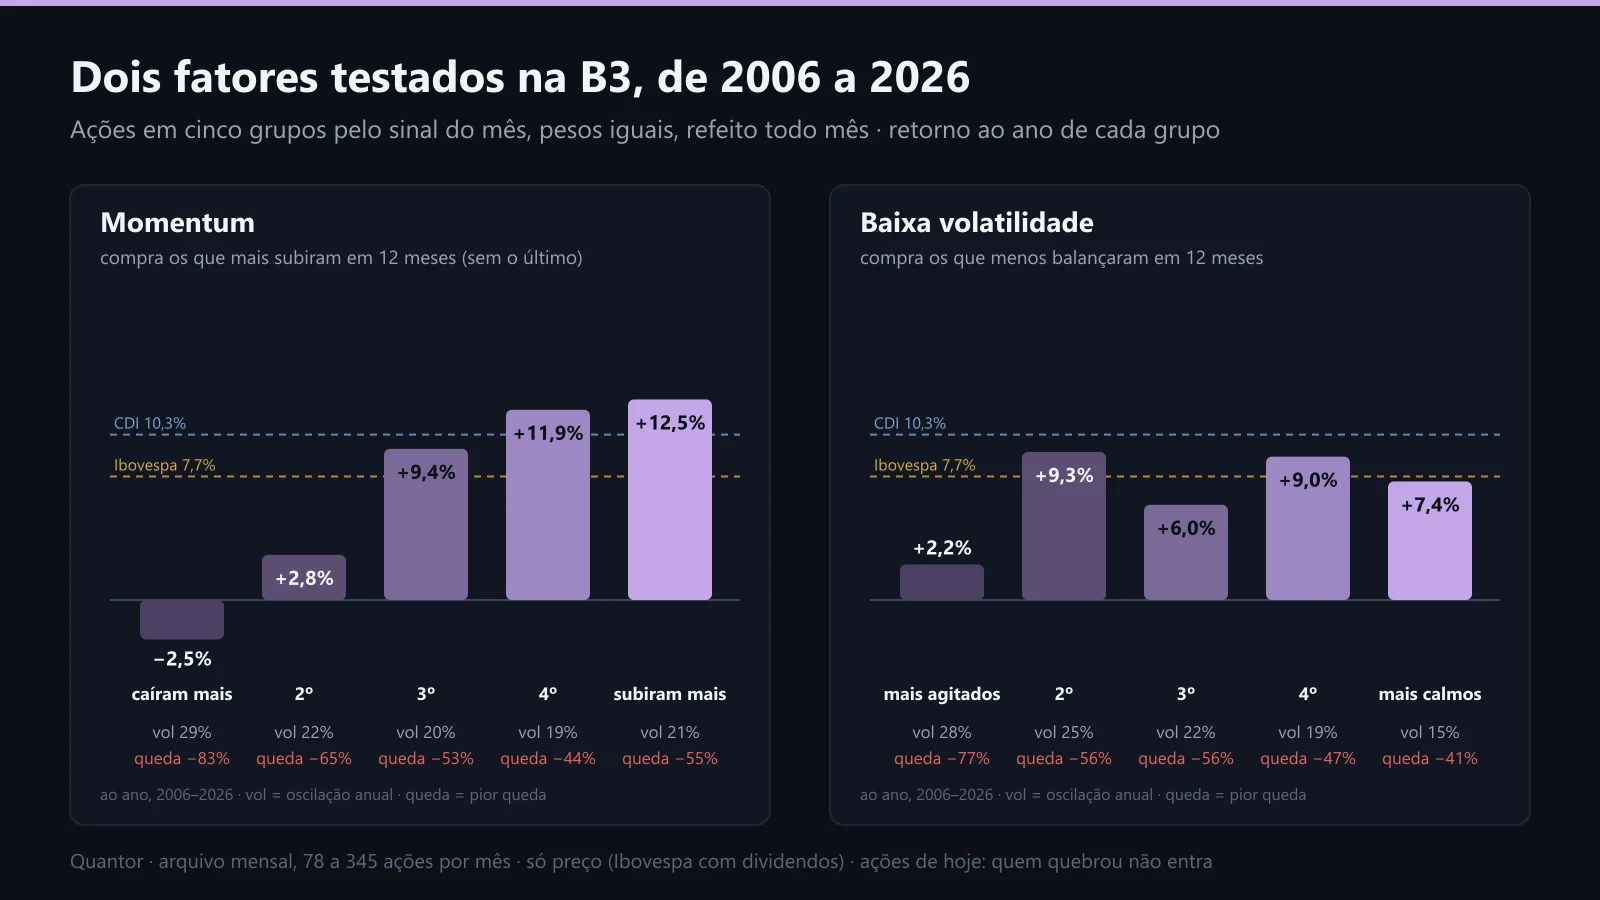
Retorno ao ano de cada grupo, com a oscilação anual e a pior queda embaixo. As linhas tracejadas são o Ibovespa (com dividendos) e o CDI no mesmo período.
Momentum: uma escada, e um tombo
O resultado é quase uma escada. Os que mais caíram em 12 meses renderam −2,5% ao ano, com pior queda de −83%. Os que mais subiram, +12,5% ao ano, com −55%. No mesmo período, o Ibovespa rendeu 7,7% ao ano e o CDI, 10,3%. O grupo de cima ganhou do de baixo em 65% dos meses.
Agora o preço:

Verde: o fator ganhou no ano. Vermelho: perdeu. As barras são cortadas em 80 pontos.
Em 2009, os que mais tinham subido renderam +68%; os que mais tinham caído, +211%. O fator perdeu 143 pontos num ano. Em 2016, perdeu 48 (a aula 8 da Análise técnica mostra esse ano em detalhe). As duas vezes seguem o mesmo roteiro: depois de uma queda longa, os papéis mais destruídos são os que mais sobem na virada. O momentum ganha pouco e quase sempre, e perde muito de uma vez.
Voltar à trilha Pensamento quant: decidir com númerosTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.