Regra antes do dado: criar uma regra sem se enganar
Escolhemos, em 2006–2015, a melhor média da régua para cada uma de 106 ações. Dentro do período, ela rendia 15,9% ao ano contra 11,5% da média de 5 meses. De 2016 a 2026, 7,6% contra 7,0%, e só 5 das 106 repetiram o melhor parâmetro.

A ideia: primeiro a pergunta, depois os dados
Existem dois jeitos de criar uma regra de investimento. No primeiro, você tem uma ideia, escreve o que espera ver e vai aos dados conferir. No segundo, você abre uma planilha, testa cinquenta combinações e fica com a que deu mais dinheiro.
O segundo parece mais científico, porque usa mais dados. É o contrário. Quem testa cinquenta regras e guarda a melhor não descobriu uma regra; descobriu qual das cinquenta teve mais sorte naquele período. A aula 7 dos Playbooks lista as sete formas de se enganar com um teste histórico. Esta aula mostra o antídoto principal na prática: reservar um pedaço do passado que você não olha enquanto escolhe.
Os cinco passos
1. A hipótese, escrita. Uma frase, antes de qualquer gráfico: "papéis que fecham o mês acima da média dos últimos meses tendem a continuar por alguns meses, e sair deles quando fecham abaixo evita as quedas longas".
2. O mecanismo. Por que isso funcionaria? A aula 2 deu a resposta: na faixa de 3 a 12 meses, o que subiu tende a seguir subindo, porque a informação se espalha devagar e o dinheiro grande entra em parcelas. Sem mecanismo, qualquer padrão encontrado pode ser acaso.
3. O parâmetro, pela lógica. A hipótese fala em "alguns meses". Uma média de 3 a 12 meses é coerente com ela; uma de 2 ou de 24, menos. Escolha um número dentro da faixa antes de ver qual rendeu mais.
4. Dentro e fora da amostra. Divida o histórico em dois. A primeira parte (a amostra) serve para desenvolver e ajustar. A segunda (fora da amostra) fica guardada, e você só olha uma vez, no fim. Se a regra só funciona na primeira parte, ela era ajuste.
5. Vizinhos e custo. Mude o parâmetro para os lados e cobre o custo de cada troca. A aula dos Playbooks mostra esses dois testes com detalhe.
A demonstração: o melhor parâmetro de cada papel
Fizemos o que o segundo jeito faria. Pegamos as 106 ações da B3 com histórico desde pelo menos 2004 e testamos a régua com médias de 2 a 24 meses: fica no papel quando o mês fecha acima da média, sai para a Selic quando fecha abaixo, com custo de 0,15% por troca (uma hipótese, não uma tarifa). Só no preço, sem dividendos.
Dentro da amostra, 2006 a 2015, escolhemos para cada papel a média que mais rendeu. Depois, sem mexer em nada, rodamos a mesma escolha de 2016 a agosto de 2026.
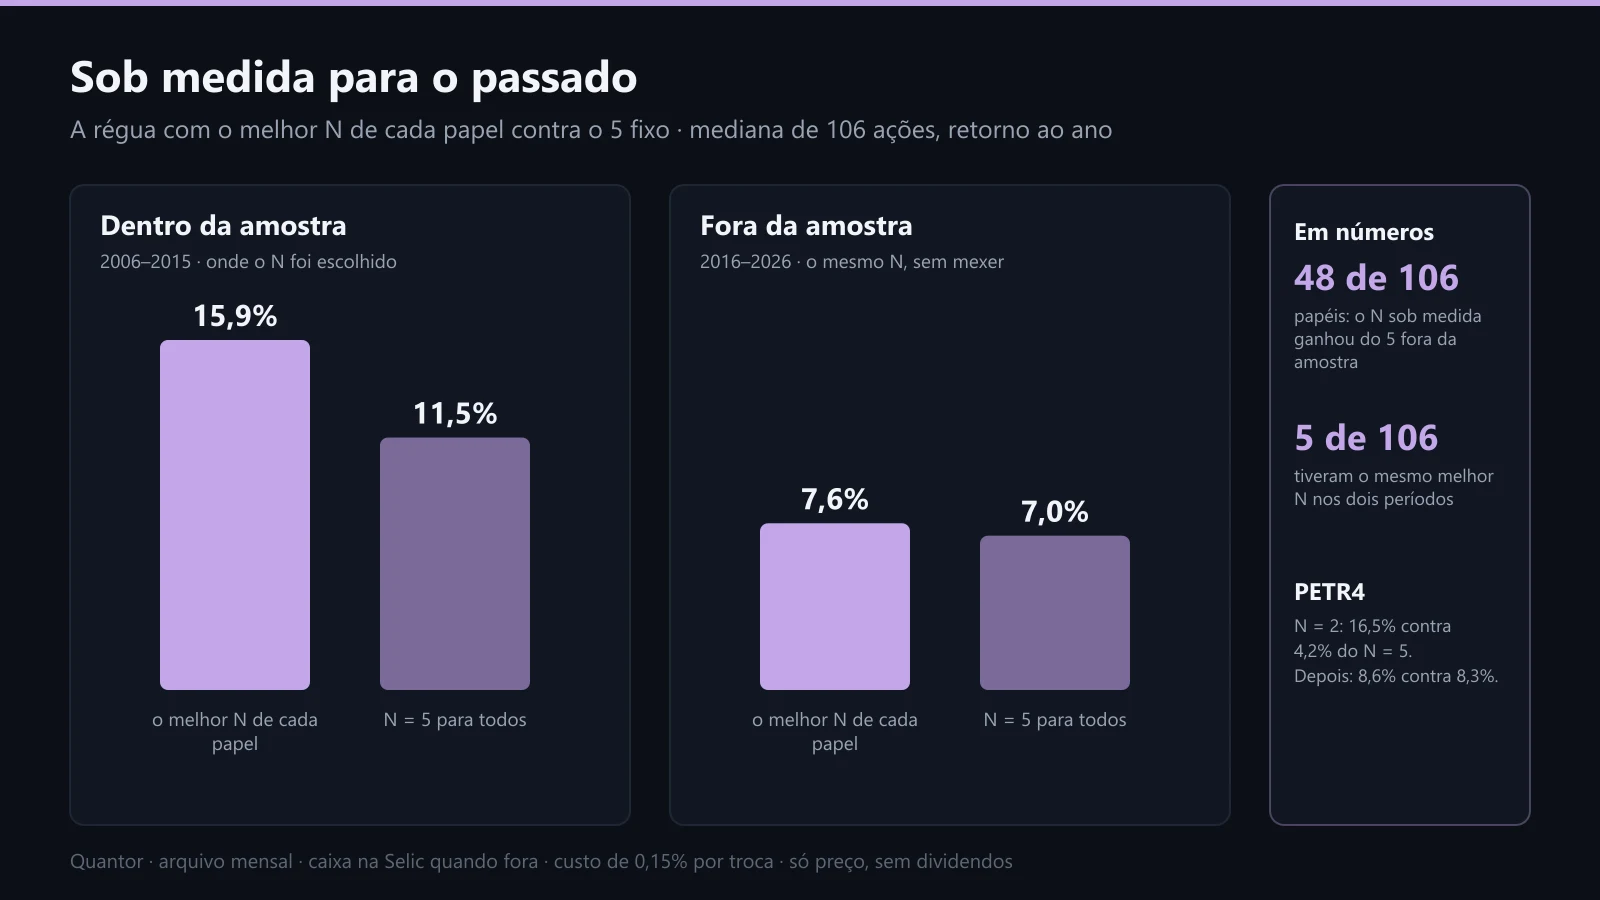
Mediana das 106 ações, em retorno ao ano. À direita, os números que desmontam a escolha sob medida.
Dentro da amostra, a versão sob medida era um espetáculo: 15,9% ao ano na mediana, contra 11,5% de usar 5 meses em todos os papéis. Uma vantagem de 4,4 pontos por ano, todo ano, por dez anos.
Fora da amostra, 7,6% contra 7,0%. A vantagem mediana papel a papel foi de zero ponto. O sob medida ganhou do fixo em 48 das 106 ações, menos da metade. E só 5 das 106 tiveram o mesmo melhor parâmetro nos dois períodos. O melhor N de 2006–2015 ficou, na mediana, em 9º ou 10º lugar entre as 23 opções de 2016–2026: praticamente o meio da fila, que é onde cairia um número sorteado.
A PETR4 é o caso didático. De 2006 a 2015, a média de 2 meses rendia 16,5% ao ano, contra 4,2% da de 5. Doze pontos por ano: quem visse isso mudaria a régua na hora. De 2016 em diante: 8,6% contra 8,3%.
Voltar à trilha Pensamento quant: decidir com númerosTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.