Small cap é o ativo que mais sente o regime
O regime muda pouco a direção média do Ibovespa, mas muda muito o tamanho do tombo e a chance de acerto. Nas empresas menores, a diferença aparece primeiro.

A ideia: o regime muda mais o tamanho do tombo do que a direção
A leitura ingênua de uma tabela de regimes é: "descubra o regime e saiba se a bolsa sobe". Não é isso que os números mostram.
Na tabela da aba Macro, que começa no fim de 2016, o Ibovespa teve média positiva nos 12 meses seguintes aos quatro regimes: +16,9% em Goldilocks, +14,4% em Slowdown, +9,0% em Reflation e +8,8% em Stagflation. O que muda é a consistência: 89% das janelas positivas em Goldilocks contra 62% em Stagflation.
Nas empresas menores a história é outra. As small caps (empresas pequenas e médias da bolsa) têm um ETF, o SMAL11, que replica o índice delas. Dentro de Stagflation, ele fez −1,1% em 12 meses, com só 38% das janelas positivas e pior caso de −33%.
O regime não é um interruptor de alta e baixa: ele amplia a dispersão, e quanto menor a empresa, maior o efeito.
Por que a pequena sente mais
Receita em real. O Ibovespa pesa muito em Vale, Petrobras e bancos. Mineradora e petroleira vendem em dólar, e o dólar costuma subir quando o Brasil vai mal. Small cap é varejo, construtora, saúde, educação: cliente brasileiro, receita em real.
Juro. Empresa pequena costuma depender mais de crédito e ter o lucro concentrado lá na frente. Quando o juro sobe, esse lucro futuro vale menos hoje, e a conta pesa mais para ela.
Liquidez. Quando o investidor grande quer reduzir Brasil, vende primeiro o que é fácil de vender: BOVA11, contrato futuro. Small cap negocia menos, e o ajuste dura mais.
Cada janela, um ponto
Uma média esconde muita coisa. Por isso refizemos a conta da aba desde 2004 com os dados do Banco Central e desenhamos cada janela de 12 meses como um ponto:
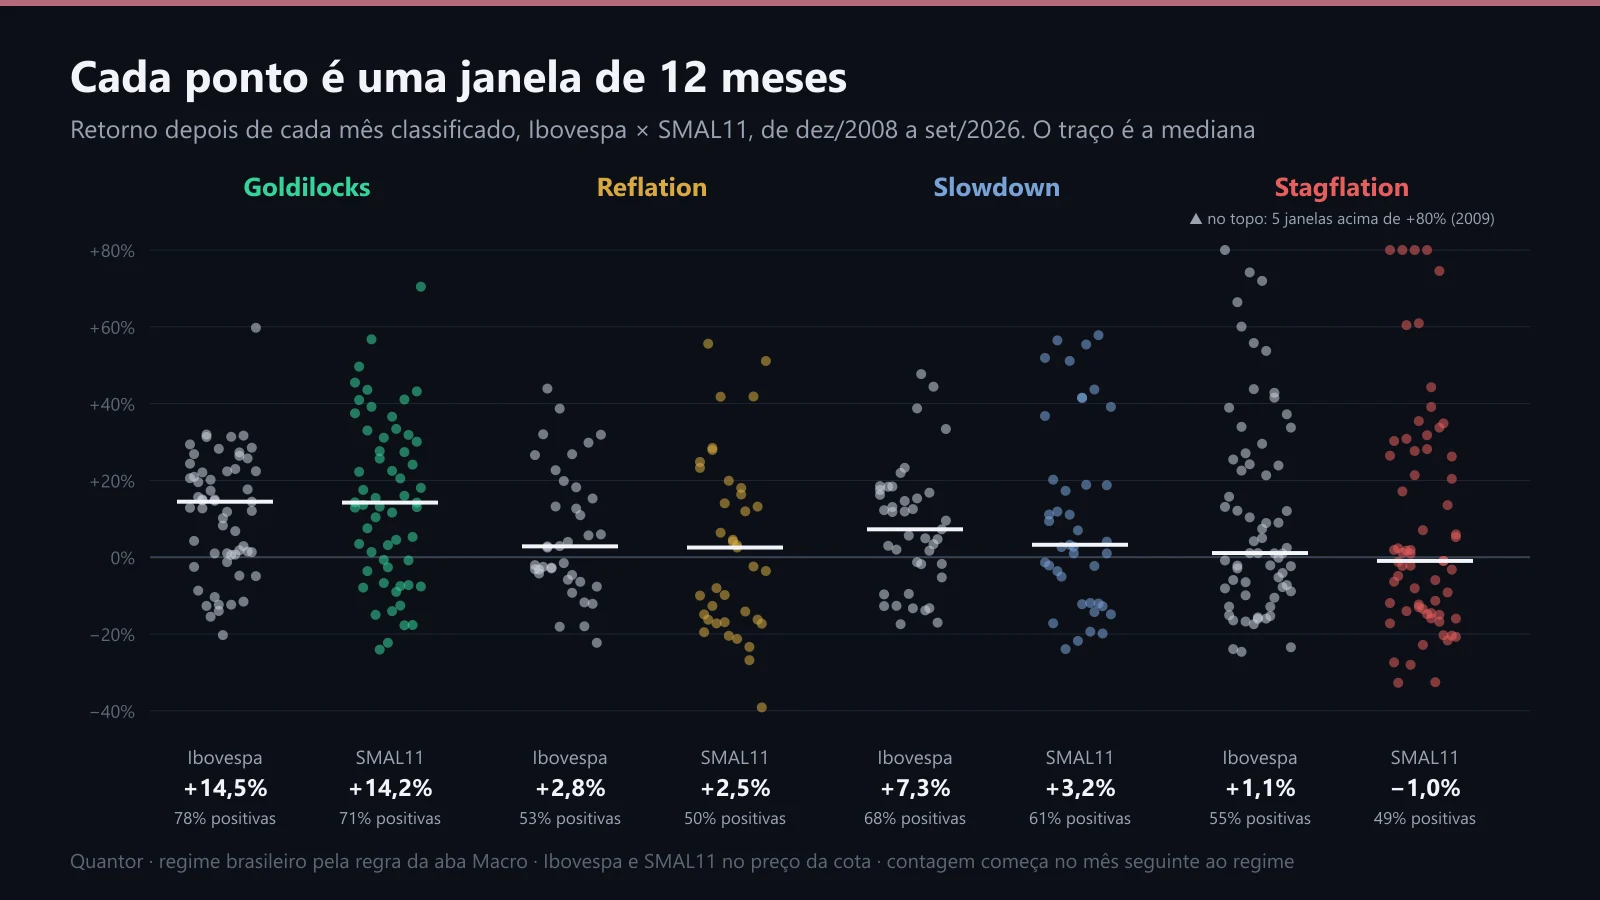
Cada ponto é o retorno nos 12 meses seguintes a um mês classificado. O traço é a mediana: metade das janelas ficou acima, metade abaixo.
Em Goldilocks, índice e small cap andam juntos: mediana de +14,5% e +14,2%. Nos outros três regimes, o SMAL11 fica atrás: +3,2% contra +7,3% em Slowdown, −1,0% contra +1,1% em Stagflation. E a cauda de baixo é mais funda: o pior caso do SMAL11 foi −39% em Reflation e −33% em Stagflation; o do Ibovespa, nas mesmas janelas, −22% e −25%.
Média × mediana: o caso de Stagflation
Olhe a coluna de Stagflation com cuidado. A mediana do SMAL11 é −1,0%, mas a média, desde 2008, dá +12,0%. Como pode?
Os pontos lá no alto explicam. Stagflation foi o regime do fim de 2008 e começo de 2009, e quem comprou no meio daquela crise pegou as janelas de +136% a +144%. Umas poucas janelas enormes puxam a média para cima, enquanto a janela típica ficou perto de zero.
A lição é incômoda: Stagflation é o regime dos piores e também dos melhores pontos de entrada, porque é onde as crises fazem fundo. A média conta a história das exceções; a mediana e o percentual de janelas positivas contam a história do caso comum.
E os outros ativos?
A mesma conta, feita para outras classes de ativos:

À esquerda, ativos brasileiros contra o regime do Brasil (desde 2004). À direita, ativos americanos contra o regime dos EUA, calculado com a mesma regra (desde 1991).
Três coisas saltam:
- Bolsa brasileira só ganhou do CDI com folga em dois regimes. Em Goldilocks e Slowdown, a mediana do Ibovespa (+16,6% e +15,4%) ficou bem acima do CDI (+10,0% e +11,3%). Em Reflation e Stagflation, ficou perto de zero, com metade das janelas no vermelho.
- O regime brasileiro não explica o dólar. Em todos os quatro, o dólar ficou perto de zero na mediana e subiu em cerca de metade das janelas. O câmbio responde mais ao dólar no mundo e aos juros de fora; é assunto da aba Dólar.
- Nos EUA, o padrão se repete. O S&P 500 teve mediana de +16,1% em Slowdown e +13,1% em Goldilocks, contra +7,0% em Stagflation. O ouro foi melhor nos mesmos dois regimes (+18,1% e +23,7%). O petróleo não mostrou padrão claro.
Onde engana
O período muda o número. A aba mostra, para o SMAL11 em Slowdown, média de +12,4% desde 2016. Desde 2008, a mediana é +3,2%. Nenhum dos dois está errado; são amostras diferentes. Confie na ordem dos regimes, não no decimal.
Janelas se sobrepõem. Março e abril compartilham 11 dos 12 meses. Dezenas de pontos são, na verdade, poucos episódios.
Preço, sem dividendos. SMAL11, dólar, S&P, ouro e petróleo estão no preço. O Ibovespa e o CDI já incluem proventos e juros.
Na prática
1. Leia o par "% positivas × pior caso", não só a média. 83% com pior de −20% é outro mundo que 53% com pior de −41%.
2. Dimensione small cap pelo regime. Em Reflation e Stagflation, a mesma convicção pede uma posição menor.
3. Não use a tabela de regimes para o dólar. Para câmbio, a aba Dólar tem régua própria.
4. Desconfie de média com cauda. Se a média e a mediana discordam muito, algumas janelas extremas estão contando a história.
No Quantor
Na aba Macro, clique em cada regime do quadrante para ver o que Ibovespa, SMAL11 e dólar fizeram em 3, 6 e 12 meses, com o percentual de janelas positivas e o n. Passe o mouse para ver o pior caso. Em Macro EUA, a mesma tabela com S&P 500, Treasuries, ouro, dólar-mundo e petróleo.
O regime não diz se a bolsa sobe: diz quanto você precisa aguentar se ela cair.
Voltar à trilha Macro para quem investeTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.