Margem alta não é qualidade
Margem é quanto sobra de cada real vendido. Ela diz muito sobre o tipo de negócio e pouco sobre se ele é bom. A farmácia com 3% de margem rende mais sobre o capital que a transmissora com 36%.

A ideia: margem mede o tipo de negócio, não a qualidade
Na aula anterior, a cascata da DRE terminou com uma conta simples: de cada R$ 100 vendidos, quanto sobrou em cada andar. Essas porcentagens têm nome: margens.
A tentação é ler margem como nota. Empresa com 30% de margem seria ótima; empresa com 3%, ruim. É um dos erros mais comuns em análise de ações.
Margem diz quanto sobra de cada real vendido. Não diz quanto a empresa rende sobre o dinheiro que precisou empregar para vender. Negócios de margem fina podem render muito, e negócios de margem gorda podem render pouco.
As três margens
Cada andar da cascata tem a sua:
- Margem bruta: lucro bruto dividido pela receita. Mostra quanto a empresa cobra acima do custo direto do produto. É a mais ligada ao modelo de negócio e ao poder de cobrar preço.
- Margem operacional: lucro operacional dividido pela receita. Mostra quanto sobra depois de todas as despesas para funcionar. Uma variante muito usada é a margem EBITDA, que soma de volta a depreciação (a despesa contábil do desgaste de máquinas e instalações, que não sai do caixa naquele ano).
- Margem líquida: lucro líquido dividido pela receita. É o que chega ao sócio, depois de juros e impostos.
Veja as três em dois negócios muito diferentes, em 2025:

De cada R$ 100 vendidos, quanto sobrou em cada andar. Petróleo à esquerda, farmácias à direita.
A Petrobras extrai petróleo a um custo baixo perto do preço de venda: sobram R$ 47,60 de lucro bruto a cada R$ 100 vendidos, e R$ 22,20 chegam ao sócio. A Raia Drogasil revende remédio, e o remédio é quase todo custo: o lucro bruto é de R$ 29,30, e o líquido, de R$ 2,90.
Olhando só isso, a Petrobras parece um negócio muito melhor. Agora olhe para outra medida.
Margem × retorno
O ROIC (retorno sobre o capital investido) responde outra pergunta: para cada real que foi colocado na empresa, por sócios e por credores, quanto a operação devolve por ano? É a medida da aula seguinte; aqui, basta a ideia.
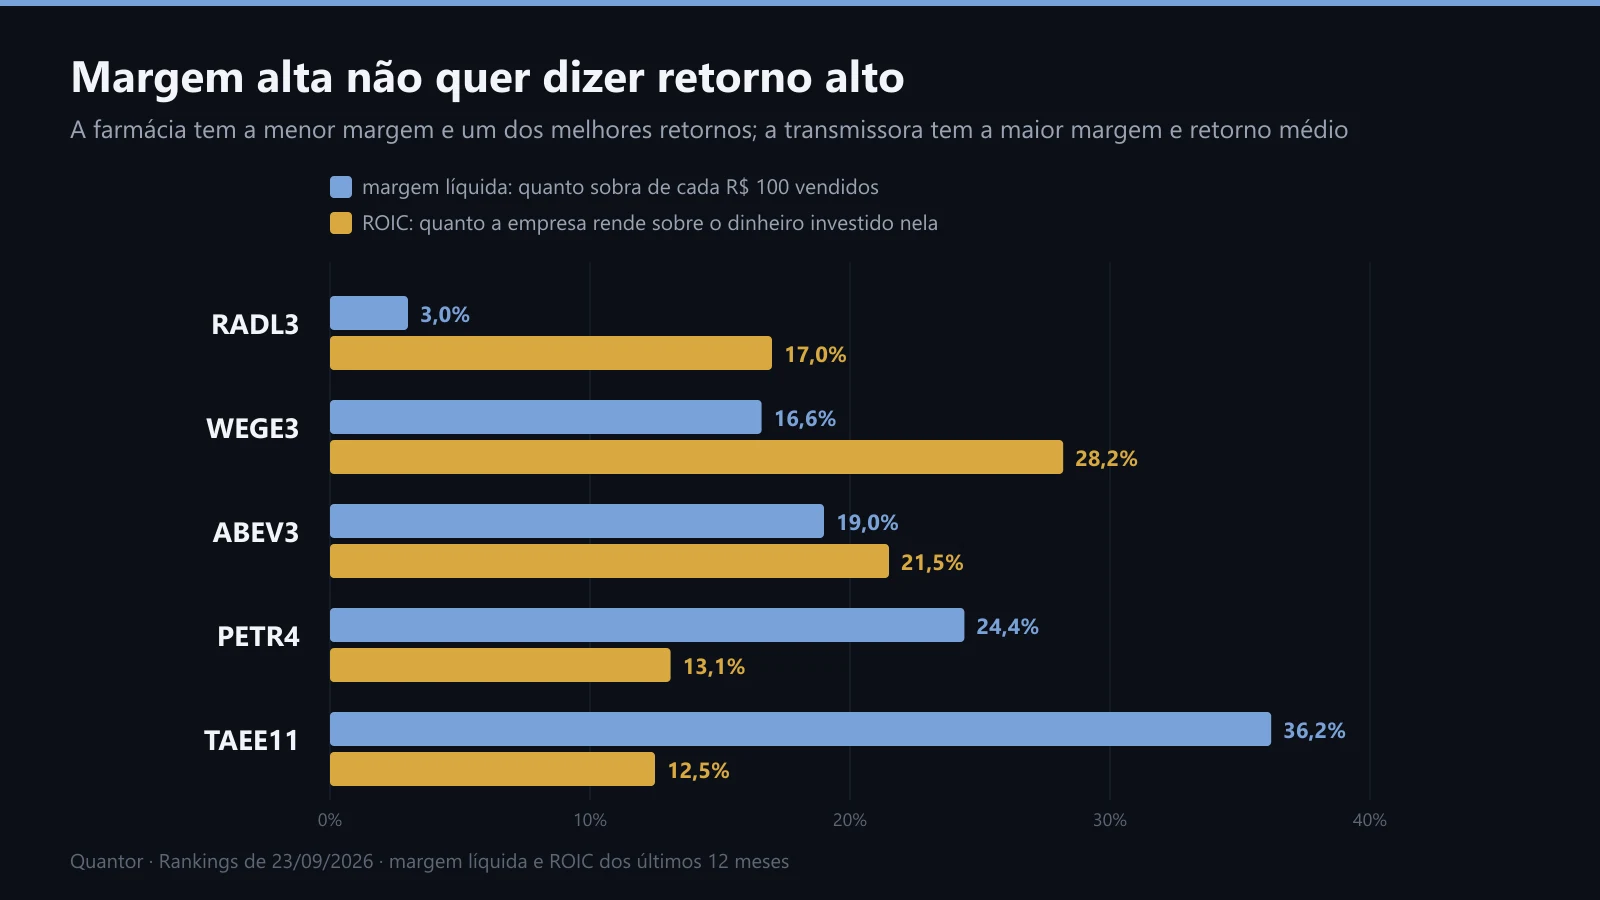
Em azul, a margem líquida; em amarelo, o ROIC. Dados dos últimos 12 meses, no Quantor, em 23/09/2026.
A RADL3 tem a menor margem do grupo, 3,0%, e um ROIC de 17,0%, acima do da PETR4 (13,1%) e bem acima da mediana das ações líquidas da B3 (8,6%). A TAEE11, transmissora de energia, tem a maior margem, 36,2%, e ROIC de 12,5%.
O que explica a inversão é o giro: quantas vezes o capital da empresa vira venda num ano. Uma farmácia compra o remédio, vende em poucas semanas, compra de novo; aluga as lojas em vez de comprá-las. Em 2025, a RADL3 vendeu R$ 1,76 para cada R$ 1 de ativo. A Petrobras, que precisa de plataformas e refinarias, vendeu R$ 0,41. Uma transmissora precisa construir linhas de alta tensão que custam bilhões e duram décadas: gira ainda menos, e por isso precisa de margem alta para render o mesmo.
Retorno é margem vezes giro. Margem fina com giro alto pode render tanto quanto margem gorda com giro baixo.
Voltar à trilha Ler um balanço em 10 aulasTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.