Selic: o CDI não é investimento, é nota de corte
Com o CDI rendendo 13,65% ao ano sem oscilar, qualquer outro investimento precisa responder a uma pergunta antes de todas as outras — por que isto e não o CDI?

A ideia: antes de "quanto rende", "comparado com o quê?"
Alguém comenta que um fundo imobiliário "paga 9% ao ano" e parece ótimo. Parece, até você lembrar que existe um lugar que paga mais do que isso, todo dia útil, sem oscilar e com o dinheiro disponível no dia seguinte.
Esse lugar é o CDI. Em setembro de 2026, ele rendia 13,65% ao ano. R$ 100 mil deixados ali por doze meses viram cerca de R$ 113.650 antes do imposto, sem susto nenhum no caminho. Nos doze meses até 23/09/2026, com a Selic em 15% boa parte do período, o CDI acumulou +14,5%.
No Brasil, o CDI não é onde o dinheiro dorme: é a nota de corte que qualquer outro investimento precisa superar para merecer o seu dinheiro. Quem não sabe a nota de corte não sabe se passou.
Selic e CDI: dois nomes, quase o mesmo número
A Selic é o juro básico da economia. Quem decide é o Copom, um comitê do Banco Central que se reúne oito vezes por ano. Ele sobe a Selic para frear a inflação e corta quando a inflação cede.
O CDI é o juro que os bancos cobram uns dos outros em empréstimos de um dia. Ele segue a Selic de perto e costuma ficar uns 0,10 ponto abaixo: com a Selic em 13,75%, o CDI estava em 13,65%. É o CDI que aparece nos produtos de banco ("CDB a 100% do CDI"); o Tesouro Selic rende a própria Selic.
A Selic de hoje só faz sentido olhando a história dela:
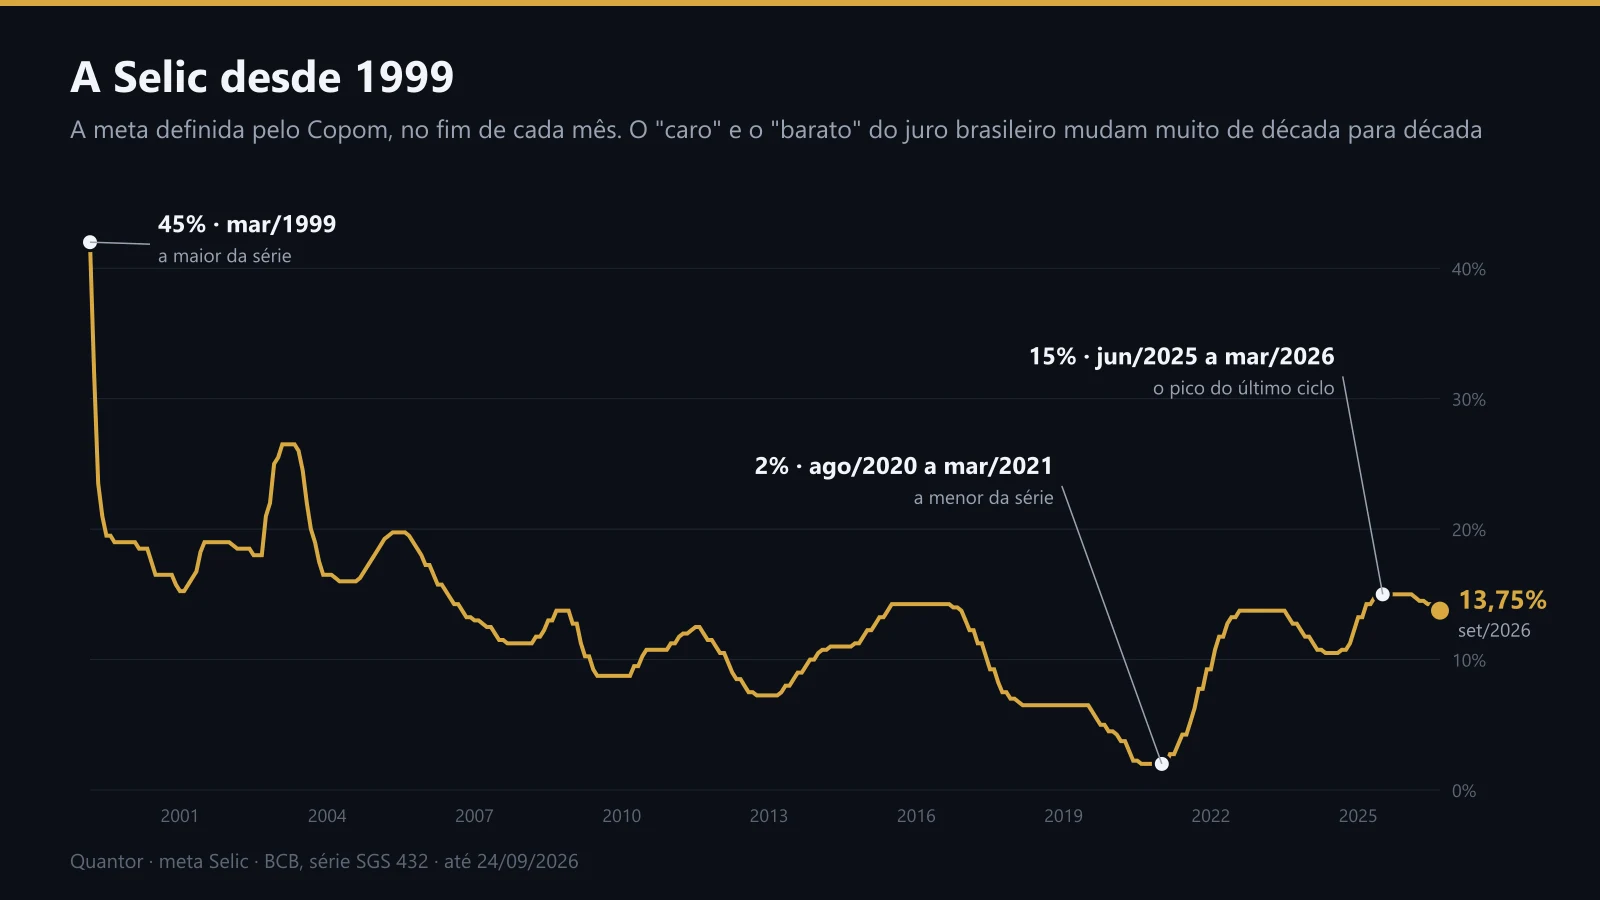
A linha é a meta Selic no fim de cada mês. Repare como o "normal" muda de uma década para outra.
Em março de 1999, a meta chegou a 45%. De agosto de 2020 a março de 2021, ficou em 2%, a menor da série. No último ciclo, subiu até 15% em junho de 2025, ficou lá até março de 2026 e depois recebeu cinco cortes de 0,25 ponto, o último em 17/09/2026, até os 13,75%.
Quem começou a investir em 2020 aprendeu com uma Selic de 2%, em que qualquer coisa parecia melhor que o CDI. Essa régua mental não serve mais.
Tudo medido na mesma régua
Uma conta simples organiza a cabeça: divida o rendimento anual de qualquer investimento pela Selic. Acima de 1, ele paga mais que o caixa. Abaixo de 1, precisa de outro motivo para existir.

Rendimentos brutos, antes do imposto. A linha tracejada é a nota de corte. O aluguel de 9% e o dividendo de 6% são exemplos, não papéis específicos.
Faça a conta na frente dos números:
- Dividendo de 6% ao ano: 6 ÷ 13,75 = 0,44 Selic. Menos da metade do caixa.
- Aluguel de 9% num fundo imobiliário: 9 ÷ 13,75 = 0,65 Selic.
- Tesouro IPCA+ 2032, que pagava 7,70% acima da inflação em 18/09/2026: com a inflação esperada de 4,62% para os próximos 12 meses, dá (1,077 × 1,0462) − 1 = 12,68% ao ano, ou 0,92 Selic.
- CDB a 120% do CDI: 1,2 × 13,65% = 16,38%, ou 1,19 Selic. Paga mais porque carrega um risco que o Tesouro não tem (aula 6).
Nada disso quer dizer que o fundo imobiliário ou a ação sejam ruins. Quer dizer que eles precisam compensar a diferença com outra coisa: crescimento do dividendo, valorização, proteção contra a inflação. Quem compra um papel de 0,65 Selic precisa saber que está apostando nessa outra coisa.
Por que a Selic mexe em tudo
A Selic não compete só com a sua renda fixa. Ela entra no preço de tudo por três caminhos.
É a taxa de desconto. O valor de uma empresa é o dinheiro que ela vai gerar no futuro, trazido para hoje. Com juro alto, um real que só chega daqui a dez anos vale bem menos hoje. Por isso empresas de crescimento e fundos imobiliários sofrem mais com juro alto.
É o custo de oportunidade de todo mundo. O gestor do fundo de ações às vezes vende não porque mudou de ideia, mas porque o cotista resgatou para pôr no CDB.
É o custo da dívida das empresas. Empresa endividada paga juro atrelado ao CDI. Com o CDI a 13,65%, sobra menos lucro para o acionista.
Onde engana
Bruto não é líquido. O CDI de 13,65% é antes do imposto de renda. Pela regra que valeu por muitos anos, a alíquota sobre renda fixa ia de 22,5% (até 180 dias) a 15% (acima de dois anos); confira a regra vigente antes de fazer a conta fina. Dividendos e aluguéis de fundos imobiliários têm tratamento próprio.
Nota de corte não é destino. O CDI ganha da bolsa em blocos de anos, e perde em outros blocos. Entre o fim de 2010 e o fim de 2015, o CDI acumulou +64,0% enquanto o Ibovespa (com dividendos) caiu 37,5%. Entre o fim de 2015 e o fim de 2019, virou: bolsa +167,5%, CDI +41,3%. A aula 7 mostra como não chegar tarde a essas viradas.
Nem toda renda fixa é CDI. Prefixados e títulos atrelados à inflação oscilam de preço todos os dias. Só o Tesouro Selic e os CDBs de liquidez diária se comportam como caixa (aulas 4 e 5).
Na prática
1. Divida todo rendimento pela Selic antes de se animar. Um número abaixo de 1 exige uma tese que explique a diferença.
2. Compare líquido com líquido. Tire o imposto dos dois lados antes de decidir.
3. Guarde a reserva de emergência no que se comporta como caixa. Tesouro Selic ou CDB de liquidez diária de banco grande.
4. Desconte o CDI de qualquer resultado. O da sua carteira, o do fundo, o do "especialista". Quem rendeu 12% num ano de CDI a 14% ficou para trás.
No Quantor
A aba Juros abre com os números desta aula: a Selic e a fase do ciclo (em corte, em alta ou parada), o IPCA de 12 meses, o juro real e a expectativa do Focus para as próximas reuniões. Logo abaixo, o gráfico da Selic desde 1999 com a trajetória que o mercado espera e as últimas decisões do Copom. E na tela Analisar papel, o bloco Seguir a régua funcionou? avalia a regra sempre pela curva "régua + Selic": quando a régua manda ficar fora do papel, o dinheiro rende CDI, não fica parado.
O CDI não é o prêmio de quem tem medo. É a prova que todo o resto precisa passar.
Voltar à trilha Juros, DI e renda fixa: a régua de tudoTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.