EV/EBITDA: a versão pro do P/L
O P/L olha só para as ações e para o lucro que sobra depois dos juros. O EV/EBITDA olha para a empresa inteira, dívida incluída, e para o que a operação gera antes de juros e impostos.

A ideia: quem compra a empresa leva a dívida junto
Imagine duas padarias que lucram o mesmo e custam o mesmo na bolsa. Uma não deve nada. A outra deve o equivalente a dois anos de vendas ao banco. Pelo P/L, elas são idênticas. Mas quem comprasse a segunda inteira compraria também a dívida.
O P/L tem esse ponto cego: ele só enxerga as ações. O EV/EBITDA corrige isso de dois jeitos. No numerador, põe a empresa inteira, dívida incluída. No denominador, põe o que a operação gera antes de pagar juros e impostos.
Com isso, dá para comparar empresas com dívidas diferentes pelo que realmente importa: o negócio.
As duas peças
EV (do inglês enterprise value, valor da firma) é o valor de mercado das ações mais a dívida líquida (tudo o que a empresa deve a bancos e credores, menos o caixa que ela tem). É o preço para comprar a empresa inteira e assumir as contas.
EBITDA é o lucro antes de juros, impostos, depreciação e amortização. Em português simples: o que a operação gerou antes de pagar o banco, o governo e o desgaste das máquinas. É uma medida da força da operação, não do que sobra para o sócio.
A conta, na PETR4

À esquerda, as peças do EV; à direita, a divisão pelo EBITDA de 12 meses.
O valor de mercado era de R$ 652,7 bilhões. A dívida líquida, de R$ 572,0 bilhões. Somando, o EV chegava a R$ 1.224,7 bilhões, quase o dobro do que a bolsa mostrava. Dividindo pelo EBITDA de 12 meses, R$ 273,3 bilhões:
R$ 1.224,7 ÷ R$ 273,3 = 4,48. A operação inteira custava 4,5 anos do que ela gera. A mediana do setor de energia era de 7,64.
Repare num detalhe: o P/L da PETR4 era 4,79 e o EV/EBITDA, 4,48. Os dois contavam a mesma história. Quando isso acontece, a leitura ganha consistência. O problema é quando eles discordam.
Quando os dois discordam
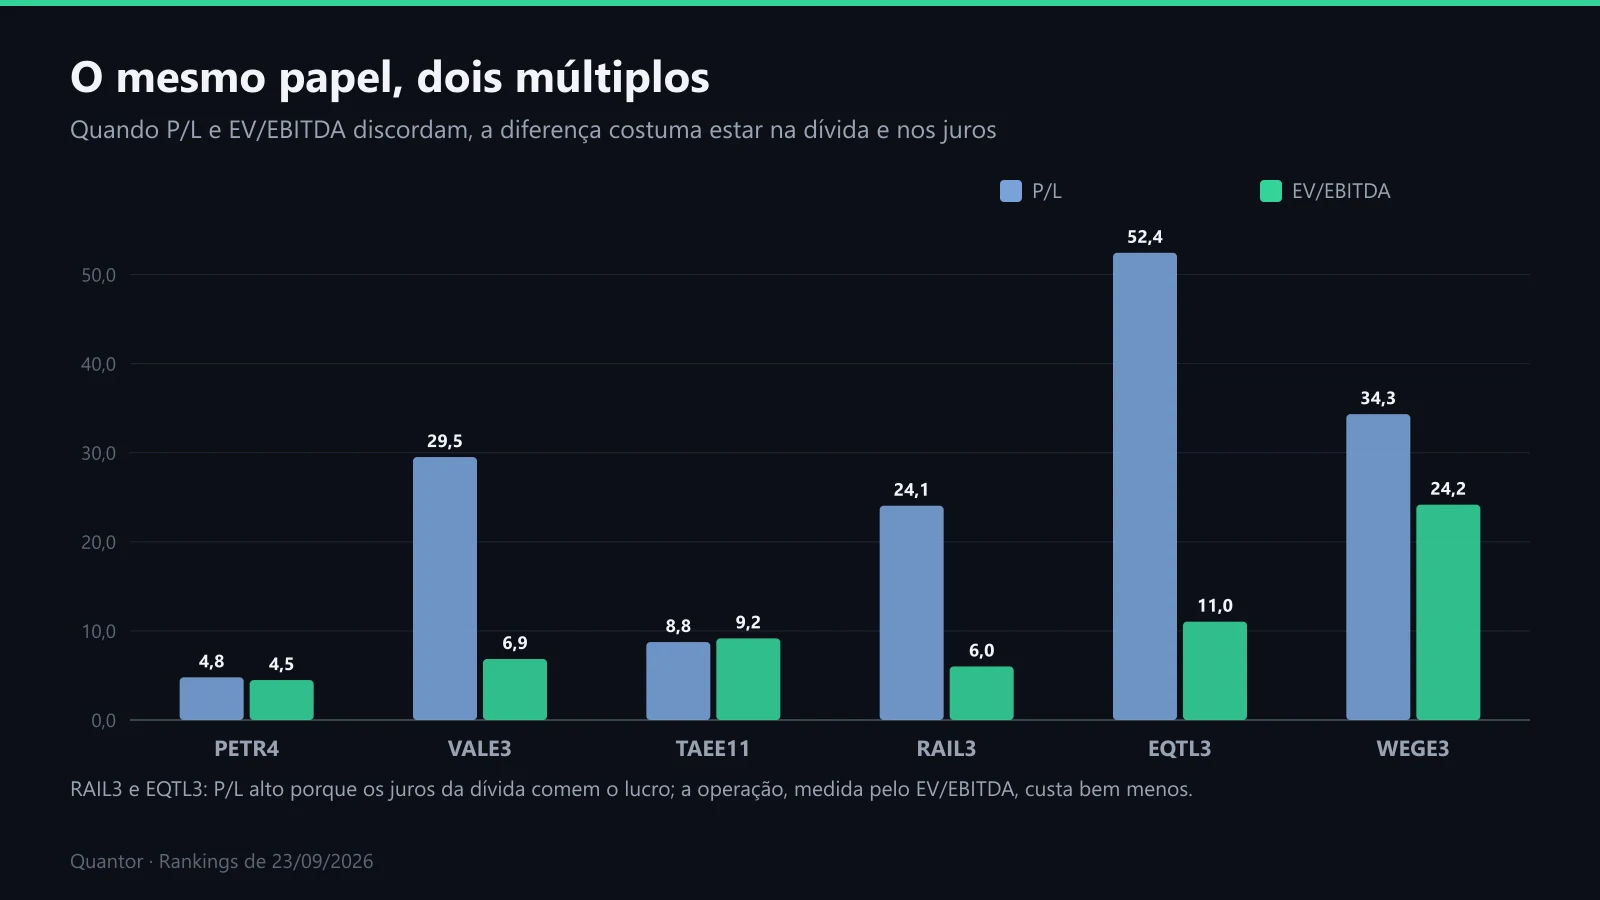
Em azul, o P/L; em verde, o EV/EBITDA. Onde a barra azul dispara e a verde não, alguma coisa entre a operação e o lucro está consumindo o resultado.
A RAIL3 tinha P/L de 24,1 e EV/EBITDA de 6,0. Nos 12 meses até junho de 2026, a operação da ferrovia gerou R$ 5,1 bilhões de lucro operacional (o EBIT, o lucro antes de juros e impostos). O resultado financeiro, que é basicamente o custo da dívida, levou R$ 3,2 bilhões. Sobraram R$ 1,25 bilhão de lucro. O P/L via um negócio caro; o EV/EBITDA via uma operação barata com uma dívida pesada. As duas coisas são verdade, e é isso que importa saber.
A EQTL3 contava a mesma história com mais força: P/L de 52,4, EV/EBITDA de 11,0. Em 12 meses, o resultado financeiro negativo (R$ 6,0 bilhões) consumiu quase 80% do lucro operacional (R$ 7,6 bilhões).
A VALE3 também aparecia com P/L alto (29,5) e EV/EBITDA baixo (6,9), mas por outro motivo: baixas contábeis de ativos de R$ 23,5 bilhões em 12 meses derrubaram o lucro. O EBITDA não sente essas baixas. Uma das utilidades do EV/EBITDA é justamente essa: ele é menos sensível a eventos contábeis que não mexem no caixa do ano.
Voltar à trilha Fundamentos sem armadilhaTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.