O FII médio bateu o CDI?
De 2017 a set/2026, todos os FIIs líquidos juntos renderam 7,8% ao ano. O CDI rendeu 9,2%, ou 8,2% depois do imposto. Quem comprou o mercado e segurou ficou 0,4 ponto por ano atrás do dinheiro parado.

A pergunta que quase ninguém faz
"FII é renda: paga todo mês, é isento de imposto e ainda tem o imóvel por trás." É assim que muita gente entra no mercado de fundos imobiliários. A lógica parece boa. Mas ela pula uma pergunta simples: comparado com o quê?
O dinheiro que vai para um FII poderia estar no Tesouro Selic ou num CDB atrelado ao CDI, sem oscilar. Para o FII valer o risco, ele precisa render mais do que esse dinheiro parado. Esta aula responde, com dez anos de dados, se o FII médio conseguiu.
Três conceitos antes dos números
FII (fundo de investimento imobiliário) é um fundo com cotas negociadas na bolsa. Ele pode ter imóveis (galpões, lajes corporativas, shoppings), títulos de dívida imobiliária ou cotas de outros FIIs. Todo mês ele distribui a maior parte do que recebe.
Retorno total é o que importa: a variação da cota mais os rendimentos, reinvestidos. Olhar só o rendimento é olhar metade da conta. Um fundo que paga 1% ao mês e cai 20% no ano não rendeu 12%.
CDI depois do imposto é a régua justa. O CDI rendeu 9,2% ao ano de 2017 a set/2026. Numa aplicação de mais de dois anos, o imposto de 15% leva isso para 8,2%. O rendimento de FII é isento para a pessoa física. Por isso, comparar FII com o CDI bruto (antes do imposto) seria injusto com o FII. Comparamos com os dois.
O que testamos
Fizemos um backtest: simulamos como cada regra teria se saído no passado, com os dados de cada época. Montamos no pesquisa de FIIs do Quantor uma base com 578 fundos que já tiveram cota negociada na B3. Inclusive os 177 que deixaram de existir (incorporados, liquidados, fundidos). Isso importa. Um estudo feito só com os fundos vivos hoje esquece justamente os que deram errado. É o viés de sobrevivência.
De janeiro de 2017 a setembro de 2026 (117 meses), medimos:
- o IFIX, o índice oficial de FIIs da B3 (sem custo nem imposto);
- comprar a carteira do IFIX em janeiro de 2017 e segurar, sem mexer;
- todos os FIIs líquidos (que negociam mais de R$ 1 milhão por dia), com pesos iguais (a mesma quantia em cada fundo), refeito todo mês;
- 100 carteiras sorteadas de 10 FIIs, escolhidas ao acaso com as mesmas regras, para saber o que a sorte entrega;
- e 120 regras populares de escolha de FII, que veremos ao longo da trilha.
Tudo com rendimentos reinvestidos, custo de 0,1% por ordem e o imposto de 20% sobre o ganho na venda.
O resultado

Olhe onde cada linha termina: com R$ 10 mil em jan/2017, o CDI terminou na frente, mesmo depois do imposto. O FII passou quase três anos bem acima e devolveu a vantagem.
- CDI: 9,2% ao ano; 8,2% depois do IR.
- IFIX: 7,4% ao ano.
- Comprar e segurar a carteira do IFIX: 7,8%, praticamente igual depois do IR. No caminho, a pior queda (o maior tombo do topo até o fundo) foi de 27%.
- Todos os FIIs líquidos, pesos iguais: 7,8% antes e 7,4% depois do IR.
- Os 10 FIIs mais líquidos: 8,5% antes e 7,8% depois do IR. É a regra mais simples do lote, e ficou a 0,4 ponto do CDI líquido (o CDI depois do imposto de renda).
Em reais: R$ 10 mil viraram R$ 21,6 mil no CDI depois do imposto. Comprando a carteira do IFIX e segurando, R$ 20,7 mil. O mercado de FII inteiro ficou atrás do dinheiro parado. Não por muito, mas atrás, e com muito mais susto.
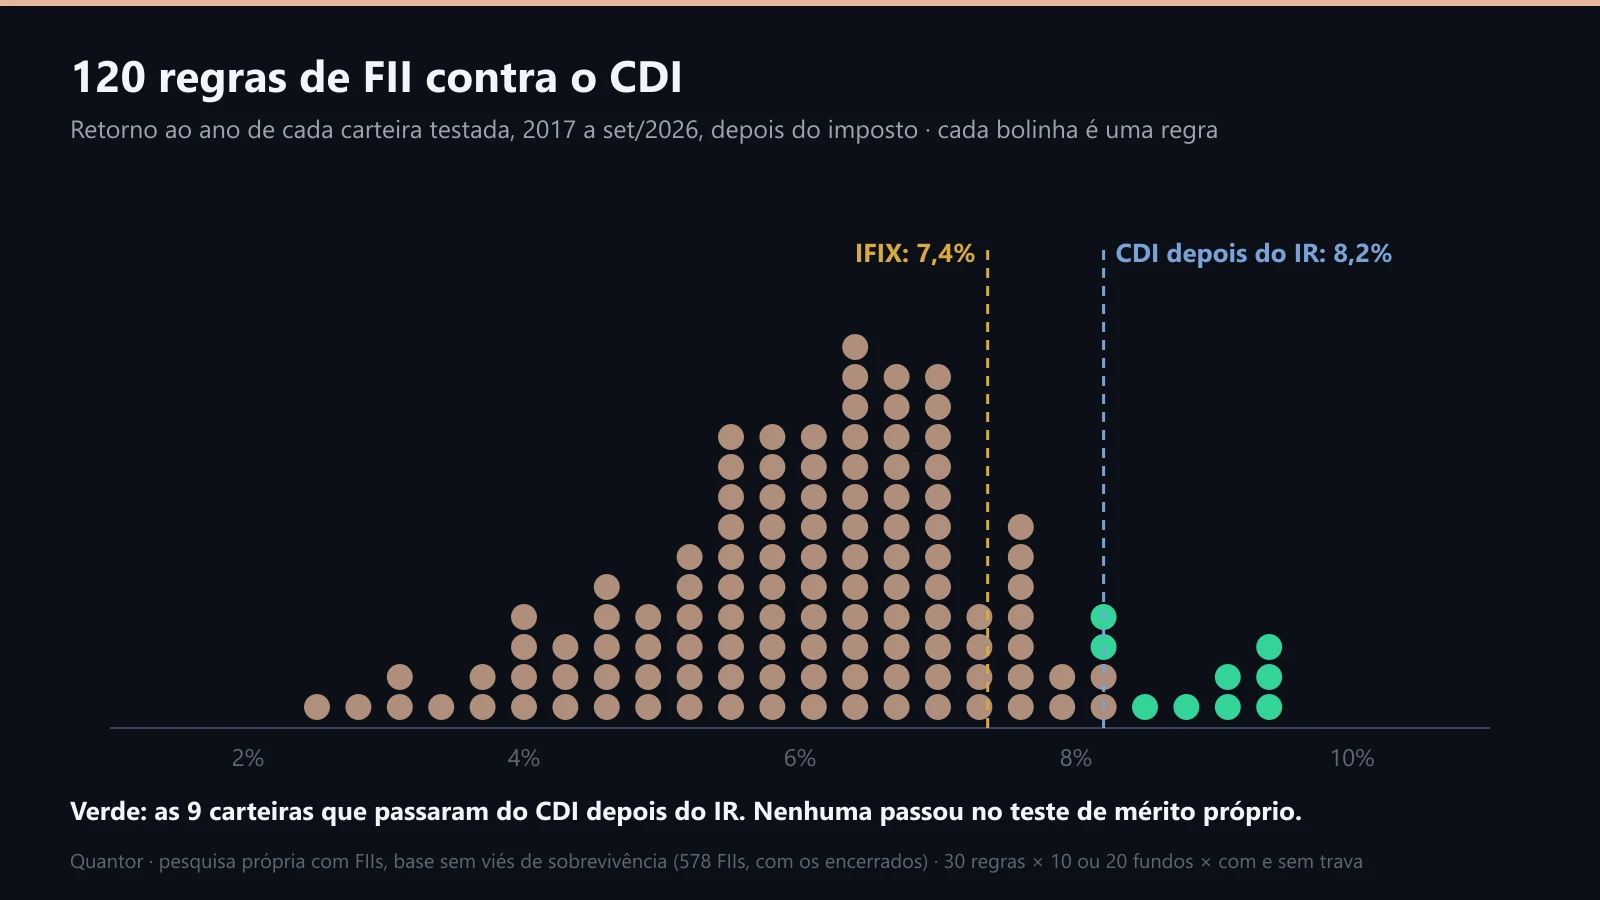
Olhe a linha do CDI líquido: quase todas as bolinhas ficaram à esquerda dela, entre 4% e 8% ao ano. Cada bolinha é uma regra de escolha de FII.
Das 120 regras testadas, só 5 bateram o CDI bruto e 9 bateram o CDI depois do imposto. Nenhuma passou no teste de "tentar demais vira sorte": quando se testam muitas ideias, alguma vai parecer ótima por acaso, então quem testa muito precisa exigir um resultado mais forte. As que bateram o CDI têm uma explicação desconfortável, e ela aparece nas aulas 4 e 6.
O que quase ninguém sabe. Sorteamos 100 carteiras de 10 FIIs, refeitas todo mês. A mediana (o valor do meio: metade rendeu mais, metade rendeu menos) foi de 6,1% ao ano. O mesmo sorteio sem custo de corretagem rendeu 8,1%. Trocar a carteira inteira todo mês custou perto de 2 pontos por ano, mais do que qualquer imposto. Em FII, o giro é o custo que ninguém coloca na planilha.
A história por trás do número
A curva esconde um drama. Em dezembro de 2019, quem pôs R$ 10 mil na carteira do IFIX tinha R$ 16,1 mil, já descontado o imposto. No CDI líquido, R$ 12,0 mil. O FII estava R$ 4 mil na frente. Parecia óbvio que era o melhor lugar do mundo para o dinheiro.
Três meses depois veio a pandemia. Em março de 2020, os mesmos R$ 10 mil valiam R$ 13,1 mil. Depois veio a alta da Selic (a taxa básica de juros, que o CDI acompanha) em 2021 e 2022. O CDI chegou perto de 1% ao mês, sem risco algum. A vantagem foi sendo devolvida até o CDI tomar a frente e não largar mais.
Quem entrou em 2019, animado com três anos de FII batendo o CDI, pegou a parte ruim inteira.
Onde o teste pode enganar
O período conta. De 2017 a 2021 o FII ganhou com folga; de 2022 a 2026 o CDI dominou. Com outro ponto de partida, a conclusão muda de tamanho. A aula 6 trata disso.
O começo tem poucos fundos. Em 2017 havia uns 10 FIIs com liquidez acima de R$ 1 milhão por dia, e uns 17 em 2018. O mercado cresceu muito depois.
Antes de 2017 os rendimentos são estimados. Não há fonte pública organizada de proventos de FII antes do fim de 2016. Por isso o período principal começa em 2017.
O imposto foi simplificado. Consideramos a isenção dos rendimentos sempre válida. E compensamos prejuízo só entre FIIs, como manda a regra.
Resultado passado não garante futuro. Dez anos são um período, não uma lei.
A versão prática
- Compare seu FII com o CDI depois do imposto, não com zero nem com a poupança. Hoje isso é o Tesouro Selic ou um CDB de mais de dois anos.
- Olhe o retorno total, cota mais rendimentos. O rendimento sozinho não diz se você ganhou dinheiro.
- Gire pouco. Comprar a cesta e segurar foi a opção mais barata e a que menos pagou imposto. E ficou só 0,4 ponto por ano atrás do CDI líquido.
- Trate FII como renda variável. Uma queda de 27% aconteceu com a carteira do próprio índice. Tamanho da posição é decisão de risco, não de renda.
No Quantor
Nos Rankings, escolha o universo FIIs e a lista Mais negociados. É por onde começa quem quer ficar perto do mercado sem inventar. Na tela Analisar papel de um FII, o bloco risco × IFIX usa retorno total: é ali que você compara o seu fundo com o índice. A aba Juros mostra a Selic e a curva, a régua que o FII precisa vencer. Todos os números desta trilha vêm do pesquisa de FIIs do Quantor.
Teste você mesmo
Pegue o FII que você tem há mais tempo. Anote quanto investiu e quando. Some tudo que ele pagou e o valor de hoje. Depois calcule quanto o mesmo dinheiro teria no CDI, com 15% de imposto no fim. Se o FII ganhou, ótimo. Se perdeu, você acabou de fazer, em pequena escala, o teste desta aula.
O que fica
- De 2017 a 2026, o mercado de FII inteiro rendeu menos que o CDI, mesmo depois do imposto.
- Comprar a cesta e segurar ficou a 0,4 ponto do CDI líquido, pagando quase nada de imposto.
- Girar a carteira todo mês custa mais do que o imposto.
Pergunta para a sua carteira: se o seu FII rendesse exatamente o CDI líquido pelos próximos dez anos, você aceitaria as quedas no caminho para ter o mesmo resultado?
Voltar à trilha FIIs com dados: o que 10 anos de B3 mostramTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.