Ego contra o preço: quando a posição vira disputa pessoal
A tese nasce como uma probabilidade e, depois de algumas quedas, vira questão de honra. Na OIBR3, sete altas de 30% ou mais alimentaram sete vezes o "agora vai" — e o caminho inteiro foi −99%.

A ideia: o preço não sabe que você tem posição
O preço de uma ação não sabe quanto você pagou. Não sabe que você explicou a tese para a família no almoço de domingo, nem que postou o print da compra no grupo. Ele não está discutindo com você. É você que passa a discutir com ele.
O erro desta aula começa pequeno. A tese nasce como uma probabilidade, do tipo "acho que tem boa chance de dar certo". Depois da terceira queda, ela vira um veredito sobre a sua inteligência. A partir daí, você não administra mais uma posição: defende uma reputação.
O prejuízo que destrói carteira raramente vem de uma análise ruim. Vem de uma análise razoável que virou questão de honra.

A saída estava aberta desde o começo. O peso é que não deixou usá-la.
O que os magos aprenderam do jeito caro
Ray Dalio, fundador da Bridgewater e entrevistado por Schwager em Hedge Fund Market Wizards, conta que em 1982 previu uma depressão, defendeu a tese em público e errou. A gestora quase fechou; ele demitiu a equipe e precisou de dinheiro emprestado. A pergunta que tirou dali virou o eixo da casa: não "estou certo?", mas "como eu saberia que estou errado?", com o hábito de procurar deliberadamente quem pensa o contrário.
Marty Schwartz, outro entrevistado, descreve o mesmo nó por dentro: perdeu dinheiro por anos enquanto operava para ter razão, e só começou a ganhar quando colocou ganhar dinheiro à frente de estar certo. São metas diferentes, e competem pelo mesmo clique.
Três forças fazem a tese grudar na identidade:
- O compromisso público cobra juros. Cada defesa da posição em público acrescenta um custo à saída que não tem nada a ver com a empresa.
- Estudar mais não é evidência nova. Você acumula razões, mas continua sabendo a mesma coisa sobre o que o mercado vai fazer.
- A queda vira prova de que "o mercado está errado". Se o preço é irracional, cada centavo a menos confirma a tese. A trilha Cabeça de investidor trata desse mecanismo na aula sobre viés de confirmação.
O caso: OIBR3, sete vezes "agora vai"
A Oi pediu recuperação judicial em junho de 2016. Nos anos seguintes, a história teve vários capítulos que pareciam a virada: aprovação do plano, vendas de ativos, conversão de dívida, novos planos. Cada capítulo trouxe uma alta forte, e cada alta trouxe uma nova leva de argumentos.

Base 100 no mês do pedido de recuperação judicial, em escala log. Os trechos verdes são as altas de 30% ou mais, medidas de fundo a topo nos fechamentos mensais.
Contamos nos fechamentos mensais da base própria: entre junho de 2016 e dezembro de 2024 foram sete altas de 30% ou mais, de +41% a +340%. Nenhuma delas mudou o destino. O papel terminou o período com −99%, e ficou abaixo da régua em 75 dos 102 meses (74% do tempo).
Quem acompanhou tudo isso não perdeu por falta de informação. Provavelmente sabia mais sobre a empresa do que quase qualquer analista. Faltava uma linha dizendo "se isto acontecer, eu estava errado". Sem ela, cada alta confirmava a tese e cada queda era injustiça.
A regra: toda tese tem condição de morte
A regra que substitui o ego é simples de enunciar e desconfortável de cumprir: escreva, antes de comprar, o que mataria a tese, em termos que outra pessoa consiga conferir. Há três formatos, e qualquer um serve:
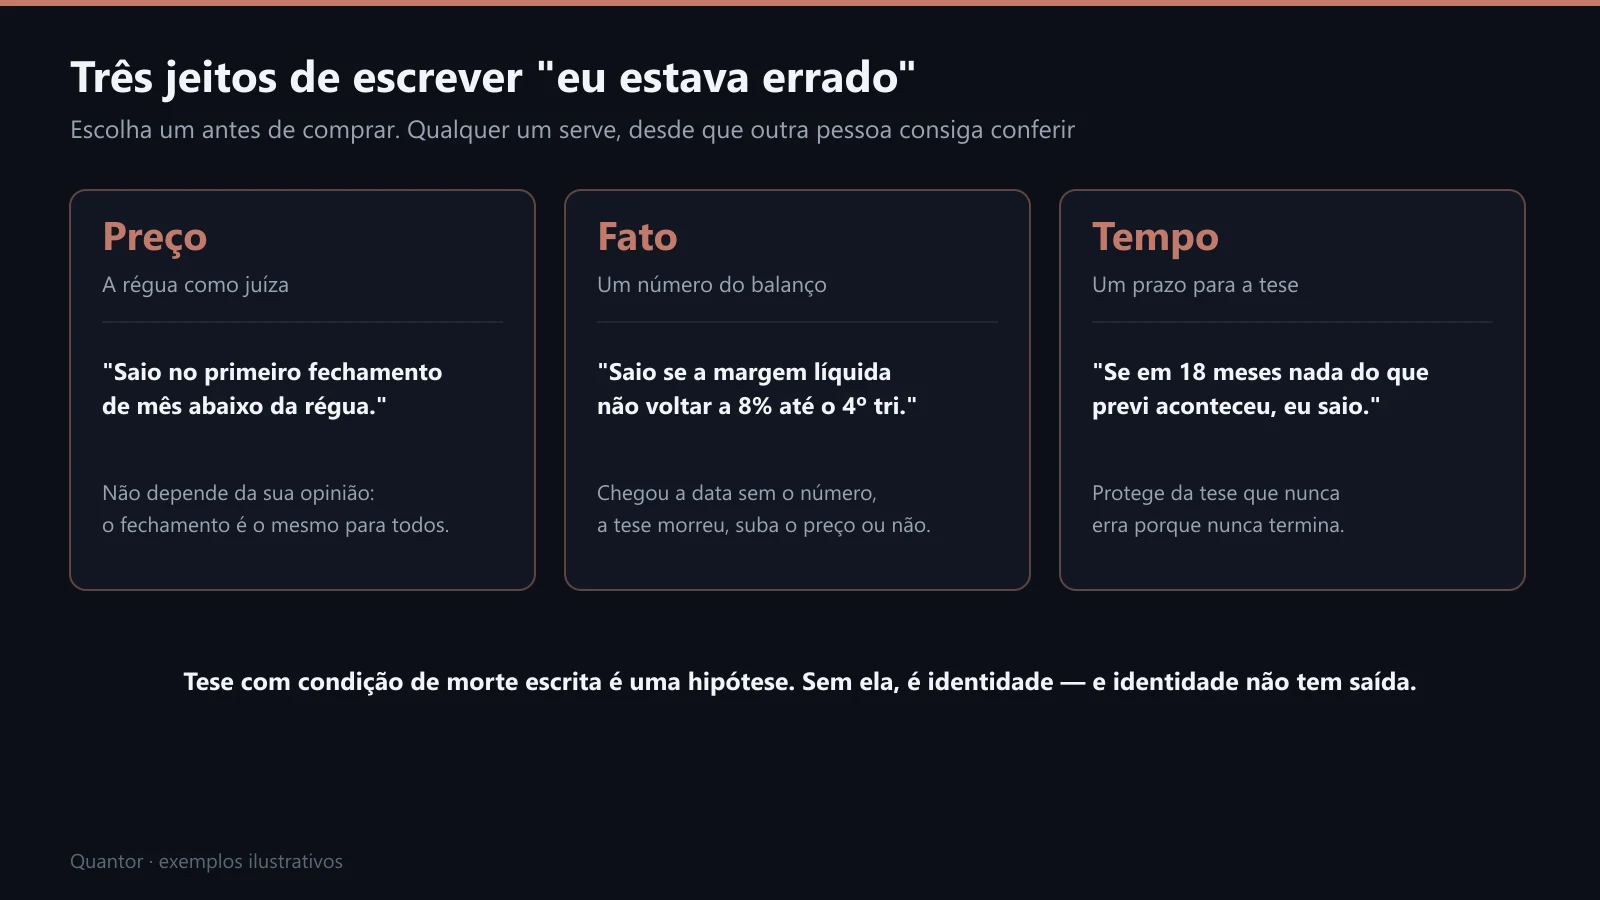
Escolha um antes de comprar. O de preço é o mais simples; o de fato combina com quem investe olhando o balanço.
O de tempo é o mais esquecido e o que mais servia à Oi: uma tese de virada que não vira em 18 ou 24 meses já disse alguma coisa. Enquanto isso, o dinheiro parado nela deixou de render o CDI.
Onde a regra quebra
Convicção contrária é, às vezes, a fonte do retorno. Quem só compra o que o consenso aprova rende o consenso. A distinção não está em ter convicção: está na estrutura. Convicção com condição de morte escrita é uma hipótese; sem ela, é identidade.
Nem todo ativo precisa disso do mesmo jeito. Um ETF amplo como o BOVA11 não entra em recuperação judicial. Ação individual endividada precisa, porque nela "vale quase zero" é um cenário real.
Na prática
1. Escreva a condição de morte antes de comprar. Uma linha, com número e data: preço, fato ou prazo.
2. Formule o erro como cenário, não como pessoa. "Se eu estiver errado, é porque X não aconteceu", nunca "é porque sou ruim nisso". Muda o custo emocional de sair.
3. Não defenda a posição em público enquanto a carrega. Se precisar falar dela, fale junto a condição de morte.
4. Procure quem discorda antes de perder. O exercício de Dalio: entenda o raciocínio da pessoa mais competente que pensa o contrário. Depois de −40%, isso é terapia; antes, é processo.
No Quantor
A régua da tela Analisar papel é a condição de preço pronta: fechamento do mês abaixo da média exponencial de 5 meses, igual para todo mundo, sem opinião. O bloco Seguir a régua funcionou? mostra quanto tempo cada papel passou de cada lado. Na Carteira, a lista de alertas avisa quando uma posição sua fecha o mês abaixo da régua. É uma forma de o fato chegar até você sem precisar passar pelo seu orgulho.
O preço não discute. Quem discute é o dono da posição.
Voltar à trilha Aprenda com os erros dos outrosTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.