Emergentes: o Brasil é 5% da cesta e 100% da sua carteira
O investidor global não escolhe o Brasil; escolhe quanto quer de emergentes, e o Brasil recebe a sua fatia. Por isso a bolsa e o real muitas vezes andam por motivos que nada têm a ver com Brasília.

A ideia
Um fundo global em Londres decide que quer 10% da carteira em países emergentes, em vez de 8%. Ele não abre o balanço da Petrobras para isso. Compra um pacote: um ETF ou um mandato de emergentes, em que o Brasil pesa perto de 5%, ao lado de China, Taiwan, Índia, Coreia e outros. O Brasil recebe a sua fatia. Quando a decisão se inverte, a venda também vem em pacote.
Para o investidor global, o Brasil é uma fatia de uma classe. Para você, é quase tudo. Essa assimetria explica por que a bolsa e o real se mexem tantas vezes sem notícia local, e por que vale medir o que sobra depois de descontar o bloco.
As três camadas do dólar
A aula 1 separou o dólar-real em dois pedaços. Aqui cabe mais uma camada por fora, o DXY, que mede o dólar contra as moedas ricas. Com os números de 24/09/2026, em 12 meses:
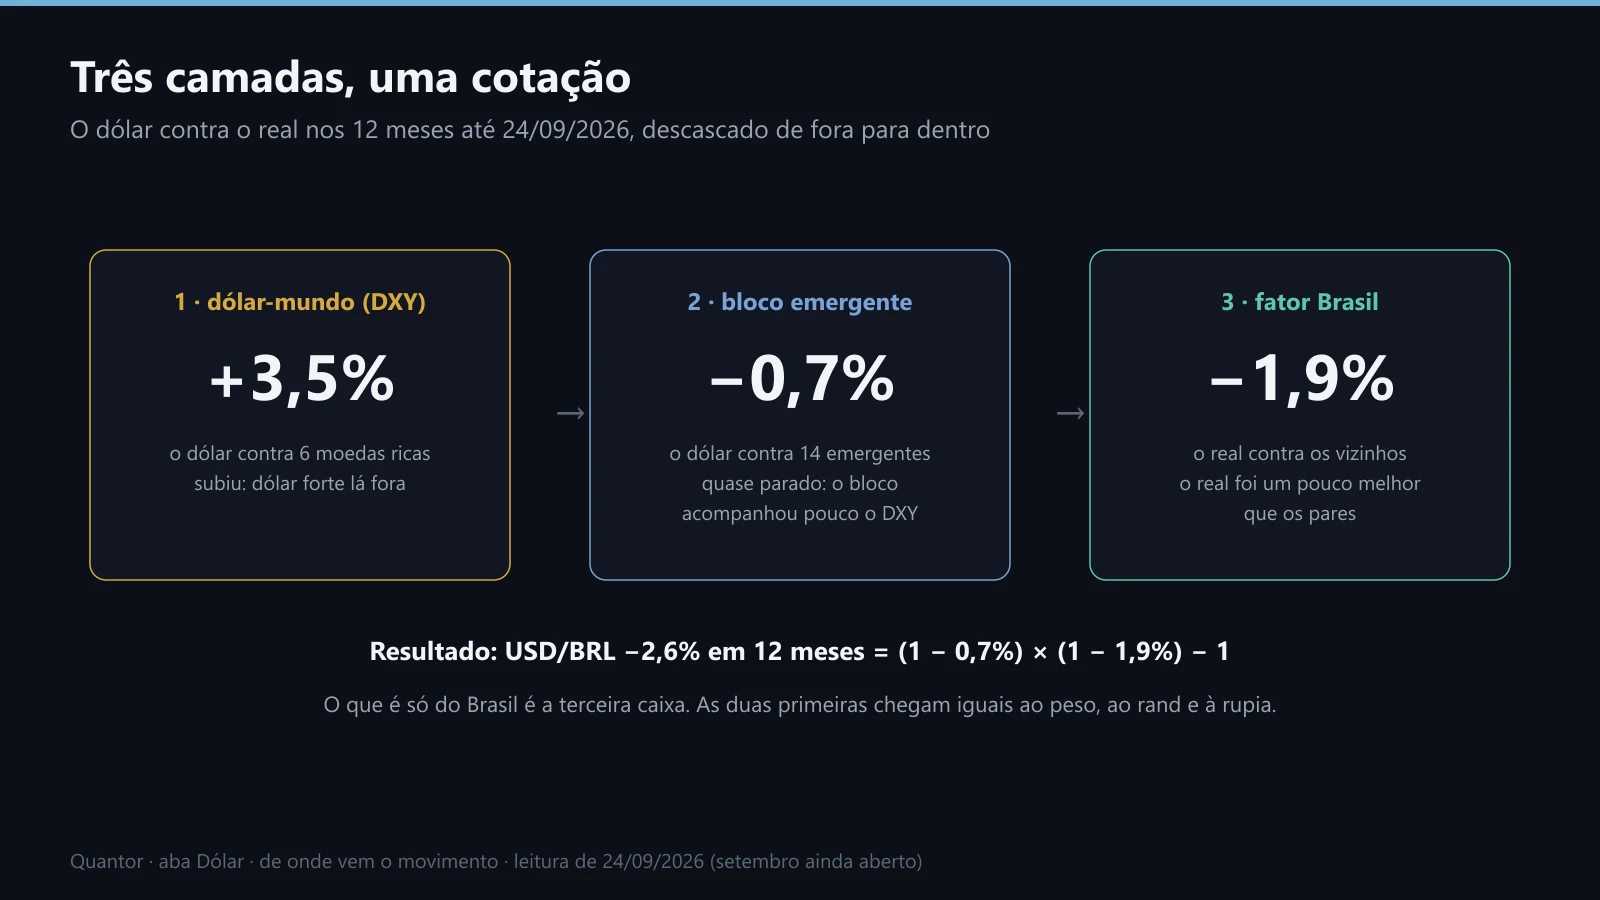
De fora para dentro: o dólar contra os ricos, contra os emergentes e o real contra os vizinhos. O resultado é o produto das duas últimas caixas.
O dólar subiu 3,5% contra os ricos, mas ficou quase parado contra os emergentes (−0,7%). Ou seja, o bloco emergente resistiu melhor que o euro e o iene. E o real ainda foi 1,9% melhor que os vizinhos. Resultado: dólar −2,6% contra o real.
Só a terceira caixa é Brasil. As duas primeiras chegaram iguais ao peso mexicano e ao rand.
O fluxo: quem vende e quem compra
A B3 publica, todo dia, quanto cada tipo de investidor comprou e vendeu. O saldo mensal do estrangeiro mostra a lógica de pacote:

Barras verdes e vermelhas: o estrangeiro comprando ou vendendo. Cinza: o institucional local (fundos, previdência).
Em agosto de 2026, o estrangeiro vendeu R$ 18,1 bilhões a mais do que comprou: a maior saída mensal desde o início da série, em março de 2022. Em 2025 inteiro, ele tinha comprado R$ 25,5 bilhões. A leitura imediata foi "fuga do Brasil".
Os números seguintes contam outra história. No mesmo mês, o institucional local comprou R$ 11,4 bilhões. E em setembro, até o dia 21, o estrangeiro já tinha voltado com R$ 9,6 bilhões de compra líquida. Na série do Quantor, o saldo do estrangeiro em 21 pregões tem correlação de 0,6 com o Ibovespa no mesmo período, e o saldo dele tem correlação de −0,8 com o do institucional: um costuma comprar o que o outro vende.
Voltar à trilha Dólar, câmbio e apetite a riscoTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.