JCP: o dividendo que chega com imposto
A empresa tem dois jeitos de te pagar. O dividendo chega inteiro; o JCP chega com imposto retido na fonte. Duas ações com o mesmo yield na tela podem pôr valores diferentes na sua conta.

A ideia: o yield da tela é bruto
A empresa brasileira tem dois canais para mandar dinheiro ao acionista.
- Dividendo: uma fatia do lucro que já pagou imposto dentro da empresa. Pela regra geral, chega inteiro para a pessoa física.
- Juros sobre capital próprio (JCP): uma remuneração calculada sobre o patrimônio da empresa. Chega com imposto de renda retido na fonte: 17,5% desde 1º de janeiro de 2026 (antes eram 15%).
O dividend yield da tela soma os dois pelo valor bruto. Duas ações com o mesmo yield na tela podem pôr valores diferentes na sua conta. Para comparar, você precisa saber quanto de cada uma veio como JCP.
Por que a empresa prefere JCP
Para você, dividendo é melhor. Para a empresa, JCP costuma ser melhor, porque ele entra na contabilidade como despesa e reduz o lucro sobre o qual ela paga imposto de renda e contribuição social. Dividendo sai do lucro depois desses impostos.
Na prática, cada real pago como JCP economiza imposto na empresa e é tributado na sua mão. Por isso bancos, transmissoras e empresas de lucro estável usam JCP com frequência. O limite é técnico: o valor de JCP depende do patrimônio e de uma taxa de juros de longo prazo, e esbarra no lucro do período.
A proporção muda de um ano para o outro, por decisão do conselho da empresa. O seu yield líquido não é uma característica fixa do papel. Precisa ser conferido no histórico.
A conta, com os pagamentos reais
A fórmula é curta:
yield líquido = yield bruto × (1 − 0,175 × fatia paga em JCP).
Tudo em dividendo, o multiplicador é 1. Tudo em JCP, 0,825. Meio a meio, 0,9125.
Olhamos os proventos pagos nos doze meses até 23 de setembro de 2026 e separamos o que era JCP:
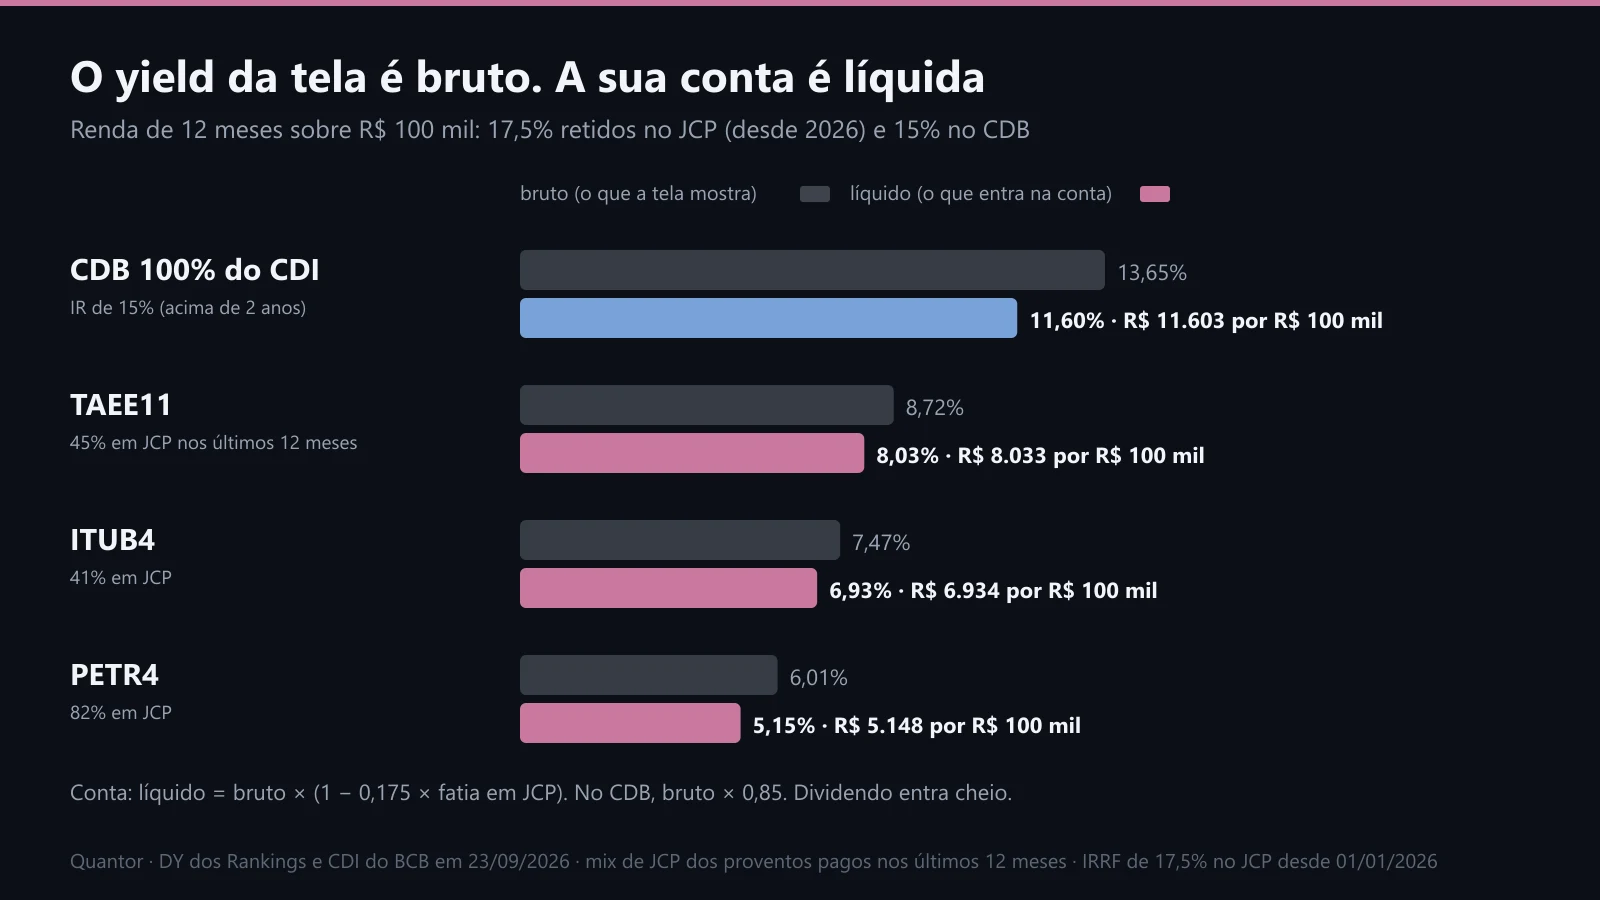
Barra cinza: o que a tela mostra. Barra colorida: o que entra na conta depois do imposto retido. À direita, quanto isso dá em reais por R$ 100 mil investidos.
- TAEE11: 8,72% bruto, 45% em JCP. 8,72 × (1 − 0,175 × 0,45) = 8,72 × 0,921 = 8,03%.
- ITUB4: 7,47% bruto, 41% em JCP. 7,47 × 0,928 = 6,93%.
- PETR4: 6,01% bruto, 82% em JCP. 6,01 × 0,857 = 5,15%.
A PETR4 perde mais que as outras porque quase tudo o que pagou no período veio como JCP. Em reais, sobre R$ 100 mil, são cerca de R$ 860 a menos que o bruto em doze meses.
Voltar à trilha Dividendos: renda que não enganaTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.