O yield de 43% que se despede de você
Venda de ativo, devolução de capital e pagamento extraordinário entram na conta do DY como se fossem renda. Quem ordena a lista pelo maior yield compra exatamente o que não se repete.

A ideia: yield muito alto quase nunca é renda
Um dividend yield de 15%, 30%, 43% não é sinal de empresa generosa. Quase sempre é uma empresa devolvendo um dinheiro que não vai ter de novo, ou um preço que caiu tanto que o pagamento do ano passado virou um percentual absurdo.
Quanto maior o yield, menor a chance de ele se repetir. A lista ordenada pelo maior DY foi construída, sem querer, para achar exatamente o que não se repete.
Em 23 de setembro de 2026, entre as 132 ações com mais de R$ 10 milhões negociados por dia, a mediana de DY era 4,2%. Nove passavam de 15%. No topo: RIAA3 com 42,9%, GRND3 com 33,5%, MBRF3 com 28,8%, LOGG3 com 26,1%, VULC3 com 25,0% e POMO4 com 24,1%.
Três coisas que inflam o yield sem criar renda
1. O pagamento extraordinário. A empresa vendeu uma subsidiária, um terreno, uma participação. Entrou dinheiro que não veio de vender produto, e ela distribui. O dinheiro é real, mas o lucro da operação no ano seguinte continua o mesmo, ou menor, porque o ativo vendido saiu de casa. A RIAA3 tinha P/L de 2,3 (o preço equivalia a pouco mais de dois anos de lucro) e lucro 272% maior que doze meses antes: o retrato típico de um ganho fora da operação.
2. A devolução de capital. Aqui nem dividendo é: a empresa devolve parte do capital que os sócios colocaram nela. Muitos provedores de dados somam isso aos proventos, e o DY dispara.
3. O pagamento que o lucro não cobre. A MBRF3 mostrava DY de 28,8% com P/L de 56,6, ou seja, lucro pequeno perto do preço. Pagar quase 29% do preço com esse lucro é impossível pela via da operação.
O filme inteiro, num papel real
A PETR4 é o caso mais didático da B3, porque o yield extraordinário veio de uma empresa real, lucrativa, que gerou caixa de verdade. Veja como o próprio Quantor lê esse histórico:
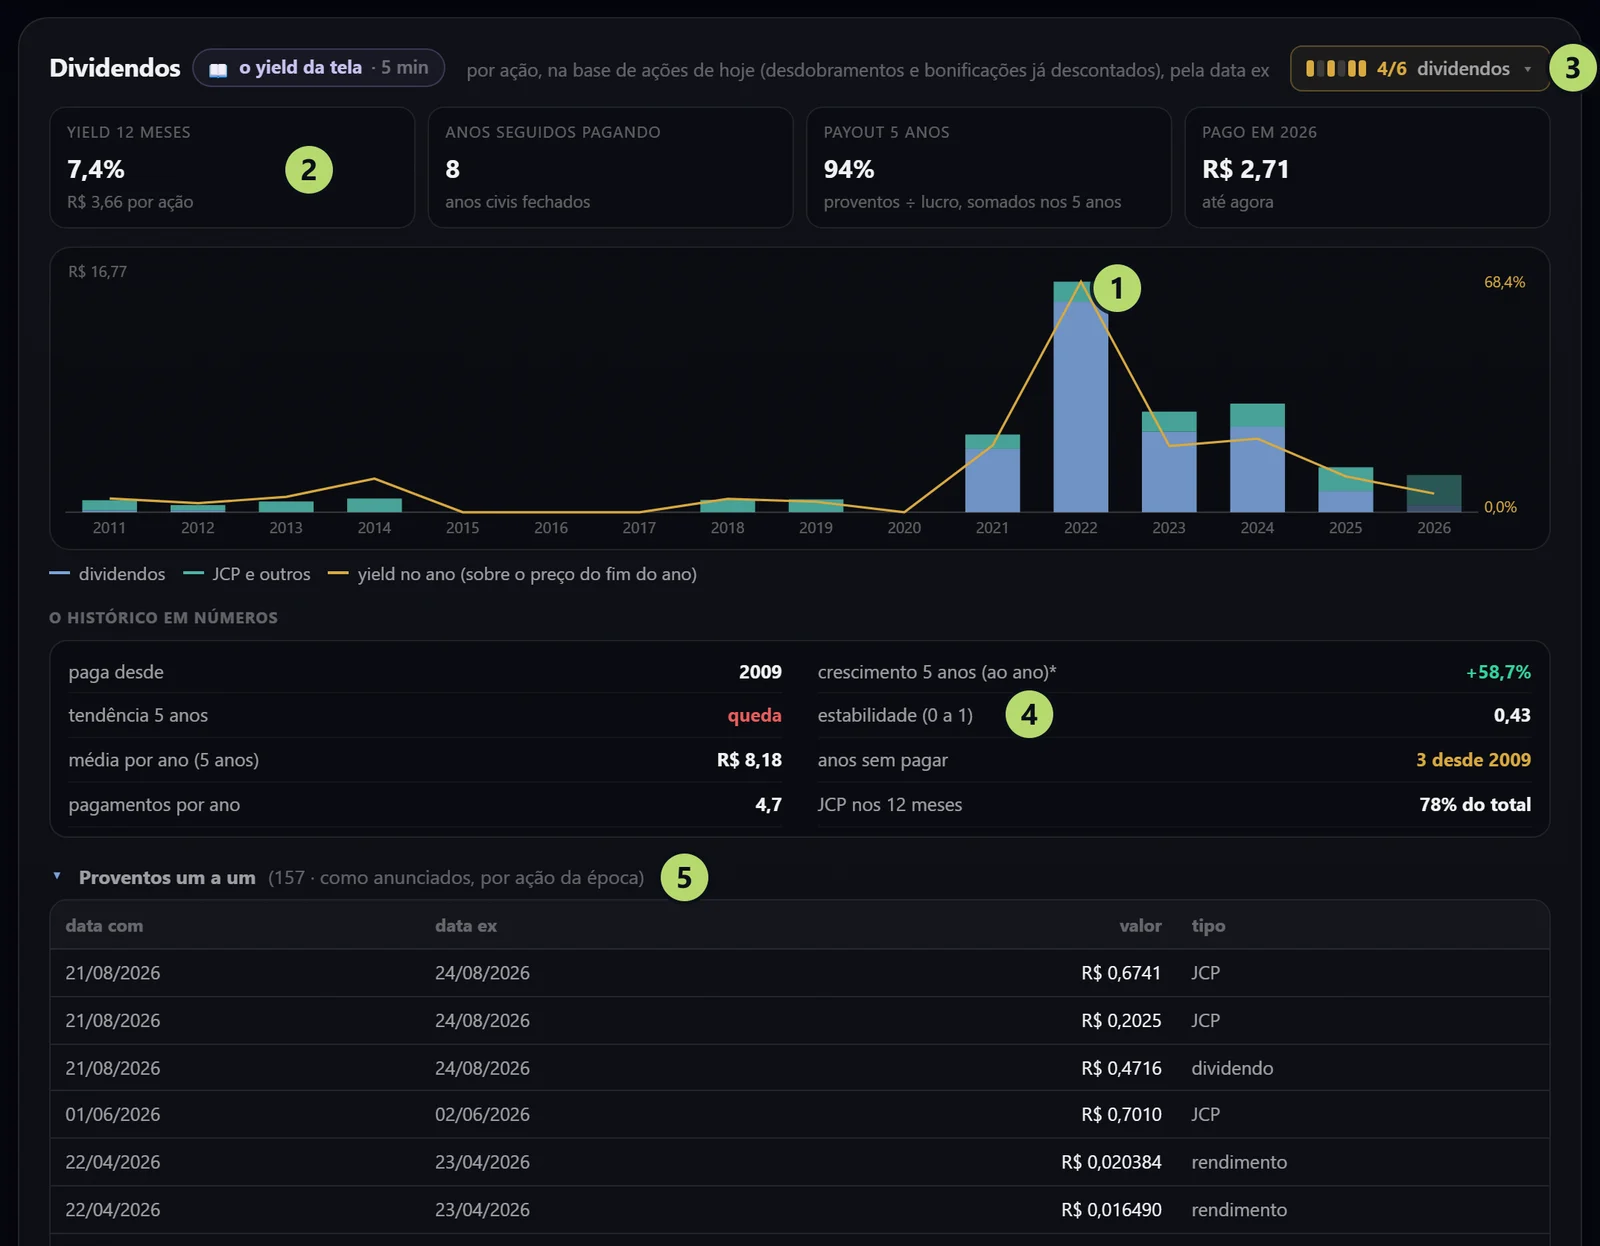
Print de 29/09/2026. 1: proventos por ano, em reais por ação. 2: o yield de 12 meses da tela. 3: o chip de dividendos da Nota Fundamentos. 4: tendência, estabilidade e anos sem pagar. 5: os proventos um a um.
Os pagamentos por ação (marcador 1) foram R$ 5,65 em 2021, R$ 16,77 em 2022, R$ 7,32 em 2023, R$ 7,90 em 2024 e R$ 3,27 em 2025. Com o petróleo alto e uma política que distribuía 60% do caixa livre, 2022 foi um ano fora da curva.
Agora a conta que o investidor via na tela, mês a mês: tudo o que foi pago nos doze meses anteriores, dividido pelo preço da época.

Barras: o DY de 12 meses no fim de cada mês, com o preço sem ajuste. Linha branca: o preço da ação no mesmo período.
Em março de 2023, os pagamentos dos doze meses anteriores somavam cerca de R$ 16,8 por ação, e a ação valia R$ 23,45: DY de 71%. Quem comprou ali olhando esse número não recebeu 71% no ano seguinte. Em 29 de setembro de 2026, o DY de 12 meses era de 7,4% a R$ 49,10. A empresa continuou lucrativa; o yield extraordinário era do ciclo do petróleo, não da companhia.
A tela resume isso nos marcadores 3 e 4: só 4 das 6 checagens de dividendos acesas, tendência de cinco anos em queda, estabilidade de 0,43 numa escala de 0 a 1 e três anos sem pagar desde 2009.
Voltar à trilha Dividendos: renda que não enganaTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.