Liquidez: o preço que você consegue de verdade
No backtest, toda ordem sai no preço de fechamento. Na vida real, papel pouco negociado cobra spread, empurra o preço e às vezes nem deixa sair. O prêmio das ações ilíquidas na B3 mora em dez meses de saltos.

A ideia
No backtest (a simulação de como uma regra teria se saído no passado), você compra no preço de fechamento e vende no preço de fechamento, na quantidade que quiser. No pregão de verdade, o preço que você consegue depende de quem está do outro lado.
Numa ação muito negociada, como PETR4 ou VALE3, há milhares de ordens no livro, a lista de ofertas de compra e venda. A diferença entre o melhor preço de compra e o melhor de venda (o spread) é mínima. Numa ação que negocia pouco, o livro é ralo: o spread costuma ficar entre 0,3% e 1%. Uma ordem sua um pouco maior "come" várias ofertas e empurra o preço contra você. Isso se chama impacto. Em dias de pânico, pode simplesmente não haver comprador.
Liquidez é o nome desse fôlego: quanto dinheiro a ação negocia por dia. Um backtest que ignora a liquidez mede um preço que ninguém conseguiria pagar.
Por que os testes exigem volume
Nos testes do Quantor, uma ação só entra no universo do mês (a lista de ações que o teste pode escolher) se cumprir duas condições. Primeiro, ter negociado em média pelo menos R$ 5 milhões por dia nos 21 pregões anteriores, em reais de hoje (corrigidos pela inflação). Segundo, ter tido negócio em pelo menos 90% dos pregões recentes. Isso dá, em média, 150 ações por mês.
Uma regra de bolso ajuda a entender o porquê. Para não mexer no preço, a sua posição não deveria passar de uns 10% do volume diário da ação. Num papel de R$ 1 milhão por dia, isso é uma posição de R$ 100 mil, a de uma carteira de 10 ações com R$ 1 milhão no total. Acima disso, o preço do backtest deixa de ser o seu.
O que testamos: e se abrir para as ilíquidas?
Rodamos as mesmas carteiras com três cortes de liquidez: R$ 1, 5 e 10 milhões por dia. Descer para R$ 1 milhão acrescenta 45 ações por mês ao universo (de 150 para 195). No papel, quase tudo melhora: em 26 de 34 versões testadas, o retorno subiu, em média 2 pontos por ano.
Olhando de perto, o ganho mora em pouca coisa.
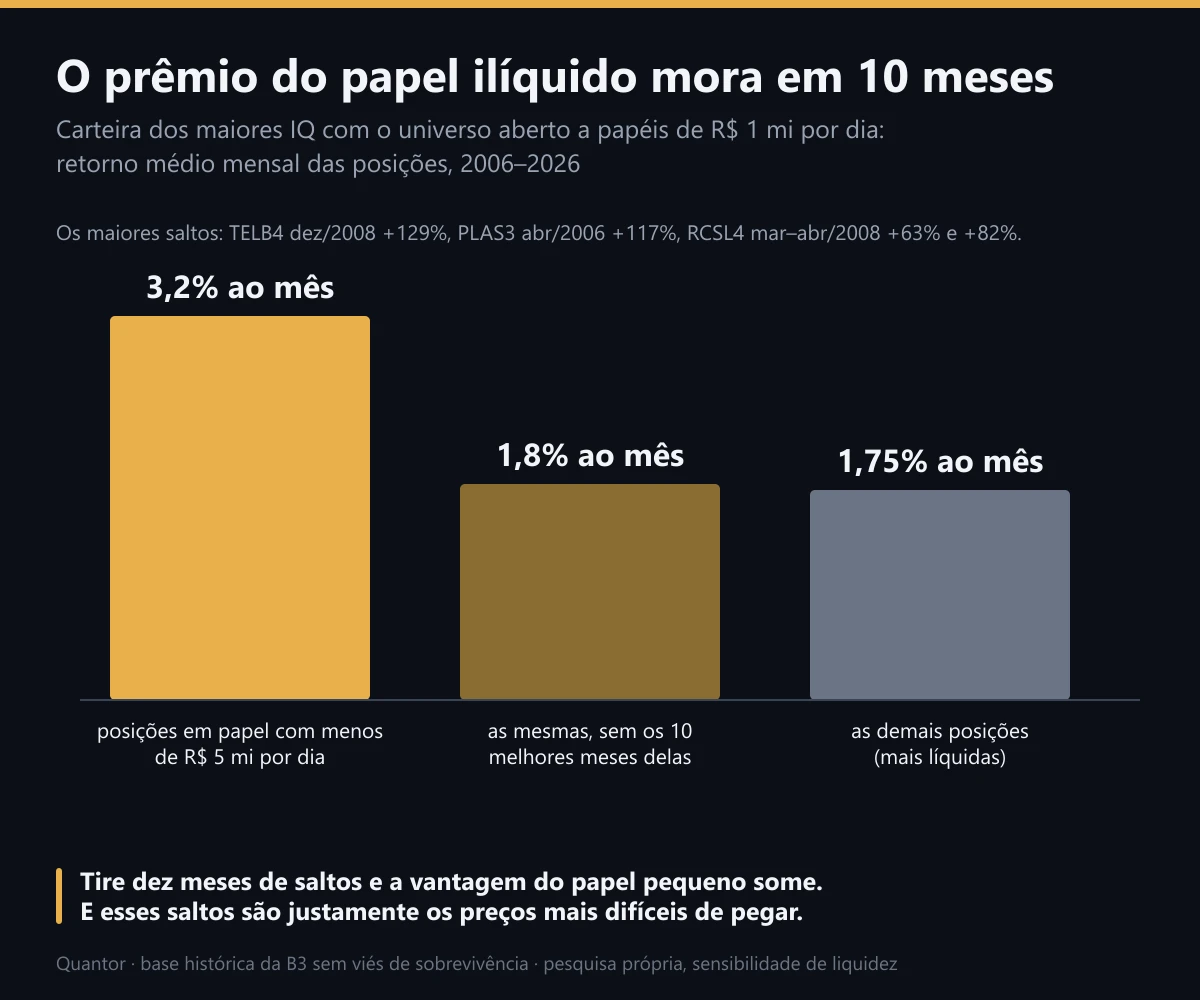
Olhe a média das ilíquidas antes e depois de tirar os 10 melhores meses: ela cai para o nível das líquidas. A figura mostra o retorno médio mensal das posições da carteira dos maiores IQ quando o universo aceita papéis de R$ 1 milhão por dia.
A carteira dos maiores IQ reúne as ações com a melhor nota IQ, que o Quantor dá para ações que sobem com constância, sem sustos. Nela, as posições em papéis com menos de R$ 5 milhões por dia renderam 3,2% ao mês, contra 1,75% das demais. Tirando os 10 melhores meses delas, a média cai para 1,8%: igual às líquidas. Os maiores saltos foram meses como TELB4 em dezembro de 2008 (+129%) e PLAS3 em abril de 2006 (+117%). São justamente os preços mais difíceis de capturar num papel que quase não negocia.
E basta pouco para apagar o ganho. Na carteira dos maiores IQ com trava (a regra que leva o dinheiro para o CDI quando o Ibovespa entra em baixa), um custo extra de 0,38% por ordem já zera a vantagem de abrir para R$ 1 milhão. Isso está dentro do spread e do impacto normais de um papel desse tamanho.
O que quase ninguém sabe. Das cerca de 80 ações que só entram no teste quando o corte desce para R$ 1 milhão por dia, 39 tiveram em algum dia um salto de preço de mais de 50%. Com elas, na contagem antiga (que ainda aceitava entrada em papel sem negócio), a média da régua mensal testada ação por ação sobe de +11,7% para +14,2% ao ano. Mas a mediana quase não se mexe: de +10,3% para +10,5%. Quando a média sobe e a mediana fica parada, o ganho é de poucos casos extremos, não da regra.
Voltar à trilha Custos, impostos e execuçãoTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.