2011–2015: o mercado de baixa que ninguém chamou de crise
O Ibovespa perdeu metade em pouco mais de cinco anos, sem um dia de pânico que marcasse a memória. Foi a queda que mais tirou dinheiro de quem esperou, e a que mais premiou quem tratou o caixa como posição.

A ideia
A crise de 2008 levou 60% em cinco meses e virou lenda. A de 2011 a 2015 levou quase 50% em cinco anos e mal tem nome. Pergunte a alguém da época qual foi o "dia da crise" e a pessoa não vai saber responder. Não houve um.
Esse é justamente o problema. Queda rápida obriga você a decidir. Queda lenta convida você a esperar. E esperar, nesse caso, custou mais do que o pânico de 2008.
A história: cinco anos, nenhum clímax
O Ibovespa fez 73,0 mil pontos em 4 de novembro de 2010. Chegou a 37,5 mil em 26 de janeiro de 2016. No meio, houve altas de 15% a 30% que pareciam a virada: no começo de 2012, no fim de 2013, no meio de 2014. Todas morreram.

Faixas vermelhas: meses com a régua em baixa. Embaixo, a Selic meta. Repare nas muitas faixas verdes curtas: as viradas que não duraram.
Cada ano teve uma explicação razoável para segurar: a Europa em 2011, os estímulos da China em 2012, a eleição de 2014, o ajuste nas contas públicas em 2015. Nenhuma era absurda. Em setembro de 2015, o Brasil perdeu o grau de investimento (o selo de bom pagador que tinha ganhado em 2008). Quatro meses depois, veio o fundo.
Por que caiu tanto, e tão devagar
O lucro das maiores empresas encolheu de verdade. O preço do minério e do petróleo caiu forte no período, e o Ibovespa de então pesava muito em Vale, Petrobras e siderúrgicas. Não era oscilação: era a mudança de patamar de um ciclo de matérias-primas que tinha durado quase uma década.
E o juro subiu enquanto o lucro caía. A Selic chegou a 7,25% em outubro de 2012 e ficou assim até abril de 2013. Dali subiu sem parar até 14,25% em julho de 2015. Juro mais alto faz o lucro futuro valer menos hoje (a aula 6 mostra a conta) e, ao mesmo tempo, faz a renda fixa pagar mais. Pior combinação possível para a bolsa, por anos seguidos.
Dentro do índice, destinos opostos. "A bolsa caiu pela metade" escondia empresas que não caíram:
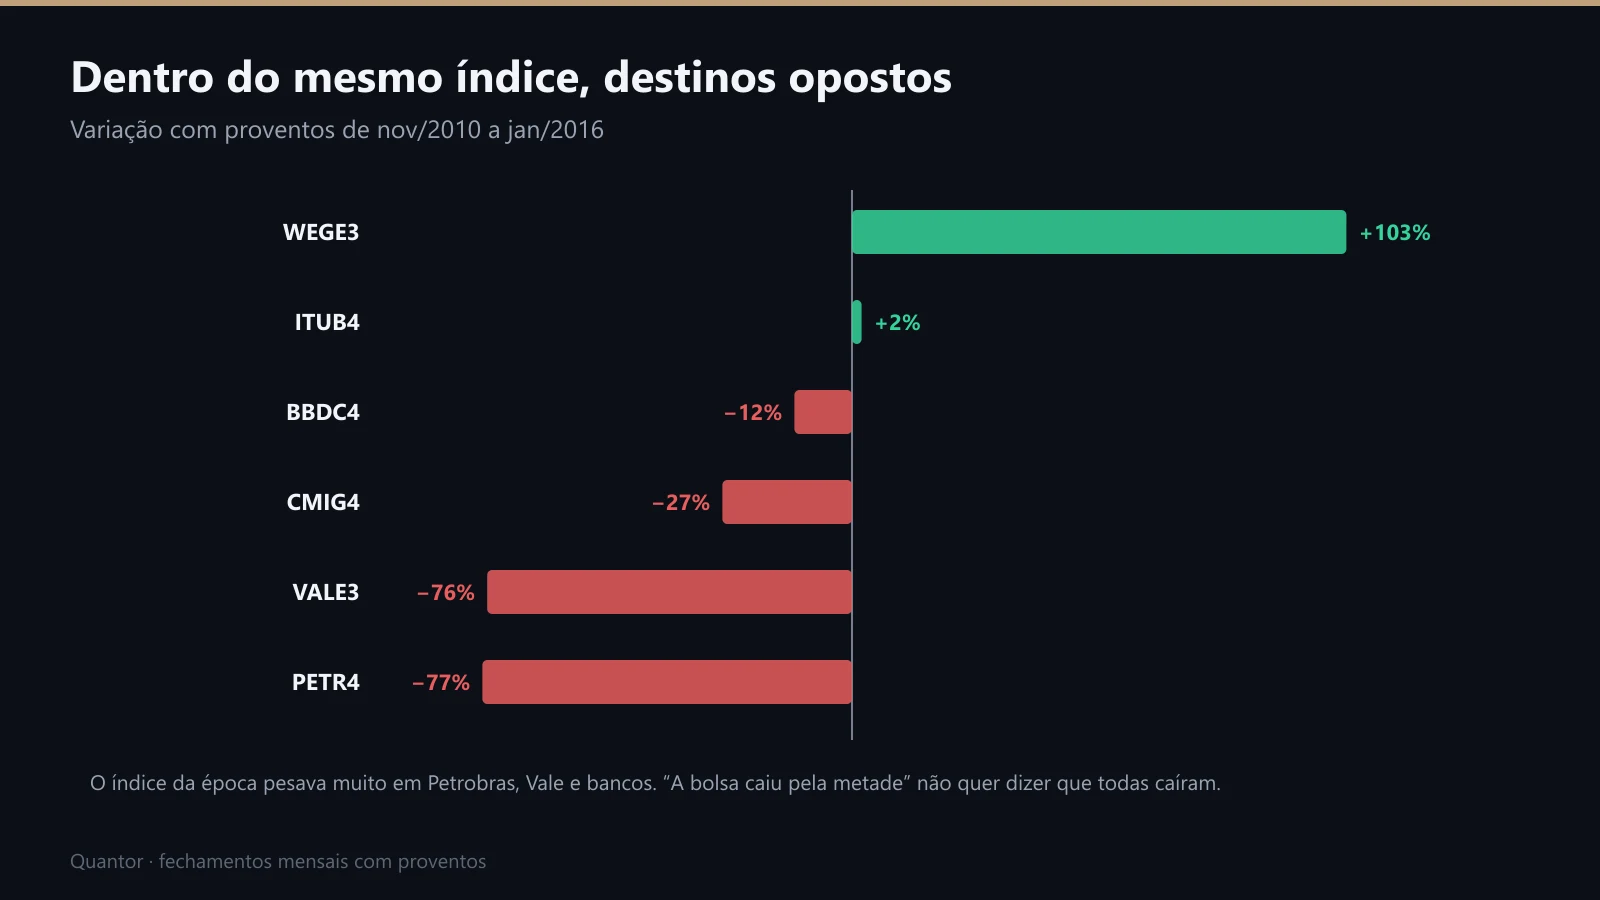
Com proventos. No preço, o ITUB4 parecia ter caído 36%; com os dividendos, terminou no zero a zero.
PETR4 perdeu 77% e VALE3, 76%, mesmo com os dividendos. A WEGE3, que não depende de commodity, subiu 103%. Quem olhava o índice e concluía "as empresas brasileiras caíram 50%" estava lendo errado.
A régua num mercado que não pisca
A régua mensal (fechamento acima da média exponencial dos últimos 5 meses é alta; abaixo, baixa) passou 41 dos 62 meses entre dezembro de 2010 e janeiro de 2016 em baixa. Parece ótimo. Mas ela também trocou de lado 22 vezes: entrava num repique, saía quando ele morria, entrava no seguinte. Cada entrada e saída perdia um pedaço.
Agora a conta que resume a aula, com R$ 100 aplicados em novembro de 2010:

Fechamentos mensais do Ibovespa (que já inclui dividendos). O caixa rende a Selic de cada mês.
Segurando o índice, sobravam R$ 60. Seguindo a régua, com o dinheiro na Selic nos meses fora, R$ 107. Só no CDI, R$ 168.
Duas lições saem dessa figura. A primeira: a régua fez o trabalho dela, que é evitar a destruição, mesmo apanhando no serrote. A segunda é mais importante: com juro de dois dígitos, ficar fora da bolsa não é ficar parado. O caixa era uma posição, e foi a melhor posição do período.
Onde engana
A régua não é mágica em mercado sem direção. 22 trocas em cinco anos é muito. Em papel individual, que oscila mais que o índice, o serrote é ainda pior. A régua ganha em tendência longa e perde em vai e vem; 2011 a 2015 teve as duas coisas.
Preço baixo não é preço barato. PETR4 parecia barata a cada degrau da descida. Múltiplo calculado sobre o lucro do auge de um ciclo de commodities engana: quando o lucro cai, o "barato" some.
O fundo só aparece depois. Houve pelo menos três repiques entre 2014 e 2015 que pareceram fundo. Quem comprou "o fundo" em 2014 carregou mais uma queda grande.
E o poder de compra. Os R$ 60 do índice valiam menos ainda: a inflação de 2011 a 2015 somou cerca de 40%. Em dinheiro de 2010, sobravam uns R$ 42.
Na prática
- Trate o caixa como posição. Compare sempre a bolsa com o que o juro paga sem risco. Com Selic alta, a régua em baixa custa pouco.
- Separe o índice das empresas. Se a sua tese é sobre um papel, olhe a régua do papel, não só a do Ibovespa.
- Desconfie do "já caiu demais". Queda passada não é motivo de compra; é só queda passada.
- Escreva o plano enquanto o mercado está calmo. Depois de três anos caindo devagar, ninguém escreve plano; a tentação é desistir justamente quando o pessimismo está no máximo.
No Quantor
A aba Juros mostra a Selic, a curva de juros e o juro real, o termômetro do custo de oportunidade. Na tela Analisar papel, o bloco Seguir a régua funcionou? faz a conta desta aula para cada papel: a régua com o caixa na Selic contra comprar e segurar, a pior queda de cada caminho e quantas viradas houve no histórico. Um papel com serrote demais pede outra abordagem.
Crash você sente no dia. Mercado de baixa longo você só percebe no extrato.
Voltar à trilha 20 anos de B3 em 8 crisesTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.