2008: a crise que não era nossa e levou 60%
O problema nasceu nos bancos americanos, mas o Ibovespa caiu 60% em cinco meses e o dólar subiu 60%. A régua mensal saiu em junho, antes da quebra do Lehman, e voltou em março de 2009.

A ideia
Em abril de 2008, o Brasil tinha acabado de ganhar o grau de investimento, o selo das agências de risco que diz "este país paga o que deve". As empresas lucravam, os bancos daqui não tinham os empréstimos imobiliários podres que estavam quebrando os americanos. Muita gente dizia que o Brasil tinha "descolado" do mundo.
Cinco meses depois, o Ibovespa tinha perdido 60%.
Numa crise global, a qualidade do país não decide a queda: decide a recuperação. A queda é decidida por quem precisa vender, e em que moeda. Esta trilha conta oito crises da B3, uma por aula. Começamos pela que ensinou a regra mais repetida das outras sete.
O que aconteceu, dia a dia
O topo foi em 20 de maio de 2008: 73,5 mil pontos. Junho já foi ruim. Em 15 de setembro o banco americano Lehman Brothers pediu falência, e o Ibovespa caiu 7,6% naquele dia. Em outubro vieram os piores pregões: −11,4% no dia 15 e −10,2% no dia 22. O fundo chegou em 27 de outubro, a 29,4 mil pontos.

Faixas vermelhas: meses em que a régua estava em baixa. Faixas verdes: em alta. Embaixo, o dólar no mesmo período.
Repare no gráfico de baixo. O dólar saiu de R$ 1,56 em 1º de agosto e chegou a R$ 2,50 em 5 de dezembro: +60% enquanto a bolsa caía 60%. Não é coincidência, é o mecanismo.
Por que uma crise de fora derruba a bolsa daqui
O estrangeiro vende o que consegue vender. Um fundo global com resgates para pagar não escolhe pelo preço justo de cada país; vende o que tem compradores. Petrobras, Vale e o próprio índice brasileiro eram das posições mais líquidas (fáceis de vender sem mexer no preço) entre os emergentes. Por isso caíram primeiro e caíram fundo.
O câmbio acelera a queda. Quando o estrangeiro vende ações e manda o dinheiro embora, ele compra dólares. O dólar sobe, e a ação que caiu 40% em reais caiu ainda mais em dólares para quem ficou. O prejuízo maior provoca mais resgates, que provocam mais vendas.
O índice era um índice de commodities. Petrobras, Vale e as siderúrgicas pesavam muito no Ibovespa, e o preço do petróleo e do minério despencou com o medo de recessão global. Veja o que aconteceu com cada grupo:
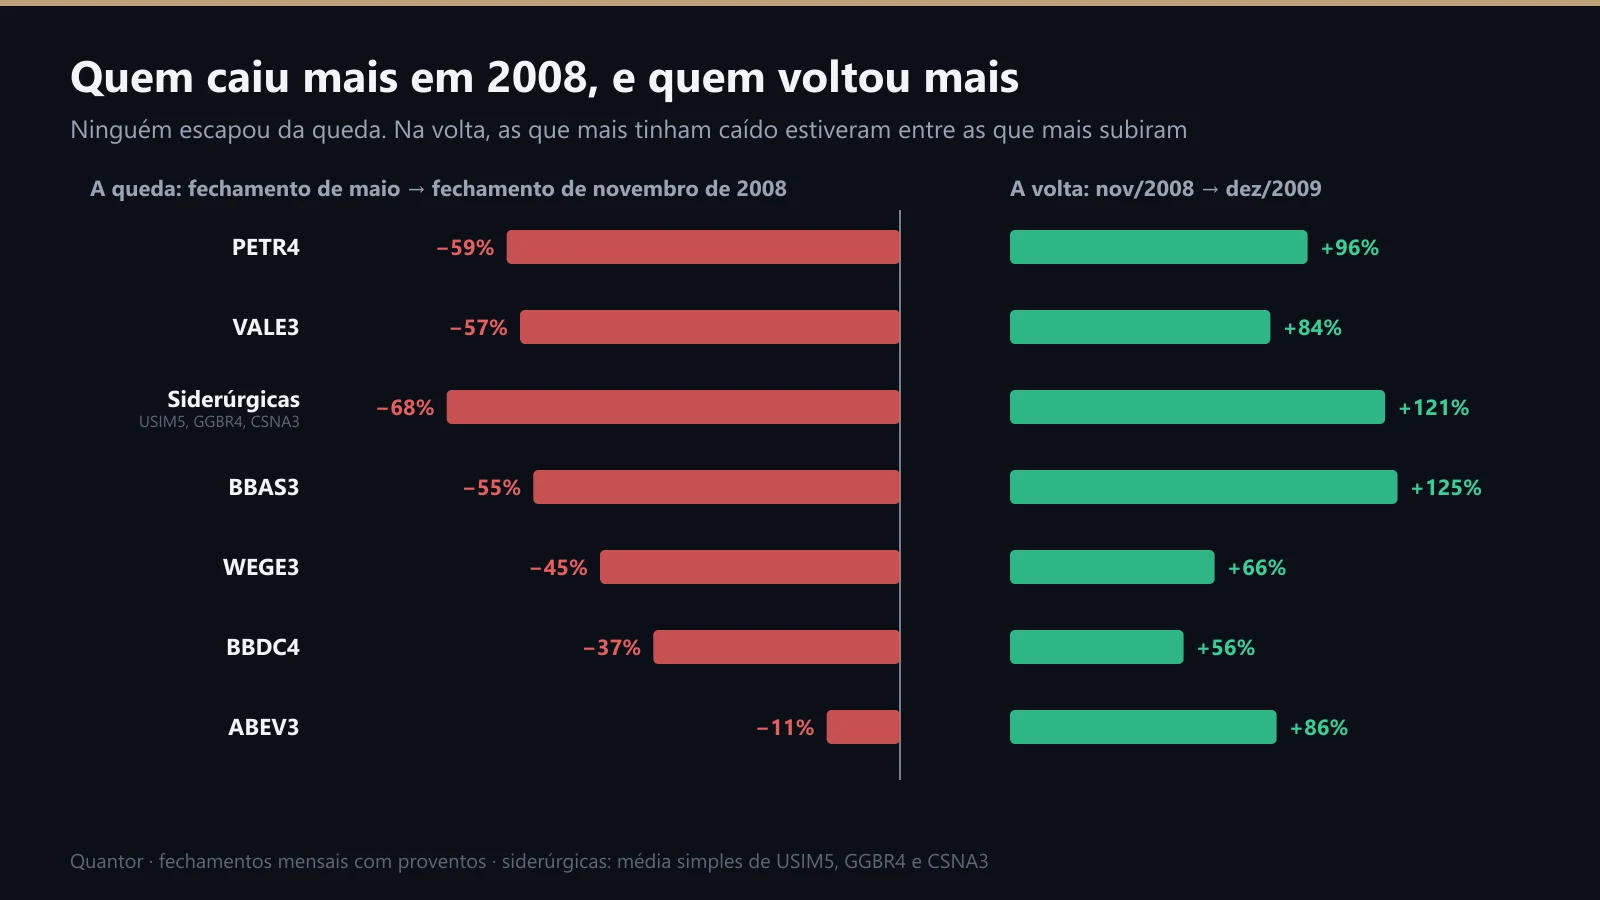
Variação mensal com proventos. À esquerda, a queda; à direita, a volta.
PETR4 foi de R$ 49 para R$ 20 (preços ajustados) entre os fechamentos de maio e novembro: −59%. As siderúrgicas caíram 68% em média. Até a ABEV3, que vende cerveja, perdeu 11%, mesmo com os dividendos. Nenhum barril de petróleo deixou de existir; mudou o preço do dinheiro e a vontade do mundo de correr risco.
A régua não previu. Ela obedeceu.
Se esta é sua primeira aula sobre a régua: ela compara o fechamento de cada mês com uma média dos últimos cinco fechamentos, que dá mais peso aos meses recentes (a média exponencial de 5 meses, ou EMA-5). Fechou acima, tendência de alta. Fechou abaixo, de baixa. Só muda no fechamento do mês.
Em 2008, o fechamento de junho (65,0 mil) ficou abaixo da média (66,1 mil). A régua virou para baixa três meses antes da quebra do Lehman, com o índice 11,6% abaixo do topo. Ela não sabia nada de hipotecas americanas. Só viu o preço perdendo força.
Ela voltou para alta no fechamento de março de 2009, a 40,9 mil: 39% acima do fundo. Não pegou o fundo, e nenhuma regra honesta pega.
A conta, de maio de 2008 a dezembro de 2009, com fechamentos mensais:
| Caminho | Resultado |
|---|---|
| Segurar o Ibovespa o tempo todo | −5,5% |
| Seguir a régua, com o caixa rendendo a Selic | +64,8% |
| Ficar só no CDI | +18,4% |
A diferença não veio de acertar o fundo. Veio de ficar fora nos nove meses em que o índice caiu de 65 mil para 41 mil, recebendo Selic, e de voltar a tempo da recuperação de 2009.
Onde engana
A régua só funciona se você voltar. O erro mais caro de 2008 não foi de quem segurou tudo. Foi de quem saiu, acertou, ficou orgulhoso e passou 2009 esperando "a segunda perna da queda". O Ibovespa fechou 2009 a 68,6 mil. Regra de saída sem regra de volta é pior do que nenhuma regra.
Em janeiro e em março de 2008 a régua também virou para baixa, e voltou no mês seguinte. Foram alarmes falsos, com custo. Ela ganha nas quedas longas e cobra nos meses sem direção.
Crise rápida demais escapa. Se a queda de 2008 tivesse cabido em um mês, o sinal teria vindo depois do estrago. Em 2020 (aula 5) foi quase isso.
O dólar não é sempre o herói. Em 2008 ele protegeu porque o Brasil era a posição que o mundo vendia. Proteção que funcionou numa crise não é garantia na seguinte.
Na prática
- Decida pelo fechamento do mês. Em outubro de 2008 houve dias de −11% e de +14%. Quem olhou a régua uma vez por mês tomou uma decisão por mês, e não uma por susto.
- Escreva a regra de volta junto com a de saída. Voltou para cima da média, você volta. Sem esperar a notícia melhorar: a notícia melhora depois do preço.
- Tenha um pedaço em dólar antes de precisar dele. Comprado no meio do pânico, o seguro já está caro.
- Pergunte se o problema é daqui. A resposta não muda a queda, mas muda quanto tempo você vai esperar a volta.
No Quantor
A régua de cada papel e do índice está na tela Analisar papel, com o preço que a faria virar e o bloco Seguir a régua funcionou?, que roda essa mesma conta no histórico. Na aba Dólar você vê o regime do câmbio e, na aba Risco, o termômetro e o VIX Brasil, o medo medido nas opções da B3, que o Quantor calcula a partir de 2011.
Crise importada não pede passaporte: ela entra pelo câmbio.
Voltar à trilha 20 anos de B3 em 8 crisesTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.