O diário de decisões: o processo que sobrevive ao resultado
Sem um registro escrito antes do clique, você não revisa decisões, revisa preços. E o preço sempre conta a versão que favorece o que você já acredita.

A ideia: o mercado dá a nota antes de mostrar a prova
O mercado é um professor ruim. Ele entrega o resultado antes de você entender o que fez, e o resultado tem ruído demais para ensinar sozinho. Uma decisão boa pode dar prejuízo; uma decisão péssima pode dar lucro. No prazo de uma operação, as duas parecem iguais, a menos que você tenha escrito alguma coisa antes.
Você não aprende com resultado. Aprende com registro. O diário de decisões é o instrumento que junta tudo o que esta trilha ensinou (tamanho, correlação, pior queda, caixa, gatilhos de venda, peso-alvo) num hábito que sobrevive ao segundo ano. Não é caderno de sentimentos: são seis campos, preenchidos antes do clique.
Por que a memória não serve
A memória reescreve a tese para caber no resultado. Você comprou por um motivo. Seis meses depois, se subiu, lembra que "sempre viu valor ali"; se caiu, lembra que "já tinha dúvida". O texto escrito no dia é a única versão que não muda.
A dor edita o histórico. Kahneman e Tversky mostraram que perder dói cerca de duas vezes o que ganhar a mesma quantia agrada. Por isso é tão difícil admitir um erro, e por isso Odean encontrou investidores vendendo vencedoras cerca de 50% mais do que perdedoras (aula 6). A condição de erro escrita num momento calmo, quando admitir não custava nada, quebra essa assimetria.
Decidir muito parece trabalhar. Barber e Odean mostraram que quem mais negocia fica para trás (aula 7). No Brasil, Chague, De-Losso e Giovannetti estudaram as pessoas que insistiram no day trade de minicontratos de índice por mais de 300 pregões: 97% perderam dinheiro. O diário conta quantas decisões você tomou no mês, e esse número costuma ser o primeiro susto.
Os seis campos
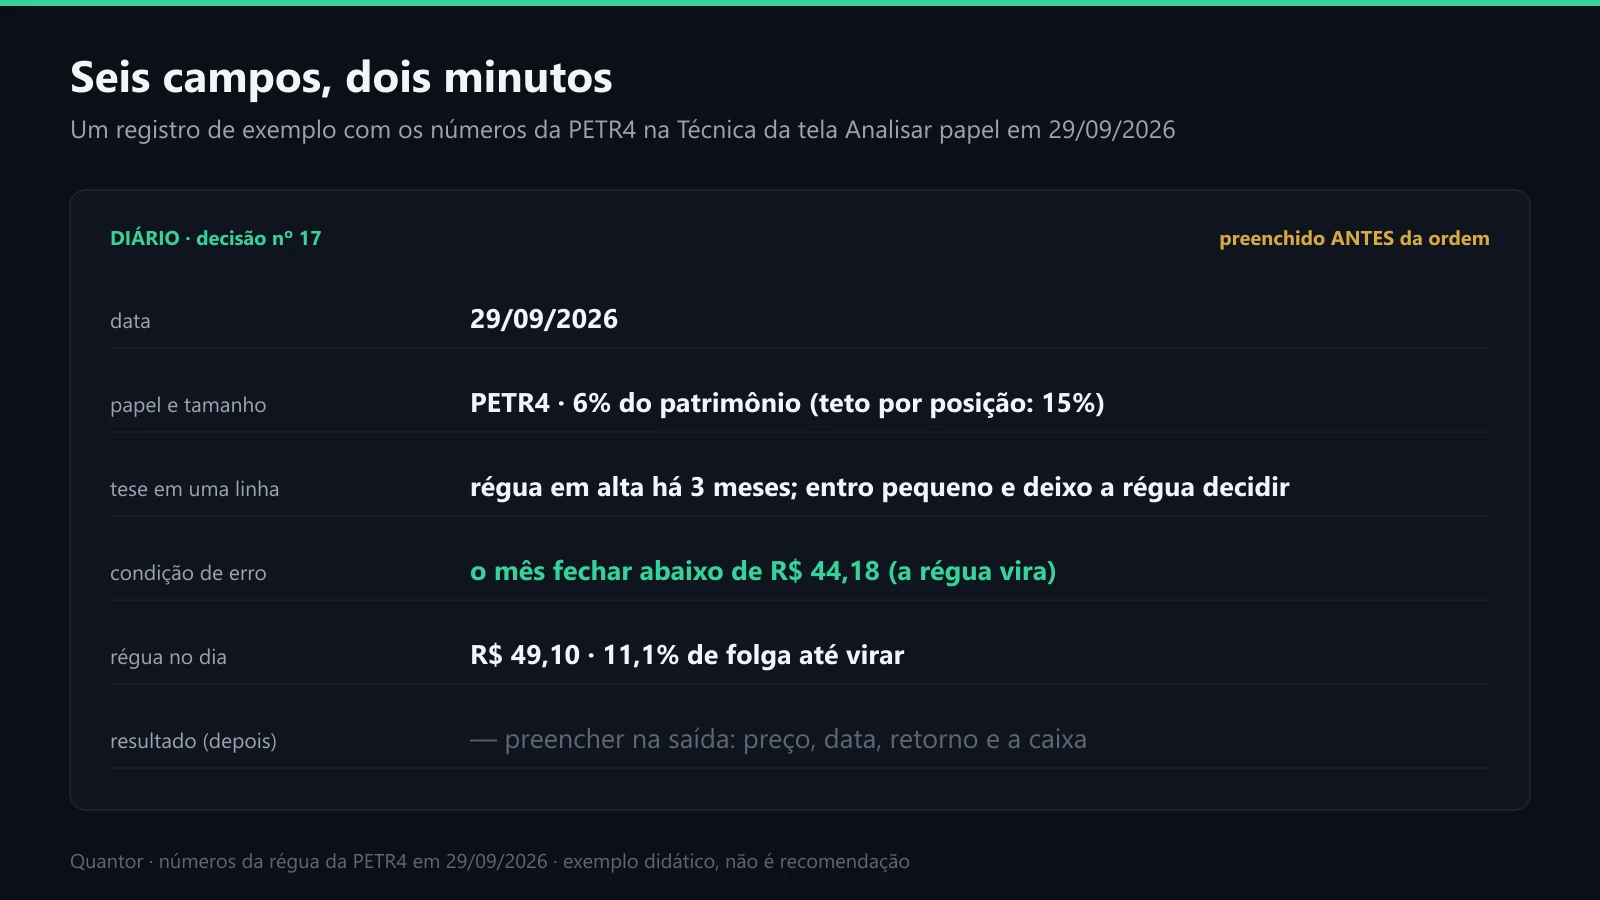
Um exemplo didático com a régua da PETR4 em 29/09/2026, na Técnica da tela Analisar papel. Não é recomendação.
Data. Permite cruzar a decisão com o que o mercado fazia naquele dia.
Papel e tamanho. Em % do patrimônio, não em reais, e com o teto por posição ao lado. No exemplo, 6% com teto de 15%. Assim, meses depois, você confere se respeitou o próprio limite.
Tese em uma linha. Se não cabe numa linha, é sensação, não tese. "A empresa é sólida" não é tese.
Condição de erro. O campo que faz o diário valer. O fato que, se acontecer, prova que você estava errado. Precisa ser observável: no exemplo, o mês fechar abaixo de R$ 44,18, que é quando a régua da PETR4 vira. Pode ser também um fato da empresa, com data para conferir.
Régua no dia. O preço e a folga até a virada: R$ 49,10 e 11,1%. Um papel com 10% de folga aguenta um mês ruim sem virar; um com 1% vira com qualquer tropeço. Meses depois, esse campo mostra quantas entradas você fez com sinal frágil.
Resultado, preenchido depois. Preço de saída, data, retorno e a caixa em que a decisão caiu.
O "quando" não se negocia: antes de clicar. Diário preenchido depois da ordem é redação, não registro. E há um efeito colateral valioso: às vezes você abre o registro, não consegue escrever a condição de erro, e desiste da compra. Essa é, muitas vezes, a melhor decisão do mês.
Voltar à trilha Carteira: construir, dimensionar, rebalancearTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.