Imposto na bolsa: o custo que você escolhe quando pagar
A alíquota é a lei que define. A data em que você paga, na maior parte das vezes, é você — e cada venda antecipa um imposto que poderia continuar rendendo dentro da carteira.

A ideia: o imposto nasce na venda
Você comprou uma ação por R$ 10 mil e hoje ela vale R$ 30 mil. Quanto de imposto você deve? Nada. Enquanto você não vende, o ganho existe só no extrato. O imposto sobre ganho de capital nasce na venda.
Isso tem uma consequência que pouca gente faz a conta: a alíquota é a lei que define, mas a data em que ela incide, na maior parte das vezes, é você. Cada venda com lucro antecipa um pagamento. E o dinheiro que sai para o imposto hoje deixa de render junto com o resto da carteira.
Esta aula não substitui um contador e não calcula o seu imposto. Ela mostra a lógica que vale para qualquer alíquota, separa o que está confirmado em 2026 do que muda com frequência, e diz onde conferir.
A mesma alíquota, duas datas
Vamos fazer a conta com números redondos. R$ 100 mil, rendendo 12% ao ano por dez anos, com imposto de 15% sobre o ganho (a alíquota que valeu por muitos anos para ganho com ações).
- Quem vende uma vez, no fim: a carteira chega a R$ 310,6 mil. O ganho é de R$ 210,6 mil; 15% disso são R$ 31,6 mil. Sobram R$ 279,0 mil.
- Quem realiza todo ano: a cada ano, 15% do ganho sai da carteira. O rendimento líquido cai de 12% para 10,2% ao ano (12% × 0,85). Em dez anos, R$ 264,1 mil.
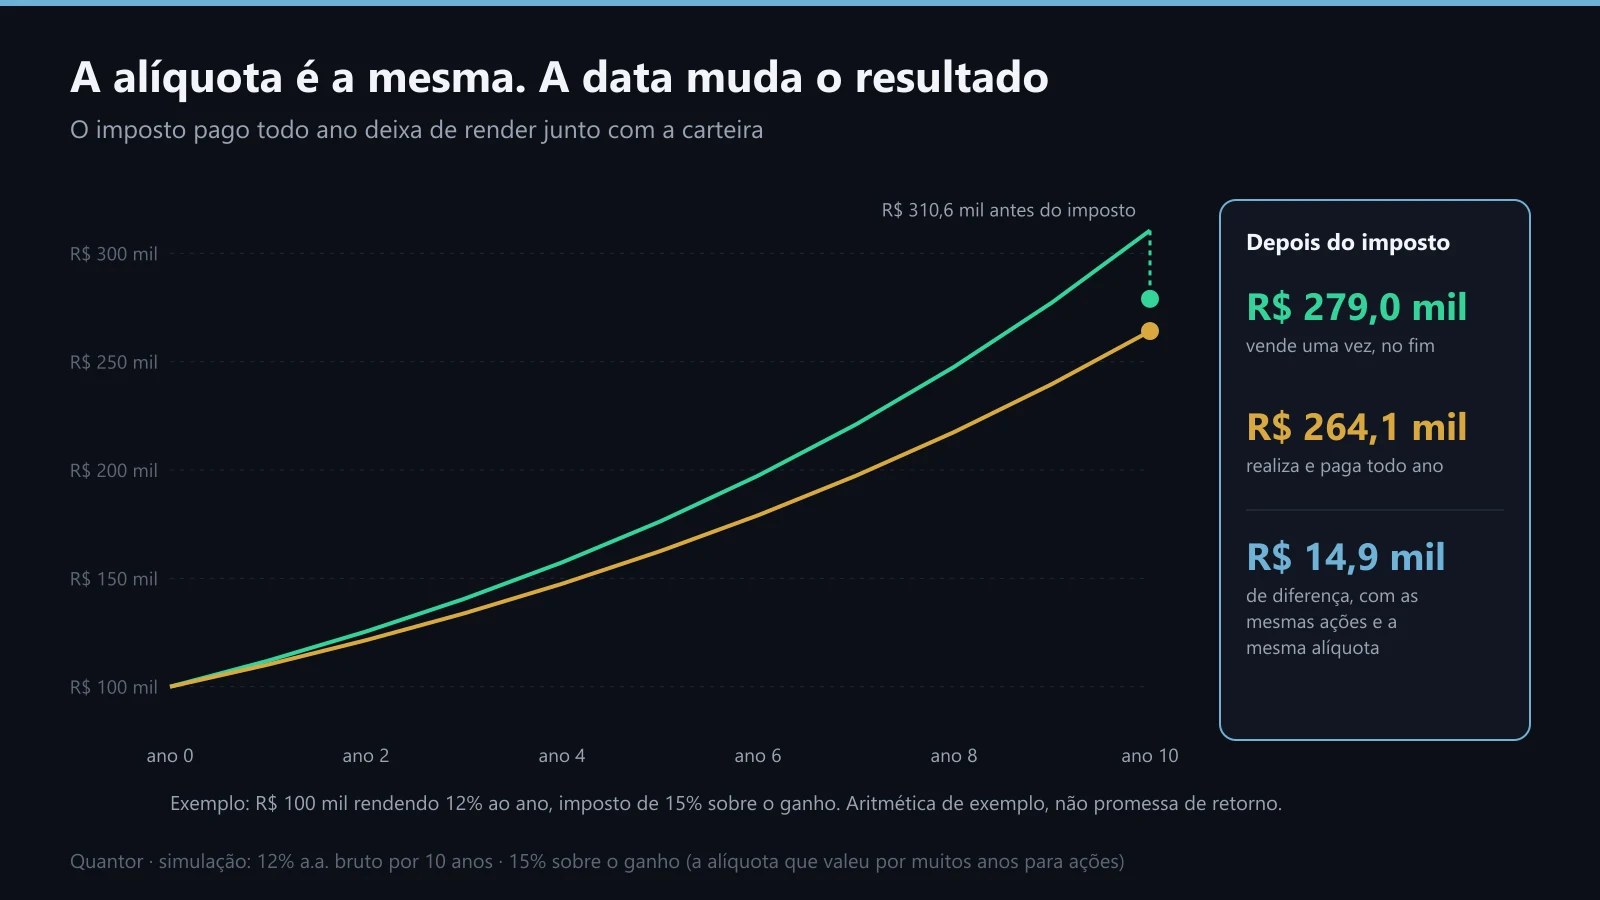
As duas linhas começam iguais e se afastam: o imposto pago cedo deixa de render por todos os anos seguintes.
A diferença é de R$ 14,9 mil, quase 15% do capital inicial, com as mesmas ações e a mesma alíquota. Nenhuma decisão de investimento foi diferente; só a data do pagamento. É aritmética de exemplo, não promessa de retorno — e a aula 8 junta a isso os outros custos de mexer demais na carteira.
Os proventos: o que está confirmado em 2026
Aqui há duas mudanças recentes e confirmadas. Vale conhecer as duas porque elas mexem no valor que chega na sua conta, mesmo sem você vender nada:

O mesmo valor anunciado pela empresa pode chegar de três jeitos diferentes.
JCP. O juro sobre capital próprio é outra forma de a empresa distribuir lucro. Desde 1º de janeiro de 2026, ele tem 17,5% retidos na fonte (antes eram 15%). R$ 1.000 anunciados viram R$ 825 na conta.
Dividendos. Pela Lei 15.270/2025, a partir de 2026 há retenção de 10% na fonte quando uma mesma empresa paga a uma mesma pessoa física mais de R$ 50 mil no mês — e os 10% incidem sobre o total do mês, não só sobre o que passou do limite. Há regra de transição para lucros apurados até 2025. Abaixo desse valor, o dividendo chega sem retenção.
Consequência prática: duas empresas com o mesmo "dividend yield" anunciado podem entregar valores diferentes, conforme a parte que vem como JCP.
Voltar à trilha B3 na práticaTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.