Day trade, proventos e a declaração: o imposto de 20% é o menor problema
O day trade paga mais, não tem isenção e guarda o prejuízo numa caixa própria. Dividendos e JCP chegam com tratamentos diferentes desde 2026. E tudo termina na declaração anual, que só fecha se o ano inteiro foi anotado.

A ideia
O day trade (comprar e vender o mesmo papel no mesmo dia) tem o regime mais duro da bolsa: 20% sobre o ganho, contra 15% nas operações comuns; nenhuma isenção; 1% do ganho retido na fonte; e prejuízo numa caixa que só conversa com o próprio day trade.
Parece castigo. Mas o dado mais importante sobre day trade não está na lei. Os pesquisadores Fernando Chague, Rodrigo De-Losso e Bruno Giovannetti acompanharam 19.646 pessoas que começaram a fazer day trade de minicontrato de Ibovespa entre 2013 e 2015. Entre as que insistiram por mais de 300 pregões, 97% perderam dinheiro, e só 1,1% ganharam mais que um salário mínimo. O imposto de 20% incide sobre um evento que, para quase todo mundo, não acontece.
Esta última aula da trilha junta o day trade, os proventos (dividendos e JCP) e o momento em que tudo se encontra: a declaração anual.
Day trade: a conta do mês
Pela definição da Receita, day trade é a operação iniciada e encerrada no mesmo pregão, com o mesmo ativo, na mesma corretora. Comprou hoje e vendeu amanhã? É operação comum, mesmo que a intenção fosse de minutos.
Um exemplo. Em março, você fecha o mês com R$ 4.200 de ganho líquido em day trade. Imposto de 20%: R$ 840. Menos o 1% já retido (R$ 42): DARF de R$ 798, até o último dia útil de abril. Em abril, perde R$ 6.500: não há DARF, e nasce um crédito que só abate day trade futuro. Se no fim do ano você tiver esse prejuízo guardado e um ganho de R$ 3 mil em operação comum (num mês com vendas acima de R$ 20 mil), paga 15% sobre os R$ 3 mil inteiros, R$ 450. As caixas não se tocam.
E o custo que nunca aparece na DARF: taxas da B3 e a diferença entre o preço de compra e o de venda, pagas em cada ida e volta, dê certo ou não.
Dividendo e JCP: bruto não é líquido
As empresas devolvem lucro ao acionista de dois jeitos, e desde 2026 a diferença entre eles ficou maior.
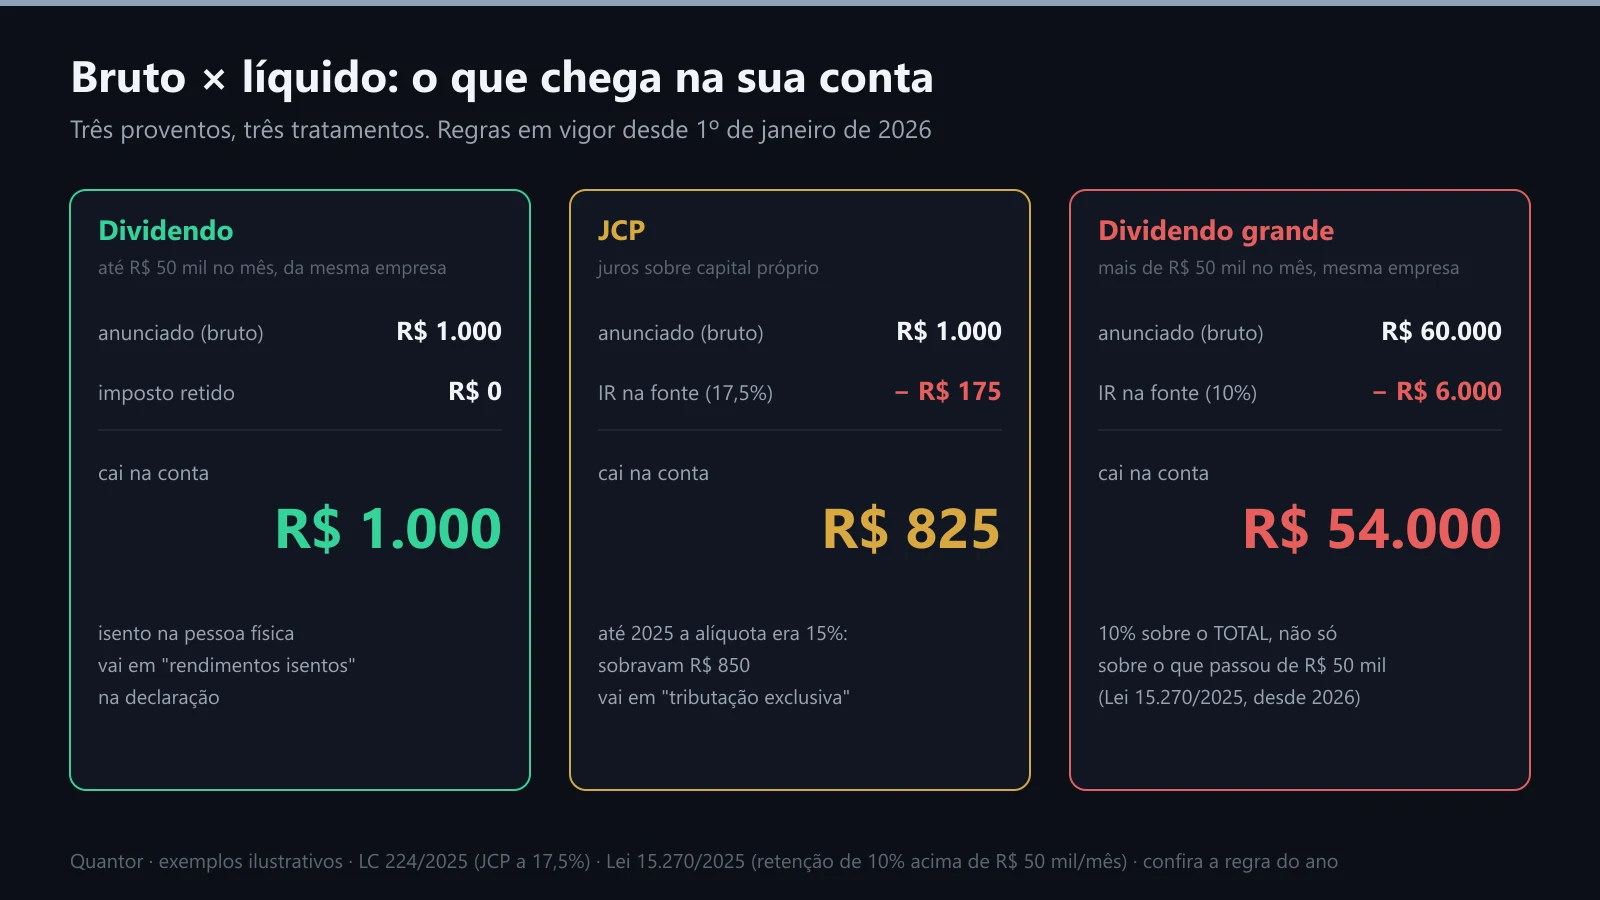
O valor anunciado pela empresa é o bruto. O que cai na conta depende do tipo de provento e do tamanho do pagamento.
Dividendo. Segue isento na pessoa física, com uma novidade: pela Lei 15.270/2025, se uma mesma empresa pagar a uma mesma pessoa mais de R$ 50 mil num mês, há retenção de 10% sobre o total, não só sobre o que passou do limite. R$ 60 mil de dividendos de uma empresa no mesmo mês viram R$ 54 mil na conta. Há regra de transição para lucros apurados até 2025, com distribuição aprovada até o fim de 2025. A mesma lei criou um imposto mínimo anual para quem tem renda total acima de R$ 600 mil por ano; para a maioria dos investidores, nada muda.
JCP (juros sobre capital próprio, outra forma de a empresa pagar o acionista). O imposto retido na fonte subiu de 15% para 17,5% em 1º de janeiro de 2026 (Lei Complementar 224/2025). R$ 1.000 anunciados viram R$ 825; em 2025, seriam R$ 850. O imposto é definitivo: você não paga mais nada sobre ele.
Voltar à trilha Imposto e burocracia sem sustoTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.