O erro de viver de renda cedo demais
A mesma carteira, com o mesmo yield, termina em lugares muito diferentes conforme a data em que você começa a gastar o dividendo. Escolher o papel dá prazer; escolher a data dá dinheiro.

A ideia: a data importa mais que o papel
A conversa sobre carteira de dividendos trava sempre na escolha do papel: ITUB4 ou BBSE3, TAEE11 ou EGIE3, 7,5% ou 8,7%. Quase ninguém pergunta o que mais pesa no resultado: em que ano você começa a gastar o dividendo, em vez de comprar mais ações com ele.
A diferença entre as duas respostas não é de alguns pontos percentuais. É de ordem de grandeza. Não é uma carteira melhor: é a mesma carteira com uma decisão diferente tomada no primeiro dia.
A conta, passo a passo
Premissas redondas, para enxergar o mecanismo:
- você investe R$ 100 mil no ano 0;
- a carteira paga 6% ao ano em dividendos;
- o preço das ações e o dividendo por ação crescem 5% ao ano, juntos (o yield fica estável em 6%).
Se você gasta o dividendo: o patrimônio cresce só pelo preço, 5% ao ano. No ano 1 você recebe R$ 6 mil; no ano 20, 6 × 1,05¹⁹ = R$ 15,2 mil. A carteira termina em 100 × 1,05²⁰ = R$ 265 mil.
Se você reinveste tudo: o patrimônio cresce pelos dois canais. Os 5% de valorização mais os 6% de dividendo, que viram novas ações: 11% ao ano. Em 20 anos, 100 × 1,11²⁰ = R$ 806 mil. A renda do ano 20 é 6% do patrimônio do começo daquele ano: 6 × 1,11¹⁹ = R$ 43,6 mil.
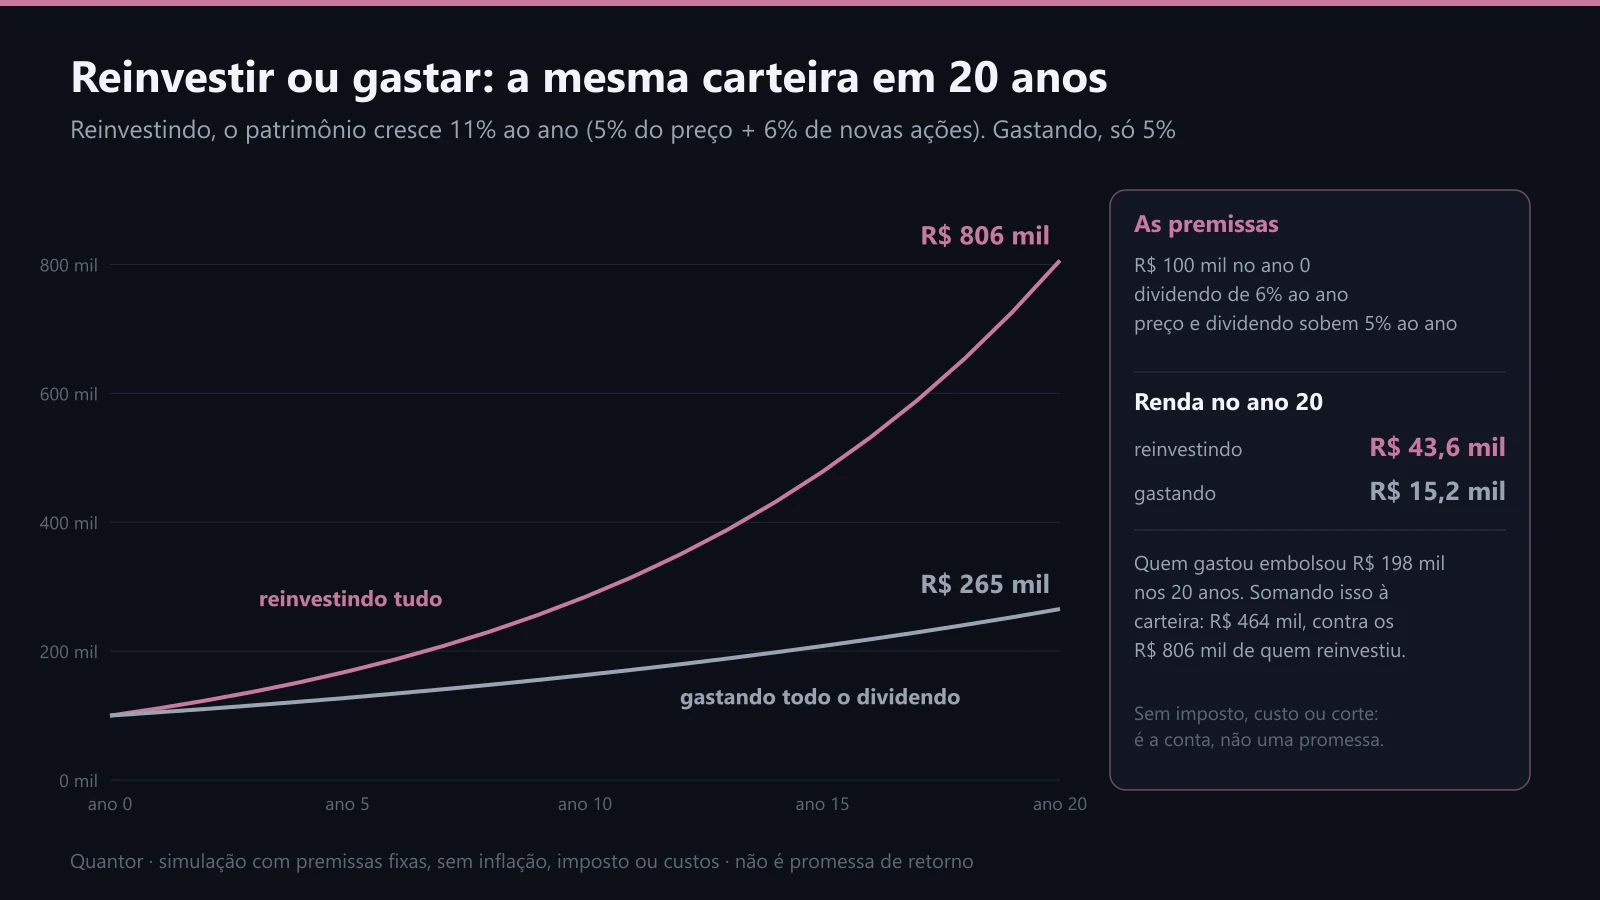
Linha rosa: reinvestindo todo o dividendo. Linha cinza: gastando todo o dividendo. À direita, as premissas e a renda do ano 20.
Sobre os R$ 100 mil originais, os R$ 43,6 mil são 44% ao ano. Esse número tem nome: yield on cost, o dividendo do ano dividido pelo que você pagou lá atrás, e não pelo preço de hoje. É a única medida de renda que melhora com o tempo.
Justiça com quem gastou: ao longo dos 20 anos, essa pessoa embolsou R$ 198 mil. Somando isso à carteira final, são R$ 464 mil, contra R$ 806 mil de quem reinvestiu. A curva do reinvestimento é lenta nos primeiros cinco anos e pesada depois do décimo. Como a maior parte do ganho vem no fim, a maioria desiste antes da parte que importa.
A variável que ninguém põe na planilha: inflação
O IPCA de 12 meses estava em 4,22% em agosto de 2026. Os R$ 15,2 mil que quem gastou recebe no ano 20, trazidos para o dinheiro de hoje, valem cerca de R$ 6,9 mil (15,2 ÷ 1,0422¹⁹). Contra os R$ 6 mil do primeiro ano, a renda real cresceu uns 15% em duas décadas. Quase nada.
E essa conta ainda supõe que o dividendo cresce 5% ao ano, acima da inflação. Se o dividendo cresce menos que a inflação, a renda real encolhe todo ano. Isso é comum em carteiras montadas pelo yield da tela: a BBAS3 cortou a distribuição depois de o lucro cair 41% em doze meses; a PETR4 pagou R$ 15,09 por ação em 2022 e R$ 3,66 em 2025.
O erro de começar a viver de renda cedo demais quase nunca é visível no ano 1. Aparece no ano 12, quando a correção já não cabe.
Voltar à trilha Dividendos: renda que não enganaTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.