Carteira de renda: o yield de hoje é o pior critério de escolha
Um dividendo de 7,5% que cresce 8% ao ano passa um de 12% parado no oitavo ano. Carteira de renda se monta pela velocidade de crescimento do provento, pela origem do dinheiro e pela régua, não pelo número grande da tela.

A ideia: o que decide é a velocidade
Quase todo mundo monta carteira de renda somando yields e tirando a média. É a conta errada. O yield é a foto do que foi pago no último ano, dividido pelo preço de hoje. O que decide quanto você vai receber daqui a dez anos é outra coisa: a velocidade com que aquele provento cresce.
Esta aula fecha a trilha juntando as peças: o crescimento do provento, a origem do dinheiro e a régua do preço.
A conta: 7,5% que cresce contra 12% parado
Dois pagadores hipotéticos, o mesmo dinheiro investido. O primeiro paga 7,5% e aumenta o provento 8% ao ano. O segundo paga 12% e nunca aumenta. Sem reinvestir nada, medindo a renda de cada ano sobre o que você investiu (o yield on cost da aula 7):
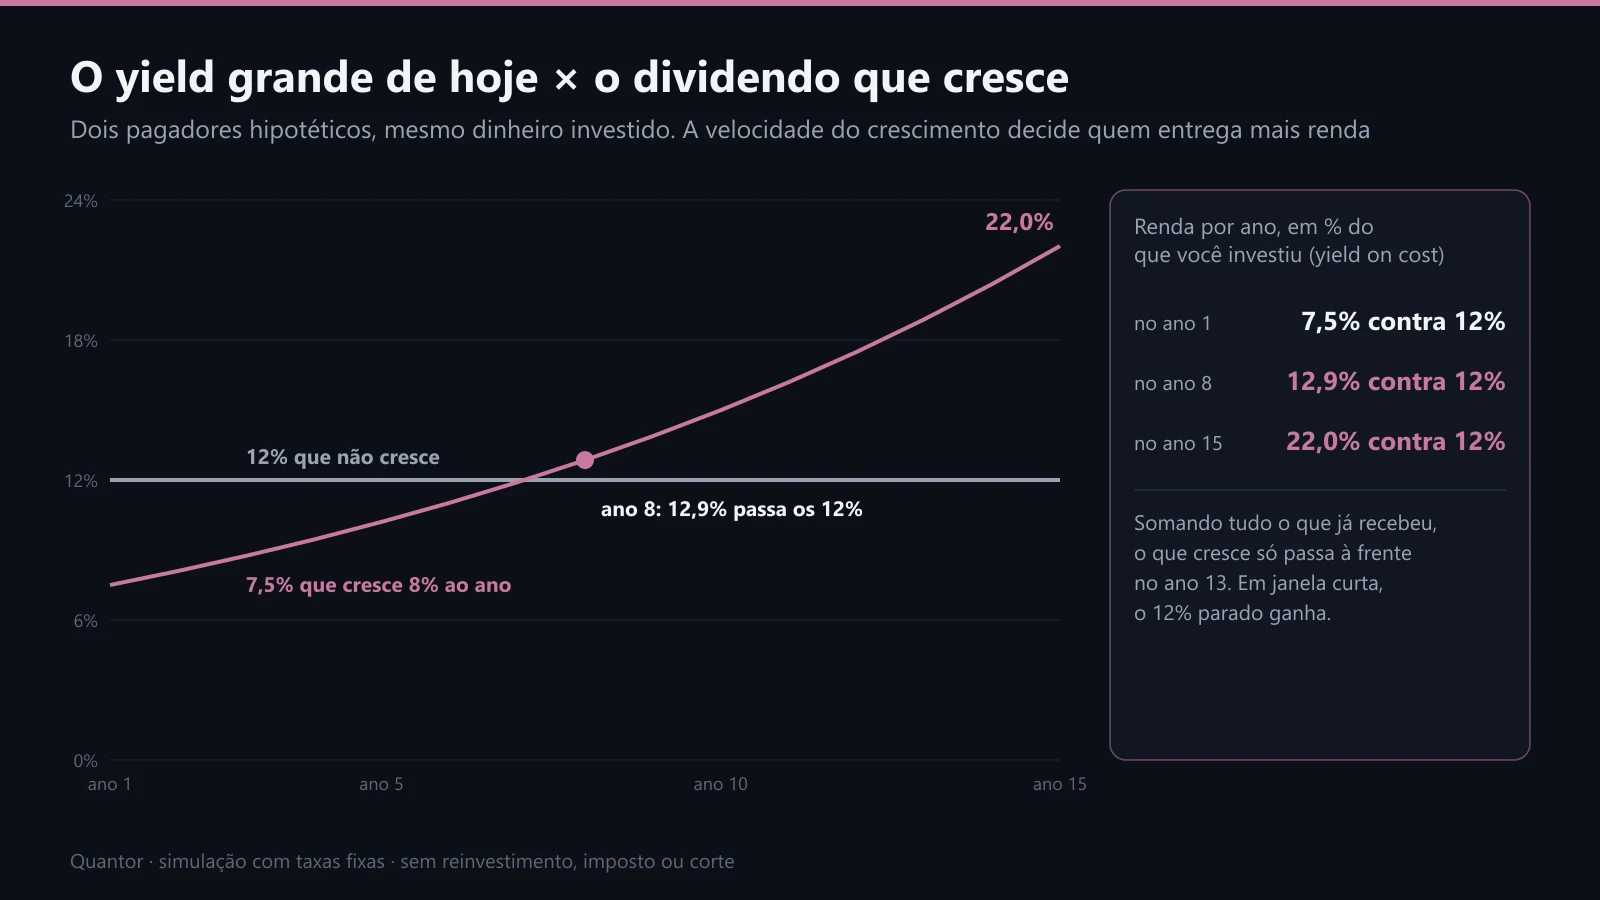
Linha cinza: 12% todo ano. Linha rosa: 7,5% crescendo 8% ao ano. O ponto marca o ano em que a renda anual do segundo passa a do primeiro.
- Ano 1: 7,5% contra 12%.
- Ano 8: 7,5 × 1,08⁷ = 12,9%. A renda anual do que cresce passa a do parado.
- Ano 15: 7,5 × 1,08¹⁴ = 22,0%, contra os mesmos 12%.
Somando tudo o que cada um já pagou, o que cresce só fica à frente no ano 13. Por isso o horizonte decide: em cinco anos, o 12% parado ganha; em quinze, perde feio. E, na vida real, o preço da ação tende a acompanhar um lucro que cresce, enquanto o pagador parado costuma andar de lado.
Crescimento do provento não é mágica: é lucro crescendo com payout estável. Quem quer renda crescente está comprando crescimento de lucro com disciplina de distribuição.
Diversificar pela origem do dinheiro
O erro mais comum da carteira de renda brasileira não é escolher papel ruim. É escolher cinco papéis que dependem da mesma coisa. Na B3, o provento vem de três fontes principais:
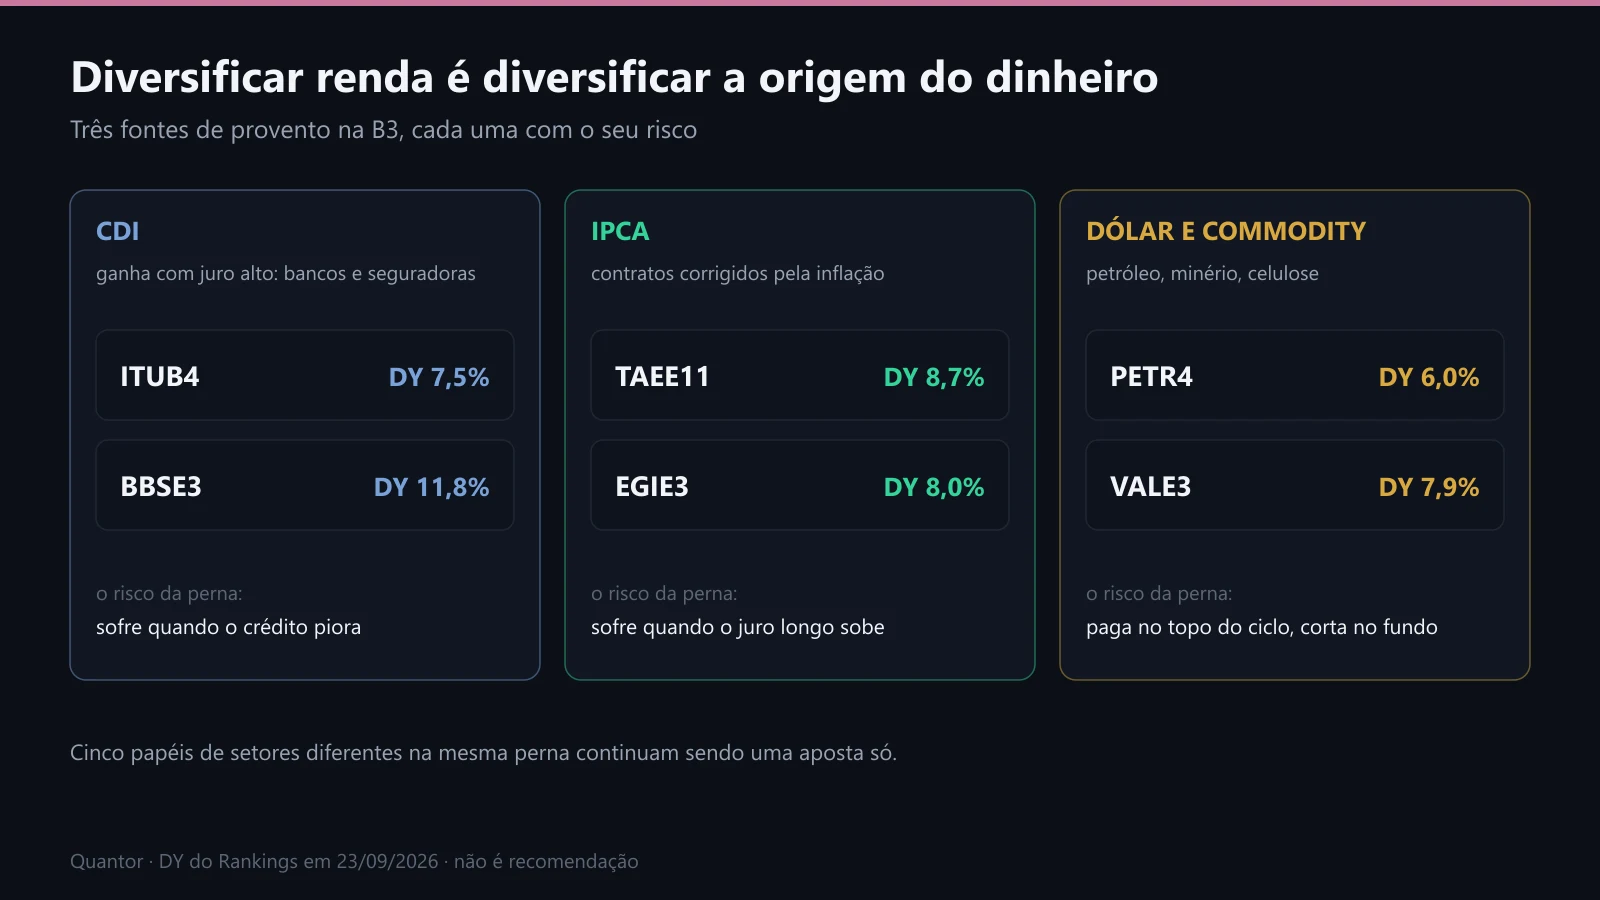
Cada coluna é uma fonte de dinheiro com um risco próprio. DY de 12 meses em 23/09/2026.
- CDI: bancos e seguradoras ganham com juro alto. ITUB4 com 7,5%, BBSE3 com 11,8%. Sofrem quando o crédito piora: a BBAS3 teve o lucro 41% menor e o DY caiu para 2,9%.
- IPCA: transmissoras e elétricas com contratos corrigidos pela inflação. TAEE11 com 8,7%, EGIE3 com 8,0%. Sofrem quando o juro longo sobe.
- Dólar e commodity: PETR4 com 6,0%, VALE3 com 7,9%. Pagam muito no topo do ciclo e cortam no fundo: a PETR4 pagou R$ 15,09 por ação em 2022 e R$ 3,66 em 2025.
Uma carteira com banco, seguradora, transmissora, elétrica e petroleira parece diversificada. Mas quatro dos cinco dependem do juro doméstico e da economia brasileira. Diversificar renda é diversificar a origem do dinheiro, antes de diversificar o setor.
Voltar à trilha Dividendos: renda que não enganaTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.