Vencimento de opções: o dia de muito volume e pouca notícia
Toda terceira sexta-feira do mês, o giro das maiores ações da B3 sobe 20% a 50% acima do normal — e o Ibovespa anda menos que num dia comum. Volume por obrigação de calendário não é convicção.
A ideia: nem todo volume é convicção
Na trilha "Do zero", você aprendeu que volume alto costuma mostrar participação ampla: muita gente concordando com um movimento. Esta aula mostra o dia em que essa leitura falha, e ele tem data marcada.
Uma vez por mês, na terceira sexta-feira, vencem as opções sobre ações na B3. Opção é um contrato que dá o direito de comprar ou vender uma ação a um preço combinado, até uma data. Aqui não vamos ensinar a operar opções; só interessa o efeito delas no preço de quem tem ação.
No dia do vencimento, muita gente precisa negociar: encerrar contratos, trocar para o mês seguinte, entregar ou receber ações. É volume por obrigação de calendário, não por opinião sobre a empresa. Por isso ele engana quem lê o gráfico sem olhar a data.
Quanto o volume sobe
Medimos os 60 vencimentos mensais de outubro de 2021 a setembro de 2026. Para cada um, dividimos o volume do dia pela mediana dos 21 pregões anteriores (o "normal" daquele papel naquele momento):
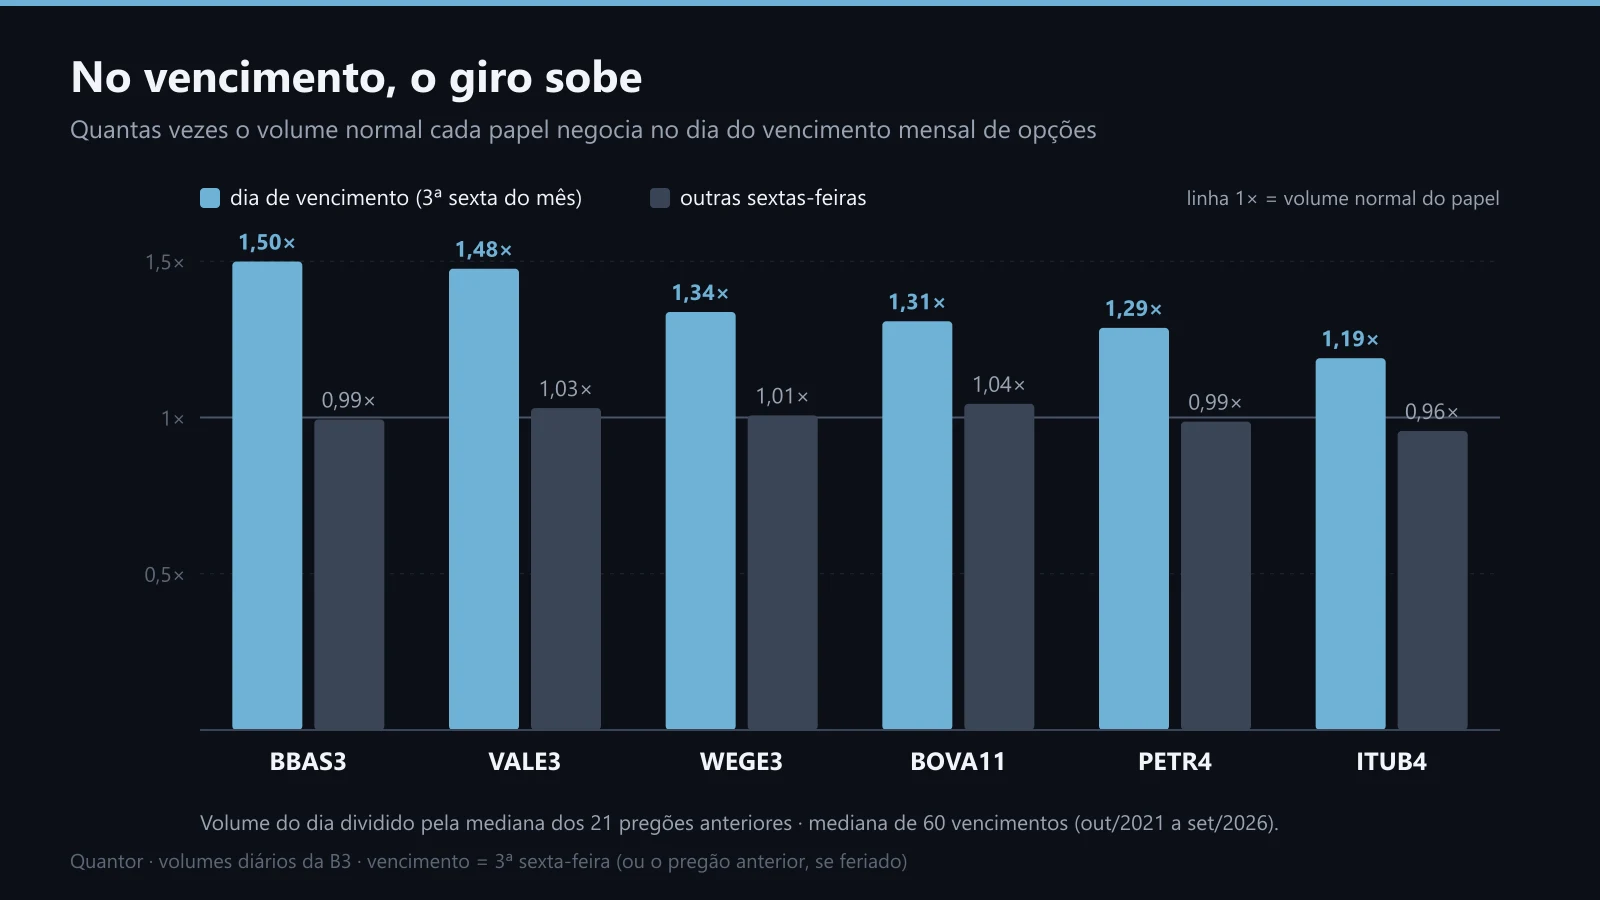
Barras azuis: dia do vencimento. Barras cinza: todas as outras sextas-feiras, para comparação.
No BBAS3, o vencimento teve, na mediana, 1,50 vez o volume normal; na VALE3, 1,48; na PETR4, 1,29; na ITUB4, 1,19. Nas outras sextas, o volume ficou colado em 1,0. O salto é do calendário, não da sexta-feira.
E o preço? Anda menos
Se o volume sobe tanto, seria natural esperar um dia agitado. Os dados dizem o contrário:

À esquerda, o índice atravessando os quatro últimos vencimentos. À direita, quanto ele se move, em média, em cada tipo de dia.
Nos 60 vencimentos, o Ibovespa se moveu em média 0,78% no dia (sem contar se subiu ou desceu). Num dia comum, 0,85%. Nas outras sextas, 0,96%. Mais negócios, menos movimento.
Uma explicação conhecida: quem vendeu opções se protege comprando ou vendendo a ação conforme o preço anda. Perto do vencimento, essas proteções se ajustam para os dois lados em torno dos preços combinados nos contratos, e muitas vezes se cancelam. O efeito agregado tende a segurar o preço, não a empurrá-lo. É por isso que, em alguns vencimentos, o papel parece "grudado" num número redondo até o fechamento.
Voltar à trilha B3 na práticaTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.