Conta lá fora: quando o caminho caro compensa
Abrir conta nos EUA não faz você ganhar mais com o S&P 500. O que ela dá é acesso, e esse acesso custa um pedágio de câmbio que só se dilui com tamanho e com muitos anos.

A ideia: você está escolhendo um caminho, não um retorno
Toda semana alguém pergunta: "vale a pena abrir conta nos Estados Unidos?". Quase sempre a pergunta vem com uma ideia escondida: a de que lá fora o dinheiro rende mais.
Não rende. Se você compra o S&P 500 (o índice das cerca de 500 maiores empresas americanas), o resultado é praticamente o mesmo pelo IVVB11, um ETF negociado na B3, ou pelo IVV, o ETF equivalente comprado direto numa corretora americana. ETF é um fundo que tem cotas negociadas na bolsa como se fossem ações; os dois compram as mesmas empresas.
A conta lá fora não muda o destino, muda o caminho: quanto custa entrar, o que você consegue comprar e que papelada vem junto. Esta trilha é sobre esse caminho, na prática. A trilha "Investir fora sem sair da B3" explica por que ter uma parte do dinheiro fora; aqui a pergunta é como fazer isso direto, sem se machucar.
O pedágio e a taxa: a conta que decide
Quem manda reais para fora paga duas coisas na ida. A primeira é o IOF, um imposto sobre a troca de moeda: 1,1% quando a remessa vai para uma conta sua no exterior com finalidade de investimento (pelo Decreto 12.499/2025; confira a regra vigente antes de mandar). A segunda é o spread, a margem que a corretora embute na cotação: ela compra o dólar por um preço e vende para você por um pouco mais. Vamos supor 1%, e a aula 2 mostra como medir o seu.
Na volta, paga de novo: outro spread e, pela regra de entrada de recursos, 0,38% de IOF. Somando as duas pontas, com essas hipóteses, ida e volta custam cerca de 3,4% do dinheiro. Só a ida, cerca de 2,1%.
Do outro lado da balança está a taxa de administração. O IVVB11 cobra 0,23% ao ano; o IVV, 0,03%. A conta americana economiza 0,20 ponto por ano. Quanto tempo essa economia leva para pagar o pedágio?
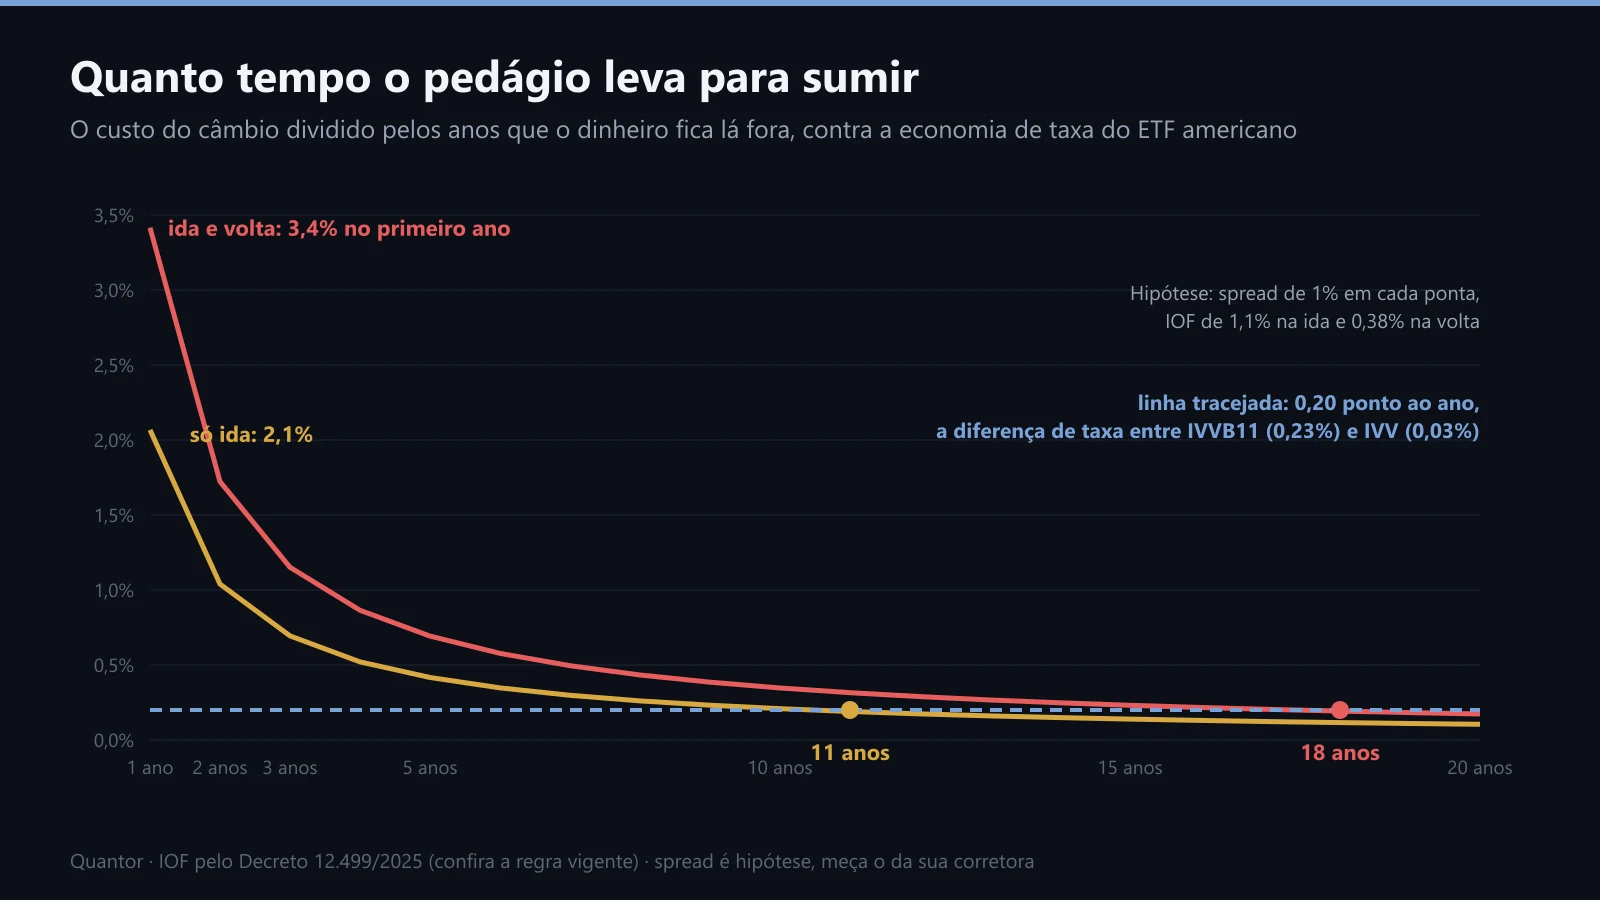
Cada curva é o pedágio dividido pelos anos em que o dinheiro fica lá fora. Onde ela cruza a linha tracejada, a economia de taxa pagou o câmbio.
Faça a conta com R$ 100 mil. A ida custa cerca de R$ 2.100. A economia de taxa é de R$ 200 por ano (um pouco mais conforme o dinheiro cresce). Se o dinheiro nunca voltar, o empate vem em 11 anos. Se voltar, em 18. Antes disso, só pelo custo, a B3 sai mais barata.
Então por que alguém abre a conta?
Porque a conta dá coisas que a B3 não dá, e é por elas que vale pagar o pedágio:
- O cardápio inteiro. Na B3 existem BDRs (certificados que representam ações estrangeiras) de uma parte das empresas americanas e alguns ETFs de exterior. Lá fora estão todas as ações, milhares de ETFs e os títulos do Tesouro americano (as Treasuries).
- Dinheiro que fica em dólar. Quem tem gastos em dólar (um filho estudando fora, viagens frequentes, planos de morar lá) não precisa trazer o dinheiro de volta. O pedágio fica só na ida, cerca de 2,1%.
- Caixa em dólar rendendo. O dinheiro parado pode ficar em T-bills, os títulos curtos do governo americano, que em setembro de 2026 pagavam cerca de 3,7% ao ano em dólar.

Se as três respostas são fracas, a B3 resolve. Se as três são fortes, a conta começa a valer a pena.
Onde engana
"Câmbio sem taxa." Não existe dólar de graça. Quando a corretora diz que não cobra taxa, o custo está na cotação. A única forma de saber é comparar o dólar que ela oferece com a cotação oficial do mesmo momento (aula 2).
A conta de quem gira. Tudo acima supõe que o dinheiro fica anos lá fora. Quem manda, compra, vende e traz de volta em poucos meses paga o pedágio inteiro em cada volta e ainda apura imposto sobre o ganho. Conta no exterior é caminho de prazo longo.
O que não aparece no extrato. A conta traz obrigações que a B3 não traz: apurar o imposto uma vez por ano na declaração (aula 6) e, acima de certo valor em ações americanas, um risco na sucessão (aula 7). Nada disso é motivo para não ir; é motivo para ir sabendo.
O retorno em reais continua dependendo do dólar. Pela B3 ou por lá, quem compra o S&P 500 compra também o dólar. A aula 4 mostra a conta.
Na prática
1. Responda as três perguntas por escrito. Quanto vai para fora, por quantos anos e para fazer o quê que a B3 não faz.
2. Se o prazo for menor que 10 anos e o objetivo for só o índice, fique na B3. IVVB11 entrega o S&P 500 sem remessa.
3. Se for abrir, trate a remessa como via de mão única. Dinheiro que vai e volta paga o pedágio duas vezes.
4. Compare corretoras pelo custo do câmbio, não pela corretagem. A corretagem aparece na nota; o spread não aparece em lugar nenhum, e é nele que a conta muda.
No Quantor
A aba Mundo mostra o S&P 500, o Nasdaq e os setores americanos na régua mensal, para você saber em que estado está o mercado para onde o dinheiro vai. Nos Rankings, o universo S&P 500 traz as empresas do índice com régua, força e IQ, e a tela Analisar papel abre qualquer uma delas (AAPL, MSFT, NVDA) como abre uma ação da B3. A aba Dólar cuida da outra metade do retorno.
O retorno é o mesmo; o caminho é que você escolhe.
Voltar à trilha Investir nos EUA diretoTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.