Indicadores de risco: medir a exposição antes de aumentá-la
Volatilidade, ATR e correlação transformam risco em número — e número em tamanho de posição.
A tese: risco não se evita, se administra
No mercado, o risco é inevitável, mas saber lidar com ele é o que diferencia um investidor disciplinado de um especulador. Mais do que evitar perdas, compreender e gerenciar o risco é uma habilidade essencial para proteger o capital e aproveitar as melhores oportunidades — porque quem sabe quanto está arriscando pode arriscar de propósito, no tamanho certo.
Este capítulo trata de três indicadores fundamentais de risco: volatilidade, ATR (Average True Range) e correlação. Não são teoria. São números que você lê antes de apertar o botão de compra e que respondem a uma pergunta concreta: quanto esse ativo costuma oscilar, e quanto da minha carteira eu posso colocar nele sem perder o controle.
O que é risco no mercado financeiro
Risco, em sua essência, é o potencial de variação nos preços que pode impactar positivamente ou negativamente os resultados. Vale insistir nesse ponto, porque a maior parte das pessoas só enxerga a metade ruim da definição. Variação é a matéria-prima do retorno; o problema nunca é a oscilação existir, é ela ser maior do que o investidor calculou.
Esse risco pode ser dividido em três categorias principais.
1. Risco sistêmico. Reflete fatores macroeconômicos que afetam todo o mercado. O exemplo mais nítido são as crises econômicas globais, como a pandemia de 2020. Nesses momentos, diversificar entre papéis da mesma bolsa ajuda pouco: quase tudo cai junto.
2. Risco idiossincrático, ou individual. É o risco relacionado a uma empresa ou setor específico: problemas financeiros de uma companhia, mudanças regulatórias em um setor. Aqui a diversificação funciona, porque o evento é local.
3. Risco de velocidade de movimento dos preços. Mede a rapidez e a intensidade das oscilações de preço de um ativo. É o risco mais operacional dos três, o que afeta diretamente onde você põe o stop e qual tamanho de posição consegue carregar. E é justamente o que os indicadores deste capítulo monitoram: volatilidade e ATR.
Indicadores de risco: ferramentas essenciais
Esses indicadores não apenas medem a intensidade do risco, mas também ajudam a ajustá-lo à sua estratégia. Cada um responde a uma pergunta diferente: quanto o ativo oscila, qual o tamanho das barras diárias e como ele se comporta em relação aos outros papéis da carteira.
Volatilidade: o velocímetro do mercado
A volatilidade indica a amplitude das oscilações dos preços ao longo do tempo. Quanto maior ela for, maior o risco associado ao ativo. É a leitura mais direta de "o quanto esse papel se mexe".
O cálculo se baseia nas variações diárias dos preços, sobre as quais se calcula o desvio padrão, normalmente usando períodos de 21, 63, 126 ou 252 dias. Cada janela conta uma história: a de 21 dias mostra o nervosismo recente, a de 252 mostra o comportamento do ativo ao longo de um ano.
Com o número em mãos, dá para classificar o risco em faixas. De 0% a 25%, risco baixo. De 25% a 45%, risco moderado. De 45% a 70%, risco intermediário. De 70% a 130%, risco alto. Acima de 130%, risco muito alto — território de ativos que podem comprometer um portfólio inteiro num único momento de instabilidade.
Existe um atalho útil para traduzir esse percentual em vida real: a regra dos 10%. Uma estimativa rápida da amplitude diária — da mínima à máxima do dia, o que o ATR da próxima seção mede — é 10% do valor da volatilidade. Uma volatilidade de 35% sugere uma amplitude diária média de 3,5%. Faça essa conta antes de comprar e você já sabe o tipo de oscilação que vai ver na tela — e evita se assustar com o normal.
ATR: o indicador de amplitude
O ATR mede a amplitude média de movimentação dos preços em um período definido, destacando o ritmo dos deslocamentos. Enquanto a volatilidade olha para o desvio dos retornos, o ATR olha para o tamanho das barras.
O cálculo considera a máxima, a mínima e o fechamento em relação ao dia anterior, calculando uma média desse valor ao longo dos últimos 14 dias. O resultado dessa média, ao ser dividido pelo preço da ação, representa a variação percentual média diária do ativo. É por isso que o ATR em percentual é tão prático: ele já vem na mesma unidade em que você pensa o stop.
A classificação de risco segue a mesma lógica de faixas. De 0% a 2,5%, risco baixo. De 2,5% a 4,5%, risco moderado. De 4,5% a 7%, risco intermediário. De 7% a 13%, risco alto. Acima de 13%, risco muito alto. Um ATR de 4,96%, por exemplo, indica uma variação média diária de 4,96% para cima ou para baixo — e qualquer stop mais curto do que isso será acionado pelo ruído do próprio ativo, não por uma mudança de tendência.
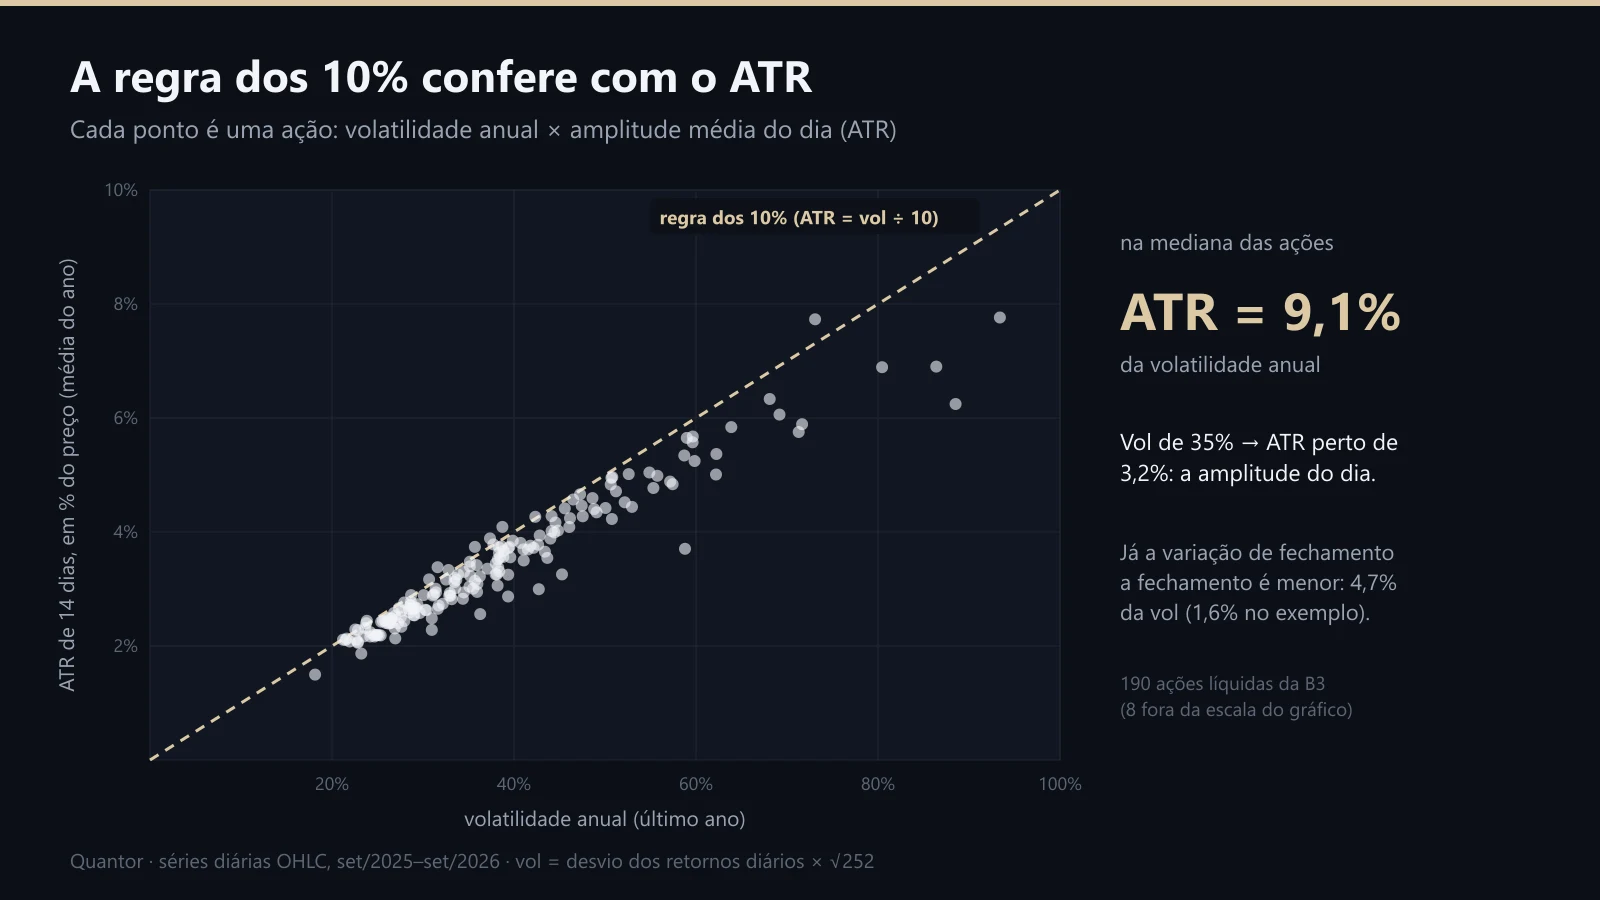
Em 190 ações líquidas da B3, no último ano, o ATR médio ficou em 9,1% da volatilidade anual (mediana): a regra dos 10% funciona para a amplitude do dia. A variação de fechamento a fechamento é menor, perto de 4,7% da volatilidade.
Voltar à trilha O Investidor de FluxoTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.