Como dividir a carteira: diversificação e volatilidade
A volatilidade cai rápido nos dez primeiros ativos, quase nada depois de vinte — e quem ignora a correlação acaba comprando várias versões do mesmo risco.

A tese: diversificar é dosagem, não acumulação
Dividir a carteira de investimentos é uma estratégia essencial para equilibrar riscos e retornos. Uma abordagem bem estruturada não apenas ajuda a proteger o capital como reduz a volatilidade total do portfólio — mas essa redução tem limite, e o limite chega mais cedo do que a maioria imagina. Este capítulo explora duas perguntas práticas: como o número de posições impacta a volatilidade e como encontrar o equilíbrio ideal entre diversificação e eficiência.
A resposta curta é que o ganho da diversificação é intenso no começo e vai sumindo. Depois de certo ponto, cada novo papel adicionado não reduz mais risco relevante. E quando o ativo adicionado se comporta como os que você já tem, o efeito de proteção é pequeno desde o primeiro dia.
Por que a diversificação é importante
Diversificar significa espalhar o capital entre diferentes ativos ou classes de ativos para reduzir o risco específico de cada investimento. Isso funciona por um motivo simples: nem todos os ativos se comportam da mesma maneira em relação aos eventos de mercado.
O primeiro benefício é a redução do risco não sistêmico. O risco específico de uma empresa ou de um setor vai sendo diluído à medida que mais ativos são adicionados à carteira.
O segundo é uma volatilidade total mais baixa. Uma carteira diversificada apresenta menor oscilação, já que ativos com comportamentos diferentes se equilibram.
O terceiro é a proteção contra eventos adversos: reduz o impacto de crises setoriais ou de mudanças abruptas em ativos individuais.
O impacto do número de posições na volatilidade
À medida que mais ativos são incluídos em uma carteira, a volatilidade do portfólio tende a diminuir. No entanto, essa redução não é linear. Existe um ponto em que adicionar mais ativos oferece um benefício marginal cada vez menor, até que a volatilidade da carteira converge para a volatilidade do mercado.
1. Redução inicial significativa (1 a 10 ativos). Nessa faixa, cada novo ativo reduz consideravelmente a volatilidade do portfólio. Isso ocorre porque o risco individual de cada ativo é diluído.
2. Benefícios marginais decrescentes (10 a 20 ativos). A redução da volatilidade se torna menos expressiva. A essa altura, grande parte do risco específico já foi eliminada.
3. Convergência para o risco sistêmico (20 a 30 ativos). A volatilidade do portfólio se aproxima da volatilidade do mercado, também chamada de risco sistêmico, que não pode ser eliminado pela diversificação — não importa quantos papéis você acrescente.
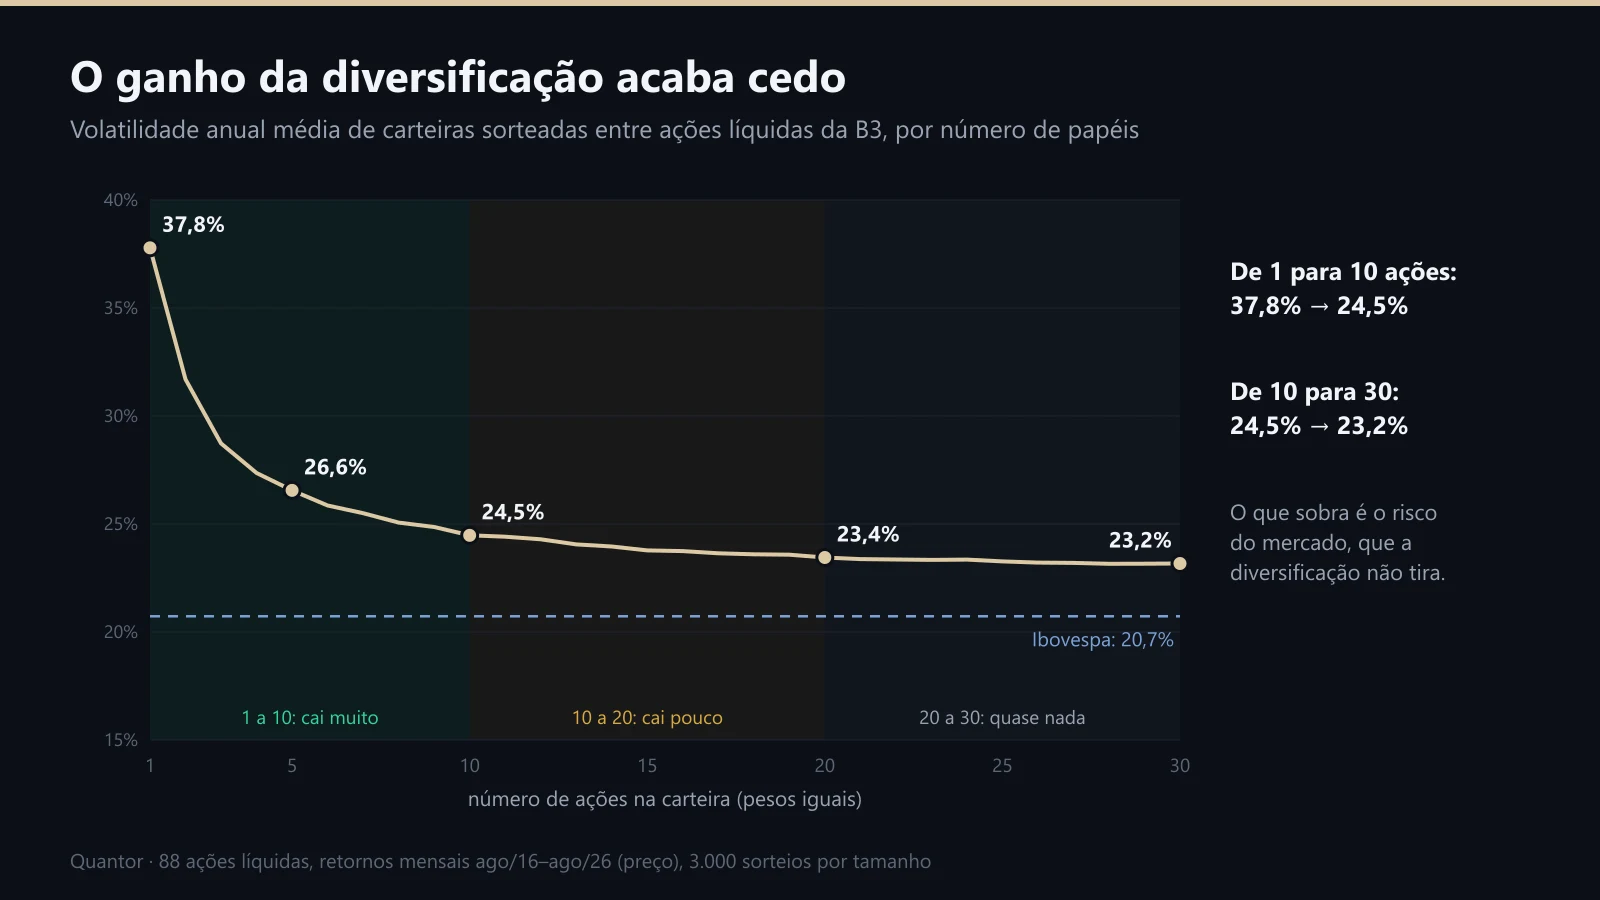
Carteiras sorteadas entre 88 ações líquidas da B3, com retornos mensais de agosto de 2016 a agosto de 2026 (preço): a volatilidade anual cai de 37,8% com um papel para 24,5% com dez, e só para 23,2% com trinta. O Ibovespa, no mesmo período, teve 20,7%.
Como escolher o número ideal de posições
O número ideal de posições depende de fatores como perfil de risco, capital disponível e estratégia de investimento. Algumas diretrizes.
Carteiras pequenas, em torno de 5 ativos. Indicadas para investidores com maior apetite ao risco e capital limitado. O foco vai para ações com alta confiança nos fundamentos e forte potencial de valorização. A volatilidade é maior, mas com possibilidade de retornos acima da média.
Carteiras moderadas, de 8 a 12 ativos. Equilíbrio entre risco e retorno. Boa diversificação setorial para reduzir riscos específicos sem diluir excessivamente os retornos. Ideal para quem deseja proteção contra perdas expressivas.
Carteiras amplas, de 15 a 25 ativos. O foco aqui é a redução máxima do risco não sistêmico, com aproximação do risco sistêmico do mercado. Indicadas para investidores conservadores que priorizam estabilidade.
Voltar à trilha O Investidor de FluxoTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.